

Niewielkie państwo, które cała ludność z powodzeniem mogłaby zamieszkać w Bydgoszczy przeprowadza trzy niezwykle interesujące eksperymenty ekonomiczne.
Wspomniane eksperymenty związane są z upadkiem islandzkiego sektora bankowego, którego aktywa w szczytowym okresie sięgały 10-krotności islandzkiego PKB.
Najbardziej medialnym eksperymentem jest zapewne w sposób w jaki traktuje się w Islandii zarządzających upadłych banków. Na Islandii bankierzy, którym udowodniono złamanie prawa ponoszą odpowiedzialność karną. Kilka tygodni temu prasa finansowa informowała o 5-letnich wyrokach dla dwóch zarządzających Kaupthing: prezesa i dyrektora. Sąd uznał ich winnymi oszustwa i manipulacji związanych z udzieleniem pożyczki inwestorowi z Kataru, który za otrzymane pieniądze kupił 5% akcji banku we wrześniu 2008 roku – tuż przed jego upadkiem.
Pod koniec 2012 roku skazano dwóch zarządzających banku Glitnir – zarzuty dotyczyły udzielenia niezgodnie z procedurami pożyczki dla spółki, która posiadała akcje banku, a która została wykorzystana do spłaty zadłużenia wobec Morgan Stanley. Były prezes i pięciu innych zarządzających bankiem Landsbanki (trzecim bankiem z islandzkiej „wielkiej trójki”) zostało oskarżonych o wykorzystywanie funduszy banku do podtrzymywania ceny akcji banku w okresie bezpośrednio poprzedzającym upadek instytucji finansowej.
Specjalny oskarżyciel, który zanim powierzono mu tę funkcję był policjantem w małym islandzkim miasteczku powiedział: Istotną częścią sprzątania po kryzysie finansowym jest sprawdzenie czy w grę wchodziła jakaś działalność przestępcza. A jeśli miała miejsce to należy ją potraktować jak każdą inną przestępczość. Tym, co w tych sprawach jest nowe, jest fakt, że te działania miały wpływ na proces decyzyjny w bankach.
Drugim eksperymentem, na który zdecydowała się Islandia było przyjęcie modelu restrukturyzacji upadłego sektora bankowego, w którym główny ciężar strat przypadł kredytodawcom banków. Ten model diametralnie różni się od innych przyjętych rozwiązań, w których kosztami ratowania banków obarczono podatników, wyjątkowo deponentów – jak stało się to na Cyprze.
W przypadku islandzkich banków, które w dużym stopniu korzystały z innych niż depozyty metod finansowania, to kredytodawcy ponieśli największe straty. Wielu z nich, w tym fundusze sępie, które po kryzysie finansowym kupowały zobowiązania islandzkich banków za ułamek ich wartości, do dziś nie otrzymało żadnych pieniędzy i ciągle negocjuje z islandzkim rządem warunki spłaty zadłużenia.
Ktoś może zapytać dlaczego zajmuję się tak nieprzyjemnymi kwestiami w okresie, w kojarzonym z optymizmem i pogodnością. Ze względu na trzeci islandzki eksperyment – być może jedną z największych w czasach nowożytnych akcję anulowania długu gospodarstw domowych. Jak na początku grudnia doniósł Bloomberg, Islandzki rząd planuje wprowadzić program redukcji długu hipotecznego przywiązanego do inflacji o wartości 1,25 mld USD, czyli 9% islandzkiego PKB. Większość islandzkiego długu gospodarstw domowych była przywiązana albo do inflacji albo do kursu korony – w efekcie kryzysu finansowego i załamania kursu korony, który między innymi spowodował istotny wzrost inflacji (sporo towarów Islandia musi importować) wartość zobowiązań sektora gospodarstw domowych wystrzeliła w górę co przy jednoczesnym załamaniu cen aktywów sektora (przekłucie banki na rynku nieruchomości) oraz recesji spowodowało, że wielu długu wielu Islandczyków znalazł się „pod wodą” a oni sami mieli trudności z obsługą zadłużenia.
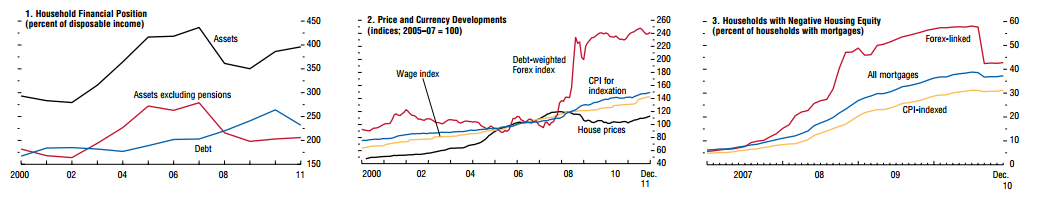
Jak podaje Bloomberg, za islandzkim Stowarzyszeniem Usług Finansowych, od 2008 roku islandzkie banki, którymi po kryzysie finansowym pośrednio administrują islandzkie władze, umorzyły około 2 mld USD długu, czyli 14% islandzkiego PKB. Jeśli dodamy do tej wartości proponowane kolejne 9% PKB pomocy, z której nieco ponad połowa będzie bezpośrednim obniżeniem zadłużenia a pozostała część obejmować będzie ulgi podatkowe dla kredytobiorców, to otrzymamy pomoc dla zadłużonych Islandczyków na poziomie około 1/4 PKB. Gdybyśmy odnieśli te dane do sytuacji w Polsce to byłoby to otrzymalibyśmy astronomiczną kwotę 360 mld złotych. Myślę jednak, że kwota byłaby mniejsza gdyby porównać zadłużenie gospodarstw domowych a nie PKB.
Wybory, których dokonała Islandia mają swoje dobre i złe strony. Tak jest z kontrolą przepływów finansowych i twardym stanowiskiem wobec kredytodawców islandzkich banków. Takie działania mogą obniżyć atrakcyjność inwestycyjną Islandii, narazić państwo na kosztowne procesy sądowe i wykluczyć z międzynarodowego rynku finansowego. Masowa pomoc dla zadłużonych gospodarstw domowych może wiązać się z ryzykiem nadużycia.
To właśnie czyni islandzkie eksperymenty interesującymi. Możemy na bieżąco obserwować ich rezultaty. Bardziej skomplikowane będzie natomiast odniesienie ich do innych państw – ze względu na fakt, że Islandia jako państwo i gospodarka różnią się od innych „ofiar” kryzysu finansowego, na przykład Cypru i Irlandii.
**********
Wszystkim Czytelnikom życzę spokojnych i pogodnych świąt. Otrzymaliśmy aż pięć dni wolnego od giełdy i można pomyśleć o robieniu tych wszystkich rzeczy, na które nie mieliśmy czasu w 2013 roku.



Dodaj komentarz