
Wiadomo, że jeśli coś rośnie pionowo, to zmiana kierunku bywa bolesna. Tak było ze srebrem, które w piątek zaliczyło klasycznych krach.
Kurs spadał już ok. 35%, by na koniec sesji zakończyć na -28% (różnie to wygląda na różnych platformach). To drugi w historii taki spadek. Pierwszy miał miejsce 27 marca 1980, gdy kurs nurkował o 50%, a skończył na ok. -33%. To finał historii braci Hunt, którzy manipulowali wtedy rynkiem.
Uwaga: nie sprawdzajcie cen historycznych na stooq.pl. Tam są totalne przekłamania- podano, że kurs spadł tylko 4,5% podczas krachu w 1980.
Piątkowa sesja na obrazku:
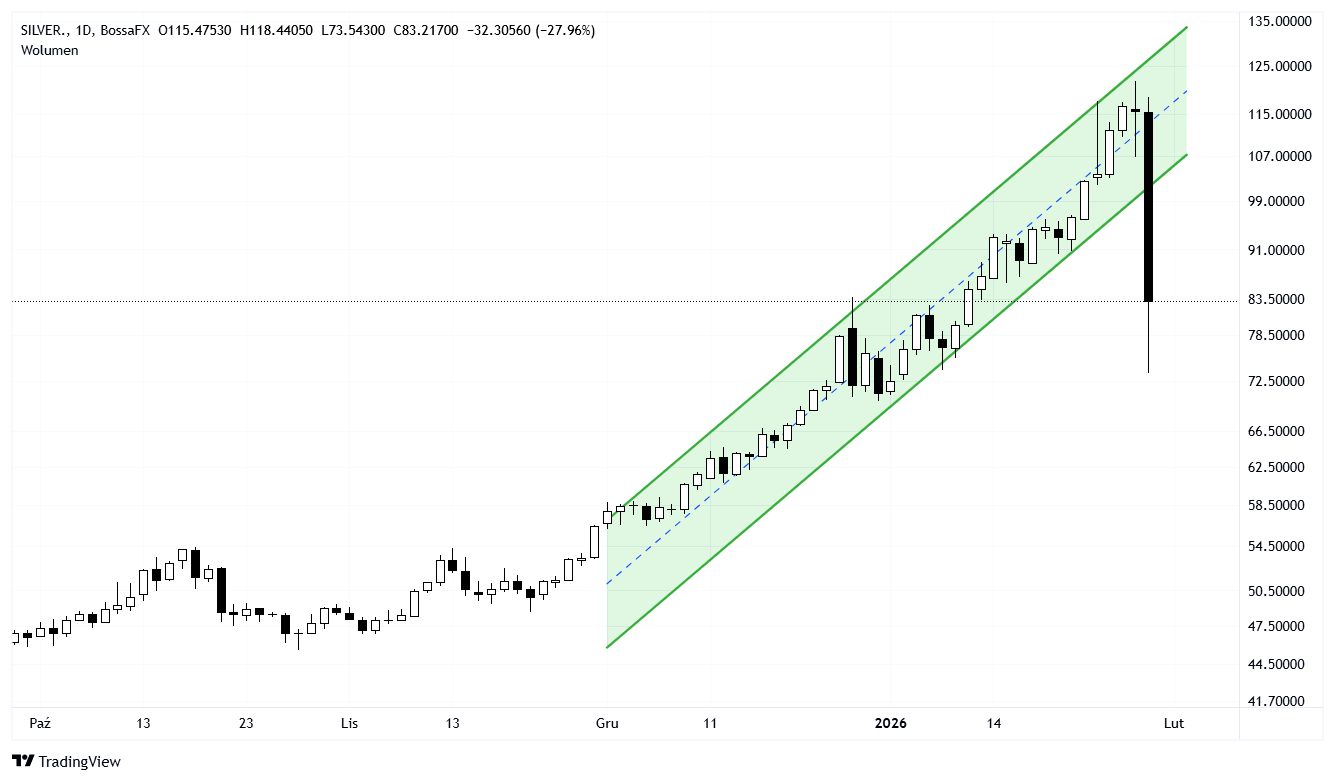
Można by skwitować to banalnym: szybko rosło, mocno spadło, norma. Tym razem historia była bardziej zawikłana. Był jednak kamyczek, który uruchomił lawinę.
Kurs rósł dość gwałtownie przez ostatnie tygodnie z powodu braków srebra, popytu przemysłu i ograniczeń sprzedaży wprowadzonych przez Chiny. Na to nałożyła się spekulacja, w rezultacie powstała bańka, było kwestią czasu, by pękła.
Z powodu ogromnej zmienności giełdy zaczęły podnosić zabezpieczenia i zmniejszać lewary.
13 stycznia 2026 r.: Chicago Mercantile Exchange (CME) zmieniła system depozytów dla kontraktów futures na srebro ze stałej kwoty dolarowej na procentową (w oparciu o wartość kontraktu). To zwiększyło wymagania kapitałowe proporcjonalnie do wzrostu ceny, ograniczając lewarowanie i tworząc ryzyko masowych wezwań do uzupełnienia depozytów (margin calls) nawet przy małych spadkach. Jeśli kurs rośnie nagle ze 100 na 120, czyli o 20%, to proporcjonalnie o tyle zwiększa się depozyt.
27 stycznia 2026 r.: CME dwukrotnie podniosła procentowe wymagania depozytowe w ciągu tygodnia, aby zapewnić odpowiednie pokrycie zabezpieczeń w warunkach wysokiej zmienności. To stworzyło naciągniętą sprężynę presji sprzedażowej, zmuszając inwestorów lewarowanych do likwidacji pozycji lub wpłacania dodatkowego kapitału. CME daje czas na dopasowanie pozycji, nie odbywa się to natychmiast.
Wielu brokerów z całego świata, w tym tych od CFD, zaczęło także podwyższać zabezpieczenia, ale podaż z tego tytułu jeszcze nie działała spadkowo, spekulacja wygrywała oraz wyciskanie krótkich pozycji.
W piątek CME ponownie podniosła poziom zabezpieczeń w trakcie sesji (z datą 2 luty na wejście w życie). W rezultacie depozyty z początkowych 9% urosły do 15% (45% na najbliższy miesiąc rozliczeniowy).
30 stycznia 2026 r. (dzień krachu): Prawdziwy problem wystąpił na rynkach azjatyckich: fundusz UBS SDIC Silver Futures Fund notowany na giełdzie w Shenzhen handlował z premią 36-64% w stosunku do kontraktów na Shanghai Futures Exchange (SHFE). To oznaczało, że fundusz o tyle był przewartościowany wobec posiadanych zasobów metalu lub instrumentów na niego. Inwestorzy spekulacyjnie przepłacali za nabycie jego jednostek z powodu hype’u na srebro i braku alternatyw w Chinach. Giełda w Shenzhen wprowadziła awaryjne całodniowe wstrzymanie handlu dla SDIC Silver. To zdarzyło się drugi raz, pierwszy tydzień wcześniej. Zamknięcie stworzyło pułapkę płynności dla chińskich inwestorów instytucjonalnych i detalicznych. Nie mogąc zlikwidować pozycji krajowych, musieli oni sprzedawać srebro i kontrakty futures na CME, aby pozyskać gotówkę lub zabezpieczyć ekspozycję.
Krach wynikał nie tyle z fundamentalnej słabości srebra, lecz z nagłej podaży, braku płynności i zamykania lewarowych pozycji w kontraktach z powodu podwyższenia zabezpieczeń przez giełdy, w tym CME oraz wielu brokerów CFD w ślad za nią. Potem już odpalały się stop-lossy, dochodziła kaskada sprzedaży i sprzedaży krótkiej z rynku.
W jakiś sposób dodatkowym wyzwalaczem było ogłoszenie nominacji K.Warsha na szefa Fed przez Trumpa, co wypłynęło jak już wyprzedaż trwała. Uważa się go za „jastrzębia” – zwolennika wyższych stóp procentowych. Wyższe stopy to niższe ceny metali szlachetnych. To mogło spotęgować efekty marż i problemów w Chinach, prowadząc do kaskadowych sprzedaży. Zwrócę uwagę na pewien brak logiki w ocenie kandydatury Warsha – Trump nie potrzebuje kogoś, kto podnosi stopy, jedynie posłuszny mu urzędnik ucinający szybko stopy jest dla niego akceptowalnym wyborem. Rynek pod wpływem emocji ma jednak krótki lont i dużo nie trzeba, aby jakaś informacja szybko rozbujała kursy. Często pomagają w tym algorytmy, które nie bawią się w niuanse, tylko szybko dyskontują newsy na zasadzie skojarzeń, a gdy zaczyna się zadawanie pytań i refleksje, algorytmy już skasowały zyski.
Być może doszły jakieś wydarzenia kolejne i będą wypływać w kolejne dni. A szczególnie istotne jest to (na granicy spisku):
Amerykańskie bańki miały przeogromne pozycje krótkie gromadzone od dawna, które kilku z nich groziły bankructwem przy tych cenach. Takie tąpnięcie wybawiło je z kłopotu, mogły wyjść z pozycji. Np. JP Morgan wyszedł ze swoich shorts na samym dnie spadku w piątek… Bankructwo mogło zagrozić płynności samej giełdzie CME. Nie bez powodu wszystko odbyło się na ostatniej sesji miesiąca, przed jego rozliczeniem. Już sam fakt, że giganci bankowi typu JP Morgan posiadają góry krótkich pozycji na tak szybko rosnącym rynku daje dużo do myślenia.
Mówi się o potężnych stratach, to także wyjdzie w kolejnych dniach. Z pewnością wielu traderów dostanie magin call, co może spowodować kolejną falę likwidacji pozycji długich w poniedziałek, choć chętnych na kupno po „okazyjnej” cenie także przybywa.
Czy kurs wróci na szczyt? 54% głosujących w naszej sondzie twierdzi, że warto kupić. Po fintwicie już krążą wykresy z ceną 425$. Nie wiem i nawet nie będę próbował spekulować co do przyszłości. Jeśli metalu będzie brakować, popyt i tak wróci.
—kat—



