
Wall Street Journal doniósł kilka dni temu, że 23-letni założyciel i prezes istniejącej zaledwie dwa lata spółki Snapchat, która nie generuje jeszcze przychodów i nie posiada sprecyzowanego modelu biznesowego, odrzucił propozycje akwizycji wyceniających spółkę na 3-4 miliardy dolarów.
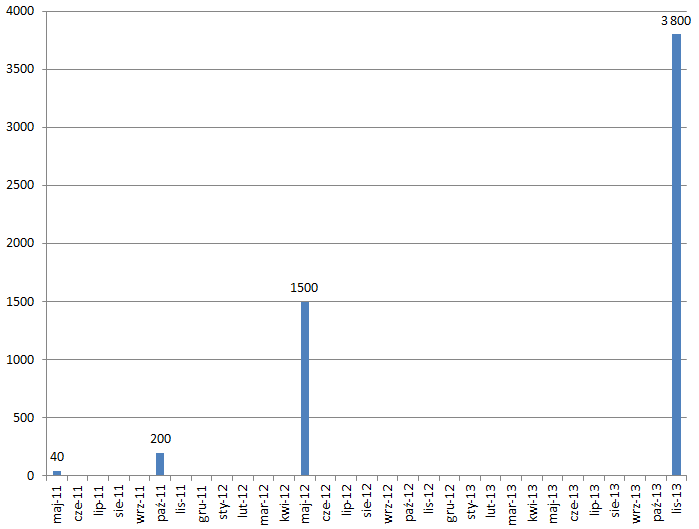
Jedna z tych propozycji pochodziła od Facebooka i była w całości oparta na gotówce (a nie na akcjach Facebooka). Chiński gigant internetowy Tencent wyraził zainteresowanie inwestycją w Snapchat przy wycenie na poziomie 4 mld USD. WSJ doniósł także, że inna spółka z segmentu mediów społecznościowych – Pinterest – pozyskała w październiku finansowanie przy wycenie 3,8 mld USD. Poniższy wykres pokazuje zmianę wartości tej ostatniej spółki:
Zastanawiam się ilu czytelników nie wiedziało, że coś takiego jak Snapchat istnieje. Snapchat to aplikacja, która pozwala na przesyłanie między użytkownikami zdjęć, filmów i rysunków uzupełnionych o komentarz – przy czym nadawca ustawia żywotność wiadomości (od 1 do 10 sekund), czyli czas, przez który będzie widoczna odbiorcom i będzie zapisana na serwerach Snapchat. Żywotność każdej wiadomości ograniczona jest więcej do kilku sekund. Nie piszę tego z własnego doświadczenia bo nigdy nie używałem tej aplikacji.
Snapchat budzi zainteresowanie innych spółek z branży nowych technologii ponieważ jest bardzo popularny wśród młodych ludzi, przede wszystkim nastolatków, którzy wykazują już znudzenie „starymi” sieciami społecznościowymi. Po drugie, Snapchat jest platformą stworzoną na urządzenia mobilne, przede wszystkim smartfony i tablety, i dlatego budzi zainteresowanie firm, które mają problem z ekspansją w tym segmencie rynku (na przykład Facebooka).
Naturalnie, nie mam zamiaru analizować perspektywy rozwoju Snapchatu ani rozważać zasadność wyceny tej spółki na poziomie wartości rynkowej Telekomunikacji Polskiej. Myślę natomiast, że to kolejny świetny pretekst by rozważyć problem podejścia inwestorów do baniek spekulacyjnych i do rzeczy, które w opinii wielu ludzi wyglądają na bańki spekulacyjne.
George Soros podzielił się kiedyś interesującą uwagą o bańkach spekulacyjnych: Bąble spekulacyjne na rynku akcyjnym nie biorą się z powietrza. Są solidnie osadzone w rzeczywistości ale rzeczywistość jest zniekształcona przez błędy w jej postrzeganiu.
Moim zdaniem, idealną pożywką do powstania baniek spekulacyjnych i rzeczy, które w opinii wielu ludzi wyglądają jak bańki spekulacyjne jest sytuacja, w której można wziąć dwóch rozumnych ludzi z gruntowną znajomością danego zagadnienia (na przykład mediów społecznościowych w przypadku Snapchatu), zwrócić się do nich o rzetelne zbadanie perspektyw danej spółki, sektora lub aktywa i otrzymać dwie przekonujące lecz kompletnie odmienne opinie. Można dostrzec tę sytuację w artykule WSJ o Snapchacie: część ekspertów wypowiada się bardzo entuzjastycznie o marketingowym potencjalne aplikacji a część uważa, że jest to kanał nie przedstawiający większej wartości dla reklamodawców.
Jeśli mamy do czynienia z taką sytuacją to ocena tego czy obserwujemy bańkę spekulacyjną czy rynek poprawnie wyceniający optymistyczną przyszłość będzie bardzo trudna. Stanowi to spory problem dla inwestorów ponieważ bańki spekulacyjne albo rzeczy, wyglądające w opinii wielu ludzi na bańki spekulacyjne związane są z silnymi, często długimi trendami, które w wielu strategiach inwestycyjnych są najlepszymi przyjaciółmi inwestora.
Robert Shiller, który poświęcił sporo czasu na badania nadmiernego entuzjazmu generującego anomalie, nieefektywności na rynku finansowym podał kilka oznak, których zaobserwowanie powinno zapalić u inwestorów żółte światło ostrzegawcze:
- silny wzrost ceny aktywów
- zainteresowanie szerokiej populacji wspomnianym wzrostem cen
- towarzysząca wzrostowi zainteresowania zwykłych ludzi medialna gorączka
- doniesienia o beneficjentach wzrostu cen aktywów, ich nowo-stworzonym bogactwie wzbudzające zawiść u ludzi, którzy stali z boku
- wzrost zainteresowania zwykłych ludzi możliwością inwestowania na „gorącym” rynku – pojawienie w sektorze nowej grupy inwestorów
- pojawienie się teorii o „nowej erze” wyjaśniających bezprecedensowy wzrost cen i naciągnięte wyceny
- obniżenie standardów kredytowania (dodałbym: finansowania – T.)
Jeśli weźmiemy pod uwagę kryteria Shillera to możemy dostrzec oznaki „bańkowatości” na wielu gorących obecnie rynkach, w tym w segmencie nowych technologii społecznościowych. Moim zdaniem dojście do tego typu wniosków stanowi dopiero początek procesu inwestycyjnego.
Komentowanie na żywo realnych i wyimaginowanych baniek spekulacyjnych z nieodzownym wyzywaniem od idiotów inwestorów, którzy biorą w nich udział jest świetnym pomysłem na popularny serwis rozrywkowo-informacyjny ale nie sprawdza się jako strategia inwestycyjna. Stanie z boku i patrzenie na silny trend wzrostowy nie zapewni zysków – choć w wielu przypadkach może uchronić przed poważnymi stratami a więc wypełnić dwie podstawowe zasady inwestycyjne Buffetta:
- Unikaj trwałej utraty kapitału
- Pamiętaj o zasadzie numer 1
Inwestorzy mają także możliwość zajęcia długiej pozycji na bańkach spekulacyjnych lub krótkiej sprzedaży baniek spekulacyjnych, czyli zajmowania pozycji pod ich pęknięcie. Nic nie stoi na przeszkodzie by obydwie te strategie stosować w przypadku tej samej bańki spekulacyjnej. Tymczasem media i komentatorzy rynkowi oferują czarno-biały świat, w których albo jest się cheerleaderem wzrostów, w najlepszym wypadku ignorującym wszystkie sceptyczne głosy albo jest się jedyną ostoją rozsądku z góry patrzącą na lemingi angażujące swój kapitał w coś co jest oczywistym bąblem spekulacyjnym. Jak wspomniałem kiedyś taka postawa ma sens z punktu widzenia sektora mediów czy doradztwa inwestycyjnego ale może być niekorzystna dla inwestorów, którzy angażują na rynku własne pieniądze.



