
Inwestorzy zdają sobie sprawę, że suche wskaźniki finansowe (takie jak cena/zysk, wskaźniki rentowności, wskaźniki efektywności czy tempo wzrostu przychodów i zysków) nie są jedynymi czynnikami decydującymi o giełdowej wycenie spółek.
Jest na przykład oczywiste, że w okresie rynkowego entuzjazmu, nawet jeśli dotyczy tylko konkretnych branż, spółki notowane są przy wyższych wskaźnikach wyceny niż w okresie rynkowego pesymizmu i strachu. Na wycenę spółek wpływają też „miękkie”, jakościowe czynniki związane z reputacją firmy, postrzeganiem zarządu, oceną ładu korporacyjnego albo sposobu traktowania akcjonariuszy mniejszościowych. Te czynniki często decydują o dyskoncie z jakim notowane są spółki kontrolowane przez Skarb Państwa.
W najnowszej rekomendacji dla Comarchu analityk DM BOŚ poinformował, że dokonał zmian w założeniach wyceny (np. zlikwidował 10% dyskonto względem porównywalnych spółek) ze względu na oczekiwania inwestorów, że kierunek zmian w spółce po sukcesji będzie korzystny dla inwestorów mniejszościowych.
Co obejmuje ten kierunek zmian w spółce? Chodzi na przykład o deklarację nowej prezes Comarchu, że ważne będą dla niej zarówno wyniki finansowe jak i kurs akcji Comarchu. Inwestorzy oczekują zmian w polityce informacyjnej oraz wielu działań optymalizacyjnych. Na przykład innego podejścia do finansowania klubu Cracovia czy polityki wynagrodzeń zarządu i dodatkowych benefitów zarządu. Zmienić się może także podejście do generujących koszty peryferyjnych linii biznesowych.
Część z tych zmian wpłynie bezpośrednio na osiągane przez spółkę wyniki finansowe. Jednak istotny jest także ich efekt wizerunkowy: dotyczący zniwelowania asymetrii w traktowaniu różnych grup akcjonariuszy.
W przypadku małych i średnich spółek na GPW duży wpływ na postrzeganie spółki przez inwestorów a przez to na wskaźniki, przy których spółka jest notowana ma na przykład zmiana polityki spółki w kwestii dzielenia się zyskiem z akcjonariuszami. Rozpoczęcie wypłacania dywidendy przez spółkę, która mimo dobrych wyników finansowych przez wiele lat nie dzieliła się zyskiem z akcjonariuszami, często traktowane jest jako generalna zmiana podejścia głównego akcjonariusza do obecności na rynku akcyjnym. Co niweluje dyskonto z jakim wyceniana była spółka.
Wczoraj Stephen Wilmot z Wall Street Journal w pośredni sposób zwrócił uwagę na inny „miękki” czynnik wpływający na wycenę spółek. Wilmot pisał o drastycznej różnicy w wycenie dwóch producentów samochodów elektrycznych: chińskiego BYD i amerykańskiej Tesli. Chińska spółka trafiła niedawno na pierwsze strony gazet bo wyprzedziła Teslę pod względem liczby sprzedanych samochodów elektrycznych.
BYD sprzedaje więcej tańszych modeli ale w 2024 przychody obydwu spółek mają być niemal identyczne. BYD osiąga niższe zyski operacyjne ale już przepływy pieniężne netto są na zbliżonym poziomie. Z drugiej strony BYD ma dużo wyższe tempo wzrostu przychodów i duże lepsze perspektywy zwiększania sprzedaży w najbliższych latach.
Kapitalizacja Tesli to 566 mld USD. Spółka notowana jest przy przyszłym C/Z na poziomie 62. Kapitalizacja BYD to 86 mld USD. Spółka jest notowana przy przyszłym C/Z na poziomie 15.
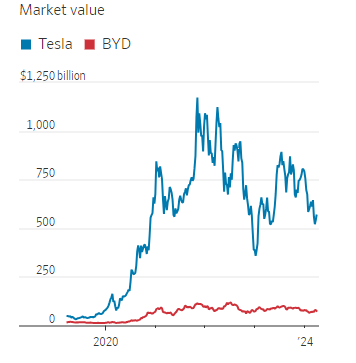
Skąd się bierze tak drastyczna różnica? Część z niej na pewno można przypisać dyskontowi z jakim notowane są chińskie spółki technologiczne. Widać to na przykład w wycenach Alibaba i Tencent, które są notowane przy wskaźnikach C/Z na poziomie 8,6 i 13,8. Są to wskaźniki wyceny drastycznie odbiegające w dół od wycen „wspaniałej siódemki”. To efekt działań chińskich władz, które od kilku lat starają się „ograniczyć” siłę chińskich spółek technologicznych.
Część czytelników może zaprotestować i powiedzieć, że porównywanie Tesli do BYD nie ma większego sensu bo Tesla nie jest producentem samochodów elektrycznych. Jest spółką technologiczną z olbrzymim potencjałem na rynku energii (system magazynowania energii) i AI (system autonomicznych pojazdów). Wycena Tesli jako producenta samochodów elektrycznych nie ma sensu bo ignoruje olbrzymi potencjał innych linii biznesowych.
Moje pytanie brzmi: skąd się bierze to przekonanie? Moim zdaniem jest niemal wyłącznie oparte na reputacji Elona Muska jako wizjonera, który potrafi „dostarczać” technologicznie złożone projekty i skutecznie je komercjalizować. Częściowo jest także oparte na jego rozpoznawalności, charyzmie i umiejętności robienia szumu wokół siebie i swoich firm. Te ostatnie czynniki sprawiają, że Tesla jest czasem wymieniana jako spółka memowa i jest zapewne jedynym blue chipem z taką etykietą.
Jestem przekonany, że znakomita część premii z jaką notowana jest Tesla względem innych producentów aut elektrycznych i innych spółek technologicznych wynika bezpośrednio z reputacji Elona Muska. To jedyny powód, dla którego Tesla przy zerowym wzroście zysku na akcję notowana jest przy wskaźniku cena/zysk o 50% wyższym niż Nvidia (60 vs. 40). Nvidia.
Myślę, że to jedna z najlepszych ilustracji roli „miękkich” wskaźników wyceny.
