
Niemal wszyscy martwią się wysoką koncentracją amerykańskiego rynku akcyjnego. Być może martwią się nią nawet inwestorzy „zapakowani po uszy” w akcje wspaniałej siódemki.
Analitycy regularnie zwracają uwagę na fakt, że udział wspaniałej siódemki w kapitalizacji S&P 500 sięga poziomu 30% a 10 największych spółek stanowi około 1/3 kapitalizacji całego indeksu. Myślę, że można wyodrębnić dwa podstawowe zagrożenia, które analitycy i inwestorzy widzą w wysokiej koncentracji. Po pierwsze interpretują wysoką koncentrację i wysoki udział wspaniałej siódemki w generowaniu stóp zwrotu z indeksu S&P 500 jako… argument za bańką spekulacyjną albo początkiem formowania się bańki spekulacyjnej na spółkach wspaniałej siódemki. Po drugie podkreślają fakt, że wysoka koncentracja komplikuje proces inwestycyjny – niedoważanie wspaniałej siódemki z reguły kończy się wyraźną przegraną z szerokim rynkiem. Ostrzegają też przed scenariuszem, w którym wspaniała siódemka zabierze to co dała inwestorom i pociągnie za sobą cały rynek w dół.
W sytuacji gdy indeks S&P 500 ma za sobą ponad 80 sesji bez przynajmniej 2% odejścia od szczytów a część wspaniałej siódemki (Apple, Google i Tesla) zaczyna okazywać oznaki słabości nie zamierzam argumentować, że wzrostowy trend w segmencie wspaniałej siódemki jest niezagrożony.
Chciałbym zwrócić uwagę na dwa kontrariańskie głosy, wśród wielu, które pojawiły się gdy na rynku uformował się wyraźny konsensus w kwestii koncentracji na amerykańskim rynku. W dużym uproszczeniu konsensus sugeruje, że skala koncentracji jest ekstremalna i że jest ona zagrożeniem. Obydwa głosy bezpośrednio dotyczą pierwszego punktu (wyjątkowości koncentracji w USA) ale pośrednio dotyczą też drugiego (związanego z nią zagrożenia).
Kilka osób zwróciło uwagę na fakt, że koncentracja w USA wcale nie jest ekstremalnie wysoka… jeśli porównamy ją z koncentracjami innych rynków akcyjnych. Na profilu na platformie X zwróciliśmy uwagę, że udział 10 największych krajowych spółek w kapitalizacji całego głównego parkietu GPW wynosi 55%. Polski rynek akcyjny nie jest tu wyjątkiem bo nie brakuje rynków, na których top 10 spółek ma ponad 50% udział.
Pokazuje to wykres z Financial Times:
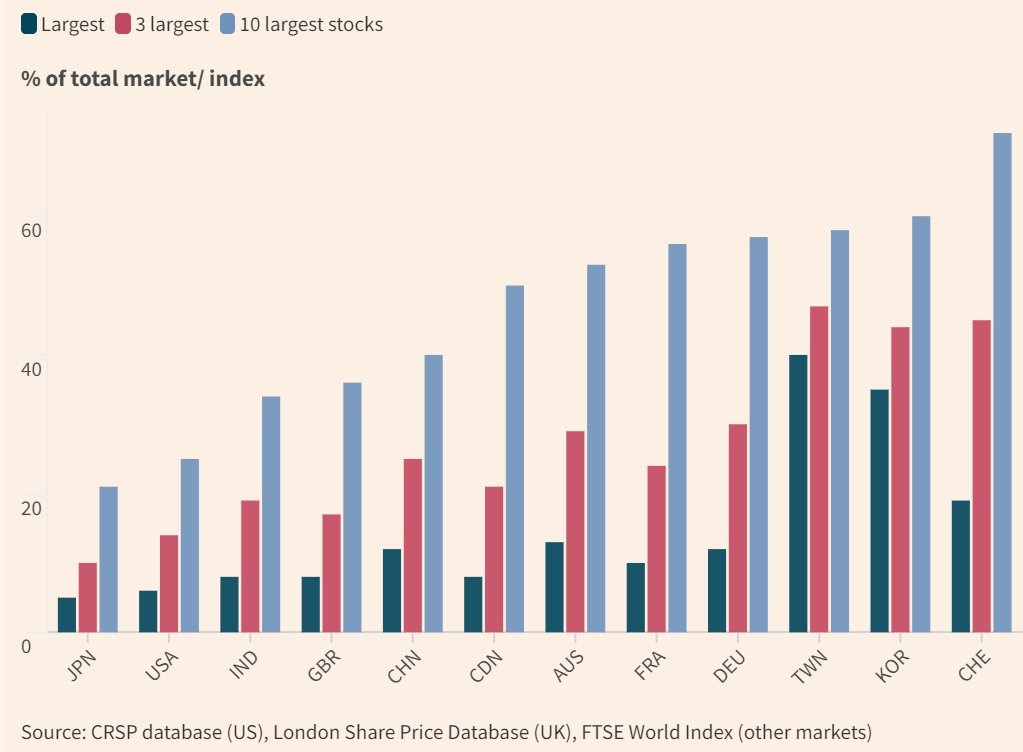
Porównywanie amerykańskiego rynku do giełd niewielkich, nastawionych na eksport gospodarek jest naciągane bo takie gospodarki mają tendencję do tworzenia jednego lub kilku eksportowych championów, które dominują lokalne giełdy (jak Samsung w Korei, TSMC na Tajwanie albo Nestle, Roche i Novartis w Szwajcarii). Jednak koncentracja w USA jest niższa niż koncentracja na rynkach akcyjnych dużych gospodarek: chińskiej, indyjskiej czy niemieckiej.
Faktem jest jednak, że gdy zestawimy udział (30%) wspaniałej siódemki w S&P 500 z udziałem (25%) Granolas (11 topowych europejskich firm) w Stoxx 600 to okaże się, że rynek amerykański jest bardziej skoncentrowany. Optymiści mogą argumentować, że USA ma więcej zwycięskich megakorporacji niż Europa. To zaleta a nie wada rynku.
Powyższe rozważania pokazują kolejną specyfikę małych lokalnych rynków, którą „biorą na siebie” inwestorzy lokujący większość swoich inwestycji na lokalnej giełdzie. Inwestują na bardzo skoncentrowanym rynku.
Owen Lamont z Acadian zauważył inny interesujący fakt: wykresy pokazujące historycznie bezprecedensową koncentrację S&P 500 z reguły zaczynają się w 1990 lub 1980 roku. Wnikliwy inwestor może zapytać: jak to wyglądało wcześniej?
Odpowiedzi udziela Frederik P. Schlingemann w badaniu Have exchange-listed firms become less important for the economy? W badaniu znajduje się wykres pokazujący udział największej spółki i trzech największych spółek w kapitalizacji całego amerykańskiego rynku (a więc minimalnie szerszego niż S&P 500):
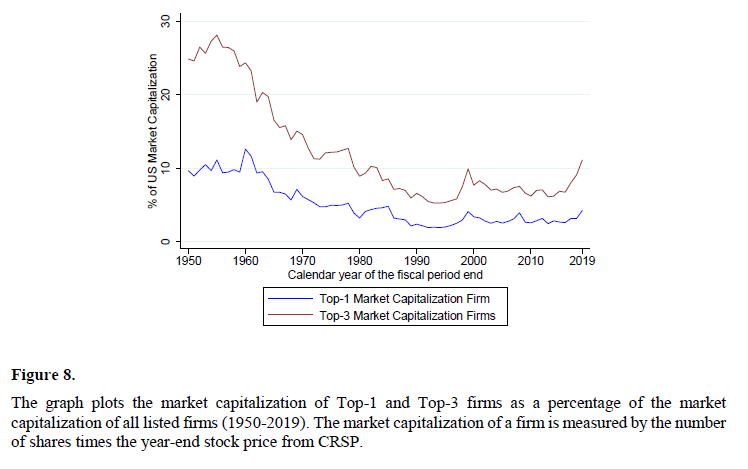
Jak widać w latach 50’ udział trzech największych firm (GM, AT&T i Exxon Mobil) wynosił niemal 30%. Dopiero w połowie lat 60’ udział trzech największych spółek spadł poniżej 20%. Obecnie, udział wspaniałej siódemki na poziomie 30% taktowany jest natomiast jako historyczne ekstremum.
W badaniu Schlingemanna moją uwagę zwrócił jeszcze jeden szczegół: imponująca trwałość składu czołowej trójki: przez niemal cztery dekady na podium zestawienia największych amerykańskich firm stawały cztery spółki: wspomniane GM, AT&T i Exxon Mobile oraz IBM.
Wykres poniżej pokazuje kapitalizację największej amerykańskiej spółki od 1950 roku:
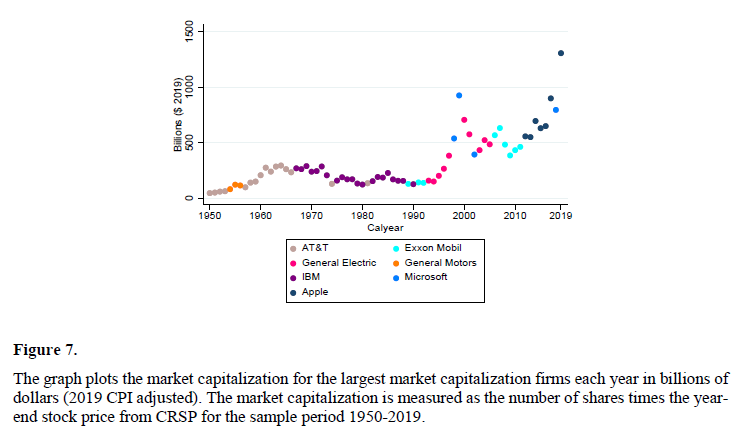
Jak widać w latach 1950-1990 liderem była jedna z zaledwie trzech firm: GM, AT&T i IBM. Tak więc w latach 50’ i 60’ amerykański rynek był nie tylko ekstremalnie skoncentrowany ale także „mocno zabetonowany”, przynajmniej na samym szczycie.
Paradoksem jest fakt, że lata 50’ i pierwsza połowa lat 60’ traktowane są w USA (zarówno przez osoby o lewicowych jak i prawicowych sympatiach politycznych) jako „złota epoka”, w której gospodarka pracowała na wszystkich Amerykanów (wszystkich białych Amerykanów? -T.), w której nie było rażących nierówności ekonomicznych. Jak widać nie dotyczy to rynku akcyjnego, który zdominowały został przez 3-4 megakorporacje.

