
Rok 2022 obfitował w wzbudzające kontrowersje i dyskusje sytuacje rynkowe. Jedną z nich było nieudane wezwanie na akcje Develii. Wezwanie ogłoszono na początku stycznia 2022 a zakończyło się niepowodzeniem tuż przed wybuchem wojny na Ukrainie.
Inwestorzy finansowi chcieli kupić pakiet 66% akcji spółki i przejąć nad nią kontrolę. Początkowo zaproponowali 3,34 zł za akcje. Bezpośrednio przed ogłoszeniem wezwania akcjami Develii handlowano po około 3 zł.
Po drugiej stronie wezwania kluczową rolę odgrywały cztery fundusze kontrolujące około 60% akcji Develii. Ich udział w wezwaniu był konieczny by spełniony został warunek osiągnięcia 66% akcji przez wzywających.
Wzywający dwukrotnie podnosili cenę w wezwaniu: najpierw do 3,9 zł a potem do 4,15 zł za akcję. Fundusze nie sprzedały akcji w wezwaniu i zakończyło się ono niepowodzeniem.
Przyznam szczerze, że nie rozumiałem decyzji funduszy. Ostateczna rozgrywka miała miejsce w drugiej połowie lutego 2022 roku. W tym okresie ryzyko destabilizacji sytuacji na Ukrainie i konfliktu było już wyraźnie widoczne (choć zapewne niewielu inwestorów oczekiwało, że konflikt osiągnie taką skalę i natężenie). Wyraźnie widoczne były też tendencje inflacyjne w gospodarce (później zostały wzmocnione efektem rosyjskiej inwazji na Ukrainę). Trwał już cykl podwyżek stóp procentowych w Polsce i można było oczekiwać, że wzrost kosztów kredytu będzie miał negatywne konsekwencje dla rynku nieruchomości, na którym działa Develia.
Powyższy akapit nie wynika z efektu pewności wstecznej. Tuż po porażce wezwania (23 lutego 2022) napisałem na blogu: Zaskoczenie (decyzją funduszy) dotyczy dużo większej grupy inwestorów, w tym autora niniejszego tekstu i wynika z przekonania, że cena 4,15 zł przy aktualnym układzie zagrożeń dla rynku akcyjnego (potencjalna wojna za wschodnią granicą) wydaje się atrakcyjna.
Zwróciłem wtedy uwagę, że postawa funduszy będzie bardziej zrozumiała jeśli założymy, że operują one na rynku akcyjnym przy wieloletnim horyzoncie inwestycyjnym i niemal nieograniczonej tolerancji na obsunięcia. Przy takich założeniach inwestycyjnych można sobie pozwolić na czekanie aż w końcu rynek dostrzeże rzeczywistą wartość fundamentalną spółki. Nawet wtedy gdy dostrzega się na horyzoncie zagrożenia, które w krótkim czy średnim terminie mogą zgnieść rynkową wartość spółki.
Myślę, że zdecydowana większość inwestorów indywidualnych funkcjonuje na rynku akcyjnym w relatywnie krótkim horyzoncie inwestycyjnym i przy ograniczonej tolerancji na obsunięcia. Działając w takich warunkach muszą zwracać uwagę na rynkowe otoczenie, które determinuje cenę akcji spółki na giełdzie i nie mogą w pełni koncentrować się na wyznaczonej w trakcie analizy wartości fundamentalnej spółki.
Już miesiąc po porażce wezwania kurs spółki powrócił do poziomu 3 zł za akcje. Był to jednak dopiero początek przeceny. W październiku 2022 kurs Develii ustanowił minimum na poziomie 1,786 zł. To 57% poniżej ostatecznej ceny wezwania. Skala obsunięcia będzie mniejsza jeśli uwzględnimy wypłaconą latem dywidendę w wysokości 0,45 zł na akcję. Ciągle mamy jednak do czynienia z bolesnym, niemal 50% obsunięciem.
Nie jest więc zaskoczeniem, że niemal przez cały 2022 rok fundusze, które nie sprzedały akcji Develii w wezwaniu były obiektem krytyki i szyderstw ze strony indywidualnych inwestorów w mediach społecznościowych. Trzeba bowiem zauważyć, że postawa funduszy przesądziła o niepowodzeniu wezwania a więc uniemożliwiła sprzedaż akcji inwestorom, którzy w lutym 2022 uważali cenę 4,15 zł za akcje Develii za atrakcyjną.
Kilka dni temu Kamil Sochanek zwrócił uwagę, że kurs Develii niemal powrócił do ostatecznej ceny z wezwania. Wczoraj sesyjne maksimum wyniosło 4,175 zł. Jeśli uwzględnimy wypłaconą dywidendę to możemy stwierdzić, że kurs spółki jest już wyraźnie powyżej ceny z wezwania z lutego 2022.
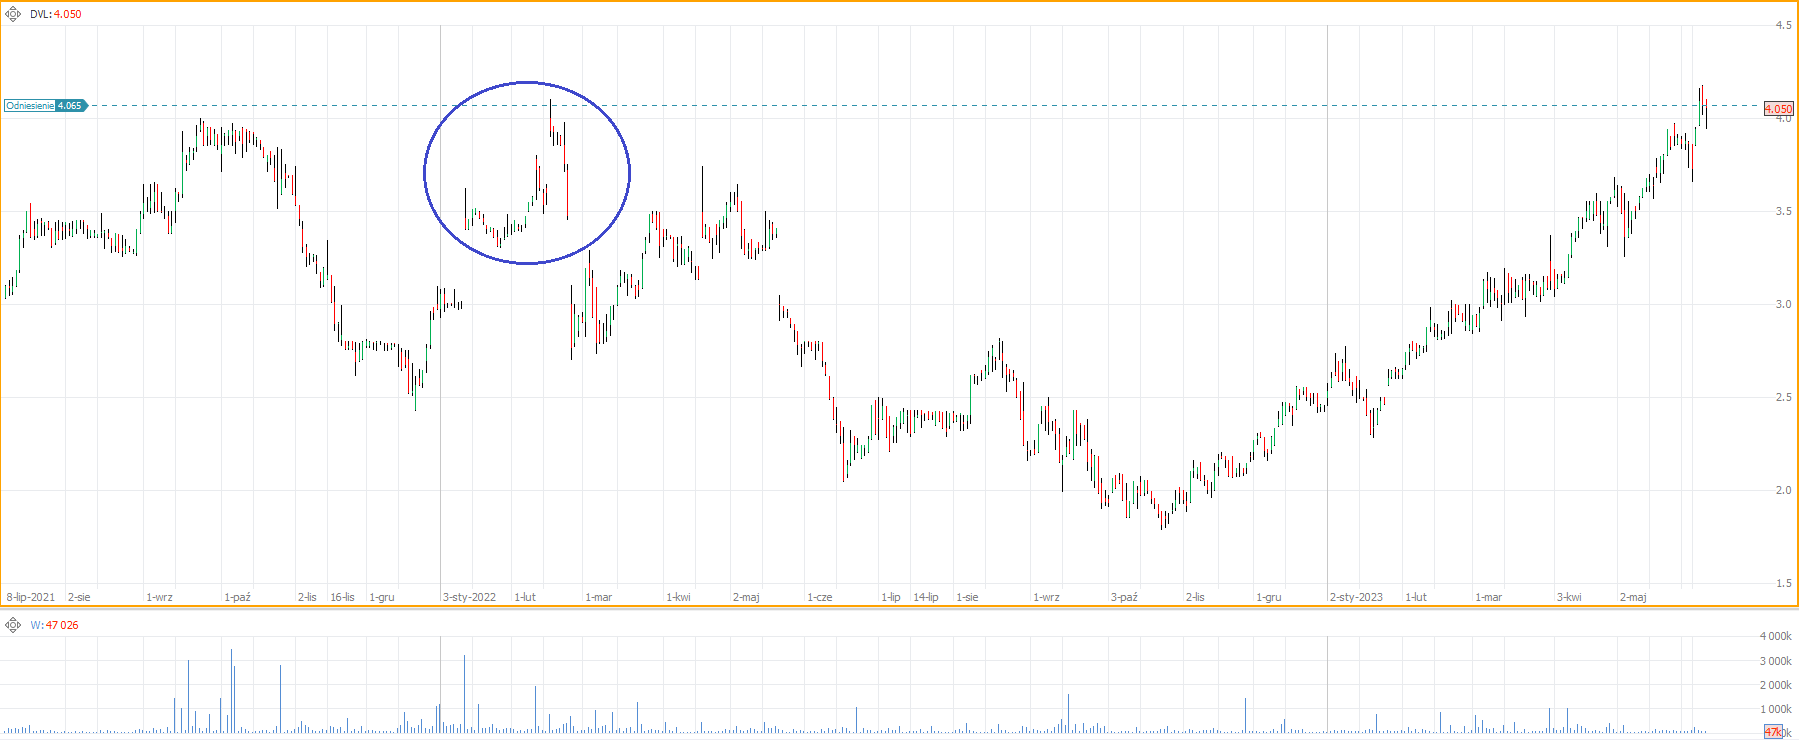
Przykład Develii pokazuje, że w uproszczonej ocenie decyzji inwestycyjnych (koncentrującej się na wyniku finansowym) horyzont czasowy może odgrywać kolosalną rolę. Ta sama decyzja, niesprzedawanie akcji w wezwaniu, w październiku 2022 roku wydawała się oczywistym błędem, totalną głupotą a w czerwcu 2023 można ją uznać za przemyślany ruch inwestycyjny. Moim zdaniem przykład Develii pokazuje też jak niewiarygodnym wskaźnikiem jakości, poprawności decyzji inwestycyjnych jest wynik finansowy tych decyzji.
Historia Develii potwierdza też, że poznanie i zaakceptowanie swojego horyzontu czasowego i tolerancji na obsunięcia jest niezbędne do zbudowania skutecznej strategii inwestycyjnej. Możemy sobie wyobrazić inwestora, który włożył mnóstwo pracy w analizę portfela projektów Develii na początku 2022 roku i uznał, że zarząd spółki ma rację w stwierdzeniu, że nawet ostateczna cena w wezwaniu nie odzwierciedla wartości godziwej spółki. Mógł też poprawnie założyć, że zainteresowanie inwestorów finansowych i prowadzony przez zarząd przegląd opcji strategicznych zwiększają szansę na to, że rynek w końcu dostrzeże rzeczywistą wartość spółki.
Nie miałoby to żadnego znaczenia gdyby gdzieś między marcem a październikiem 2022 roku skapitulował i uciął stratę na inwestycji w Develię.



