
Motyw szukania na rynku akcyjnym rozrywki, ekscytacji, poczucia wspólnoty i przynależności, satysfakcji z realizowania „wyższej misji” od dwóch lat pojawia w moich blogowych tekstach.
Mam wobec poruszania tego motywu mieszane uczucia. Z jednej strony to cały czas jest margines rynku akcyjnego bo dotyczy tylko niewielkiej części indywidualnych inwestorów. Z drugiej strony regularnie napływają sygnały świadczące o tym, że zjawisko zwiększa swoją skalę, przyciąga uwagę firm inwestycyjnych i powoduje realne szkody finansowe (o czym świadczą na przykład relacje ludzi, którzy stracili życiowe oszczędności nagonienie na jakąś grzankę w rodzaju Bed Bath & Beyond).
Od początku października media biznesowe poświęcają uwagę nowej propozycji na rynku ETF-ów: dwóm funduszom opartym na rynkowych rekomendacjach Jima Cramera z programu Mad Money na CNBC. Ze wspomnianych funduszy więcej zainteresowania przyciąga Inverse Cramer ETF (SJIM), który w dużym skrócie ma robić dokładnie odwrotnie niż to co Jim Cramer radzi robić.
Cramer jest archetypem influencera inwestycyjnego, telewizyjnej „gadającej głowy”, która jest w stanie wyjaśnić każdy ruch cen na rynku i która zawsze ma ostre, kontrowersyjne opinie o tym, która spółka będzie kolejnym Amazonem a która spółka jest skończona. W ostatnich latach wizerunek Cramera mocno ewoluował – prowadzący Mad Money dorobił się statusu antywskaźnika, rynkowej fajtłapy, która zawsze się myli.
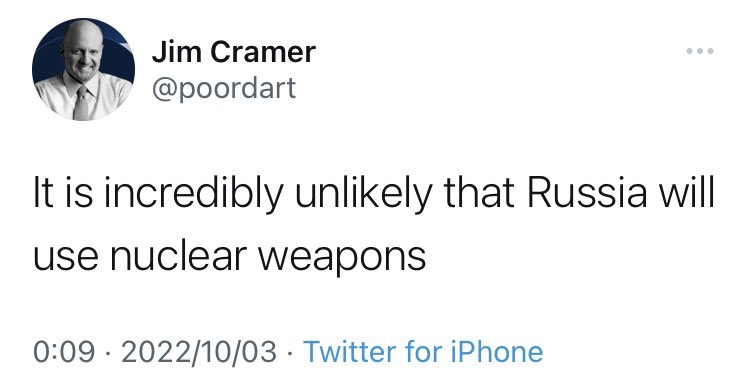
Ta idea przekroczyła granice świata finansów o czym świadczy fakt, że Reuters i Associated Press odczuły potrzebę zweryfikowania memu z tweetem Cramera, w którym miał wyrazić przekonanie, że użycie przez Rosję broni nuklearnej jest mało prawdopodobne. Sam mem wydał mi się zabawny ale pokazuje też status Cramera w kulturze internetowej: jest wzorcem kogoś kto zawsze się myli.
Dlatego idea ETF-u, który będzie inwestował wbrew Cramerowi „spodobała się” mediom finansowym i inwestorom. Tym bardziej, że będzie go tworzyć ta sama firma, która ma w swoim dorobku, SARK ETF, działający już niemal rok fundusz, który anty-naśladuje ARK ETF zarządzany przez Cathie Wood. Z całą pewnością wyniki SARK ETF przyciągną inwestorów do funduszu anty-naśladującego Cramera.

W tym miejscu warto zauważyć, że SARK ETF ma już ponad 400 mln USD aktywów. To ciągle jest nisza i wielkość odpowiadająca zaledwie 5% aktywów pod zarządzaniem ARK ETF. Jednocześnie jest to kwota w pełni uzasadniająca biznesowy sens tego rodzaju produktów (z punktu widzenia ich dostawców oczywiście).
Zestawiłem „odwrócony ARK” z „odwróconym Cramerem” ponieważ wielu komentatorów porównuje obydwa produkty. Moim zdaniem jest pomiędzy nimi kolosalna różnica. Fundusz ARK to konkretny wehikuł inwestycyjny z konkretnymi aktywami. Odwzorowanie albo anty-odwzorowanie jego zachowania nie sprawia metodologicznych trudności (choć można sobie wyobrazić techniczne problemy z „shortowaniem” niektórych pozycji). Co więcej fundusz ARK realizuje konkretną strategię inwestycyjną, którą można klarownie opisać posługując się inwestycyjnymi narzędziami: na przykład przez pokazanie ekspozycji na poszczególne rynkowe czynniki (factors). Można więc sobie wyobrazić inwestycyjną tezę zagrania przeciwko tej strategii, zwłaszcza w konkretnym otoczeniu gospodarczym i inwestycyjnym. Innymi słowy SARK, choć oparty na kontrowersyjnej idei, ma inwestycyjny sens.
Jim Cramer to z inwestycyjnego punktu widzenia kilkaset nie do końca jednoznacznych prognoz kwartalnie, dotyczących najróżniejszych instrumentów i segmentów rynku. Nawet początkowy kierunek tych prognoz może zostawiać pole do interpretacji. Wiele z tych prognoz nie ma punktu wyjścia (gdy Cramer mówi, że nie lubi spółki X to zapewne nie zapisuje tego w notatniku i nie sprawdza każdego dnia czy zmienił swoją opinię o spółce X). Z metodologicznego punktu widzenia stworzenia portfela Cramera i portfela anty-Cramera jest trudne i pozostawia bardzo dużą swobodę twórcy. Jest to możliwe. Istnieje na przykład indeks „odwróconego Cramera”. Nie jest jednak oczywiste jak duży będzie udział Cramera a jak duży autorski wkład zarządzających w końcowy kształt Inverse Cramer ETF. Zwraca na to uwagę prospekt funduszu.
Nie istnieje też żadna usystematyzowana, koherentna strategia inwestycyjna stojąca za twitterowymi i telewizyjnymi rekomendacjami Cramera. Nie ma więc inwestycyjnej tezy, która może stać za ideą anty-naśladowania Cramera. Tezy „Cramer jest głupi” albo „Cramer jest emocjonalnym antywskaźnikiem” nie obronią się jako tezy inwestycyjne.
Innymi słowy myślę, że Inverse Cramer ETF jest patologią w segmencie produktów inwestycyjnych. To nie jest produkt inwestycyjny w znaczeniu produkt służący do inwestycji. Nie argumentuję, że Inverse Cramer ETF będzie osiągał słabe (gorsze od rynku) wyniki inwestycyjne (mieliśmy wiele spektakli, w których „inwestujące zwierzęta” wygrywały z rynkiem przez jakiś czas). Nie argumentuję, że nie ma powodu by kupić udziały w Inverse Cramer ETF – myślę, że wielu osobom sprawi to sporo frajdy. Nie widzę powodów by inwestować w produkt, którego strategia oparta jest na robieniu odwrotnie do zaleceń pojedynczego telewizyjnego celebryty (nawet jeśli ta telewizyjna osobowość pracowała kiedyś w sektorze finansowym i zarządzała funduszem hedge).
Dokładnie te same argumenty, których używa się przeciwko naśladowaniu inwestycyjnych influencerów można zastosować przeciwko anty-naśladowaniu inwestycyjnych influencerów. Jeśli ktoś myśli, że kupowanie akcji spółek, które Jim Cramer poleca w Mad Money jest nierozsądne a idea kupowania akcji spółek, które Jim Cramer odradza w Mad Money wydaje się mu sensowna to moim zdaniem ma błędy model funkcjonowania świata.
Faktem jest, że na rynku funkcjonuje tysiące influencerów, celebrytów, ekspertów. Produkują olbrzymią ilość rynkowych opinii. W pewnych okresach część influencerów będzie mieć serie poprawnych opinii a część serię błędnych opinii. Opinia publiczna może takie serie uznać za przejaw kompetencji albo braku kompetencji. Jeśli tak zrobi to pojawi się zapewne skrzywienie interpretacyjne – rekomendacje kogoś z opinią guru będzie się naciągać by wyglądały poprawnie, rekomendacje kogoś z opinią antywskaźnika będzie się interpretować tak by wyglądały błędnie.
Ustalenie czy za serią poprawnych opinii stoją realne kompetencje jest praktycznie niemożliwe i dlatego opieranie swoich decyzji inwestycyjnych na opiniach guru jest karkołomną strategią. Dokładnie ta sama logika obowiązuje jednak w przypadku anty-guru.

