
Ten wpis został zaproponowany przez odwiedzających nasz profil twitterowy, więc na ich życzenie jeszcze jedno ćwiczenie ze strategii uśredniającej, ale w specjalnych ustawieniach czasowych.
Zaproponowali nasi czytelnicy takie 2 ustawienia do symulacji:
Warunek 1. Zamiast strategii uśredniania ceny DCA miałem użyć podobnej strategii – VCA, czyli „uśredniania wartości”
Strategię tę opisywałem lata temu tu na blogu w tym -> wpisie.
Nie będę więc powtarzał całych zasad, tylko w dużym skrócie wyjaśnię jak działa:
– budujemy pełną pozycję na raty w równych odcinkach czasowych
– wykładamy na każdorazowy zakup taką kwotę, by cała inwestycja miała stały przyrost wartości.
Polega to na tym, że zakładamy na przykład, iż co kwartał nasz portfel musi zmieniać się o 3 000 Pln. Za tyle kupujemy w pierwszej racie. Przy drugiej racie nasz portfel ma mieć już wartość o 3 000 PLN większą, a więc 6 000 PLN, więc obliczamy jaką ma wartość aktualną, odejmujemy ją od tych 6 000 PLN i za różnicę dokupujemy wybrane aktywa. Przy trzeciej racie wartość musi wzrosnąć do 9 000 PLN, w następnej 12 000 PLN i tak dalej.
Warunek 2. Okres symulacji przyjąć taki, aby na początku indeks WIG rósł, a potem spadał.
Idealnie nadawał się to tego okres sprzed i po ostatnim rekordzie WIG ze stycznia 2018 roku. I w takim razie pierwszego dnia tego testu WIG miał wartość nieznacznie wyższą niż ostatniego dnia, a ten dzień ostatni wypadł gdy zaczęła się bessa covidowa.
Mamy ponownie jak w poprzednim wpisie symulację 2 scenariuszy:
1. Va banque
Kupujemy hipotetycznie WIG za dostępny kapitał pierwszego dnia symulacji i po prostu trzymamy do ostatniego dnia.
2. VCA, czyli kupno na raty.
Kupujemy na raty jak wyjaśnione wyżej. Łącznie wydajemy dokładnie tyle, ile wydaliśmy w opcji VA banque.
Pomijam przy tym koszty transakcji dla lepszego porównania.
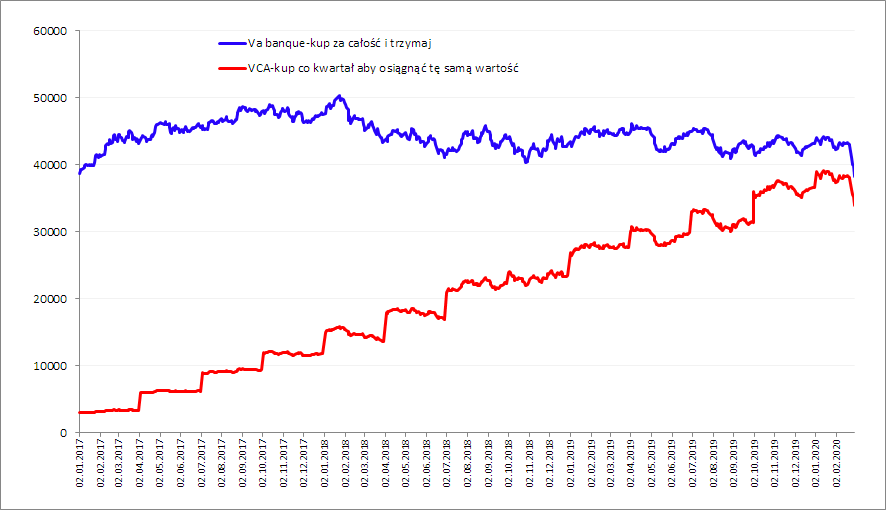
Tak wyglądają krzywe kapitału obu symulacji:
Źródło danych: bossa.pl
Niebieska krzywa to zakup WIG za całość kapitału. Jak łatwo się domyślić wartość portfela wzrosła a potem spadła o tyle samo z małym naddatkiem.
Krzywa czerwona to inwestycja ratalna VCA. A więc pierwszą część środków wydajemy na zakup WIG po tej samej cenie co w opcji Va banque. Potem co kwartał, na 1 sesji stycznia, kwietnia, lipca i października kupujemy WIG za kolejne porcje kapitału, zawsze takie by osiągnąć zakładany przyrost wartość portfela.
Wynik widoczny gołym okiem. Metodą VCA nie udało się osiągnąć takiego samego wyniku jak dla opcji „kup i trzymaj”.
Dlaczego? Ponieważ na wcześniejszych wzrostach wydaliśmy w sumie mniej niż na spadkach, średni kurs zakupu wyszedł nieco wyżej niż w opcji pasywnej, a potem kurs już tylko spadał i nie było z czego się odbić.
Plusem jest tylko to, że w opcji VCA mamy nieustanny wzrost kapitału, gdy w opcji Va Banque cierpimy z powodu sukcesywnej utraty wartości portfela od szczytu.
—kat—



