
Popularną ideą inwestycyjną, zwłaszcza wśród początkujących inwestorów, jest kupienie akcji perspektywicznej spółki wzrostowej i cierpliwe czekanie aż czterocyfrowe stopy zwrotu z jej akcji zbudują spektakularne wyniki inwestycyjne portfela.
Media biznesowe chętnie dzielą się z czytelnikami historiami inwestorów, których jedna duża pozycja na popularnej, wzrostowej spółce zbudowała ich finansową pozycję a nawet uczyniła z nich milionerów. Zestawienia najwyższych stóp zwrotu w ostatnich latach, takie jak to stworzone ostatnio przez Goldman Sachs, potwierdzają, że na rynku nie brakuje spółek, które przyniosły cierpliwym inwestorom czterocyfrowe stopy zwrotu. Co więcej by znaleźć takie spółki nie trzeba zapuszczać się na egzotyczne i niebezpiecznie rewiry rynku akcyjnego. Tesla, NVIDIA, Amazon, Adobe, Netflix, Mastercard czy Visa to przykłady takich zwycięskich spółek z indeksu S&P 500. Oczywiście, część tych stóp zwrotu została wypracowana przed wejściem do indeksu.
Na Blogach Bossy podkreślamy, że inwestorzy poszukujący „ten baggerów”, czyli spółek rosnących przynajmniej 10-krotnie (dziesięciokrotniaków?), często niedoszacowują trudności związanych z takim podejściem inwestycyjnym. Po pierwsze, brakuje sprawdzonych sposobów na identyfikowanie takich spółek PRZED ich spektakularnym wzrostem. Po drugie, nawet w przypadku wybrania takich spółek do portfela, bolesne obsunięcia kursu sprawiają, że tylko nieliczni inwestorzy są w stanie utrzymać te spółki portfelu przez cały okres wzrostu. Dlatego artykuły z krzykliwymi tytułami o tym ile by się zarobiło gdyby trzymało się akcje Amazona od oferty publicznej do dziś nie są mocne osadzone w rynkowej rzeczywistości.
Dziś chciałbym zwrócić uwagę na trzeci problem. Nie każda historia zwycięskich spółek kończy się szczęśliwie. Mam na myśli fakt, że część obsunięć, które teoretycznie inwestorzy powinni umieć przetrzymywać okazuje się trwałymi spadkami a spółki nigdy już nie poprawiają historycznych szczytów.
Tak więc skuteczne realizowanie strategii wyszukiwania i utrzymywania w portfelu zwycięskich spółek wymaga nie tyle wyrobienia „silnej psychiki” pozwalającej przetrwać obsunięcia, bez paniki, bez kapitulacji. Wymaga czegoś więcej. Umiejętności zidentyfikowania końca długoterminowego trendu wzrostowego.
Na GPW znajdują się dwie spółki, które świetnie ilustrują powyższy problem. To popularne spółki, gwiazdy warszawskiej giełdy i wzrostowe lokomotywy dwóch kluczowych dla GPW segmentów w ostatnich latach: gamingu i WIG-COVID. Mam na myśli CD Projekt i Mercator Medical. Tak się składa, że kurs obydwu spółek znajduje się obecnie jakieś dwie trzecie poniżej szczytów ustanowionych na jesieni 2020 roku.
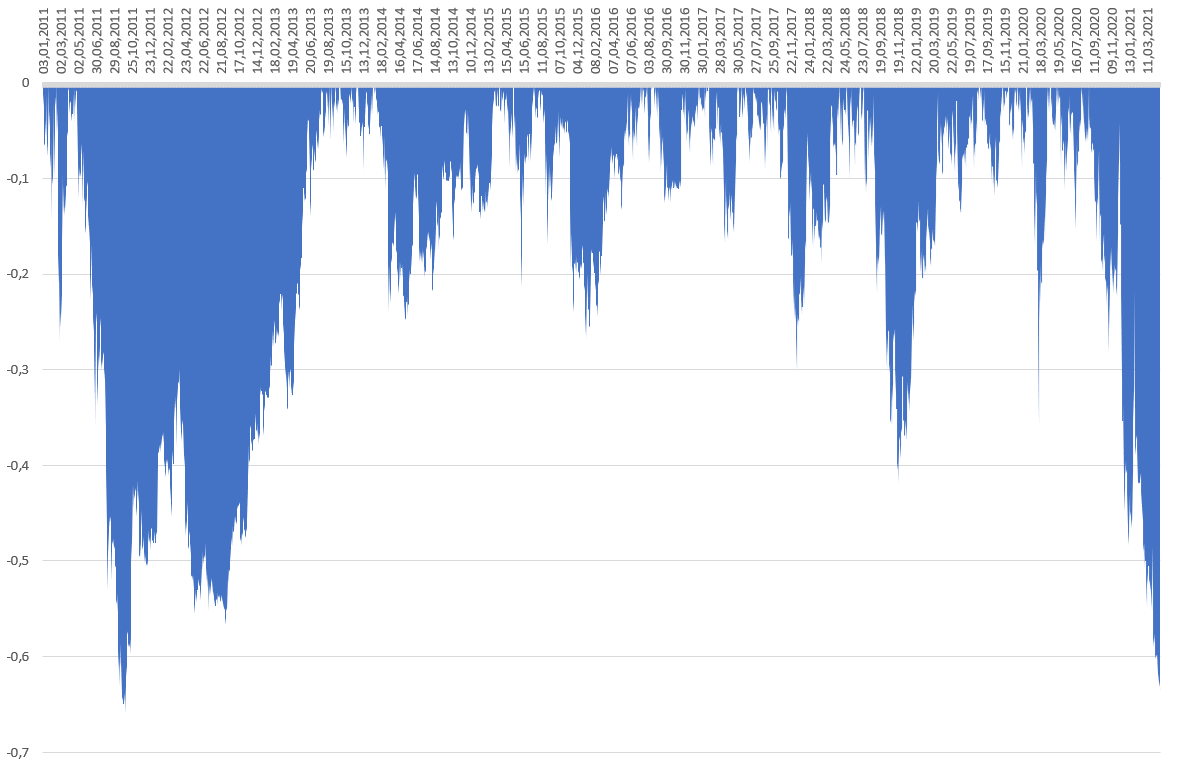
Popatrzmy najpierw na CD Projekt. Trwające obsunięcie niemalże dorównuje swoim zasięgiem tąpnięciu po opadnięciu euforii po wydaniu Wiedźmina 2 w 2011 roku. Widoczna jest natomiast różnica w długości trwania korekty. Warto też zauważyć, że obecne obsunięcie jest zdecydowanie głębsze niż wszystkie korekty, które kurs CDR zaliczał gdy po wydaniu trzeciej części Wiedźmina w 2015 roku spółka zdobyła pozycję wiodącego producenta gier w Polsce i stała się popularną spółką wzrostową na GPW.
W przypadku Mercator Medical proponuję spojrzenie w dwóch horyzontach czasowych. Zacznijmy od obejmującego całą obecność MRC na giełdzie (od 2013 roku):

Można jednak argumentować, że pandemia stanowi tak ważną cezurę w biznesowej historii firmy, że należy skoncentrować się na tym okresie (od początku 2020 roku):

Trwające bolesne obsunięcia kursów CD Projekt i Mercator Medial pokazują, że inwestorzy opierający swoje podejście na poszukiwaniu „dziesięciokrotniaków” nie tyle muszą się nauczyć przetrzymywać obsunięcia co muszą się nauczyć identyfikować obsunięcia, z których kurs nie zdoła się już wyrwać na nowe szczyty. Można sobie wyobrazić alternatywną postawę, w której inwestorzy nigdy nie sprzedają bo zakładają, że dla wyników inwestycyjnych bardziej bolesna jest pomyłkowa sprzedaż zwycięskiej spółki w korekcie niż pozostawienie w portfelu spółki, która całkowicie wytraci swój impet wzrostowy. Ale takie podejście także istotnie różni się od wyidealizowanej idei identyfikowania zwycięskich spółek i utrzymywania ich w portfelu: część zwycięskich spółek po kilku latach straci ten status.
Rozumiem atrakcyjność podejścia inwestycyjnego, które zakłada odrzucenie jednej trzeciej inwestycyjnych trudności. Inwestor martwi się o poprawne otwarcie pozycji, utrzymanie pozycji ale nie przejmuje się trudnościami związanymi z wyborem momentu zamknięcia pozycji. Myślę, że jest to wyidealizowany obraz inwestowania w zwycięskie spółki. W realnym świecie niemal zawsze trzeba odrobić tę ostatnią jedną trzecia zadania i wybrać właściwy moment na sprzedaż akcji.



