
Standardem w pisaniu o inwestowaniu jest podejmowanie ambitnych problemów w rodzaju jak zarobić milion na giełdzie. Dzisiejszym tekstem celuję w niszę wypełnioną przez inwestorów, którzy zadowolą się dużo niższymi wartościami.
Zamierzam opisać okazję inwestycyjną z warszawskiej giełdy, która pojawiła się na początku kwietnia i wygenerowała 5% – 6% zysku dla inwestorów, którzy ją zauważyli. Ze względu na fakt, że wystąpiła na małej spółce z bardzo ograniczoną płynnością niemożliwe było zaangażowanie dużego kapitału. Myślę jednak, że dla indywidualnego inwestora, w zależności od wielkości jego portfela inwestycyjnego i awersji do ryzyka, mogła oznaczać od kilkuset do kilkunastu tysięcy złotych zysku.
Sytuacja dotyczy spółki AAT Holding, o której pisałem na Blogach Bossy w kontekście ryzyka związanego ze stawianiem zleceń obronnych na spółkach o bardzo niskiej płynności. Główni akcjonariusze spółki postanowili pod koniec 2017 roku wycofać AHL z warszawskiego parkietu. Spółka ogłosiła dwie oferty skupu wszystkich akcji niekontrolowanych przez głównego akcjonariusza. W obydwu ofertach nie wzięli udziału inwestorzy instytucjonalni, którzy uznali, że cena 23 zł za akcje ich nie satysfakcjonuje.
W drugiej ofercie wziął udział główny akcjonariusz – Lock Syndicate. Dzień po opublikowaniu w ESPI wyników oferty zapisywania się na sprzedaż akcji spółki pojawił się komunikat, z którego wynikało, że Lock Syndication nabył dzień wcześniej w transakcjach pakietowych akcje kontrolowane przez inwestorów instytucjonalnych. W związku z tym główny akcjonariusz posiadał bezpośrednio i pośrednio akcje spółki stanowiące 97,55% kapitału. W tym samym komunikacie główny akcjonariusz zapowiedział przeprowadzenie przymusowego wykupu: niezwłocznie, w terminach dozwolonych prawem.
Kluczowy dla zidentyfikowania okazji inwestycyjnej był komunikat z zestawieniem transakcji pakietowych z dnia 29 marca. Wynikało z niego, że Lock Syndication płacił 24,5 zł za akcje kupowane w tych transakcjach.
Zasady dotyczące ceny minimalnej w procedurze przymusowego wykupu są takie jak w przypadku wezwań. Jednym z poziomów ceny minimalnej jest najwyższa cena jaką podmiot wykupujący płacił za akcje spółki w ostatnich 12 miesiącach.
Tak więc przed rozpoczęciem notowań w dniu 3 kwietnia inwestorzy znali informacje, że główny akcjonariusza ma 97,55% akcji spółki, chce niezwłocznie ogłosić przymusowy wykup pozostałych akcji a cena tego wykupu nie może być niższa niż 24,5 zł. Mimo to do samego zawieszenia notowań (w związku z przymusowym wykupem) akcjami AHL handlowano na poziomie około 23 złotych. Zakładam, że inwestorzy spodziewali się wykupu po 23 zł bo w takiej cenie spółka skupowała swoje akcje.
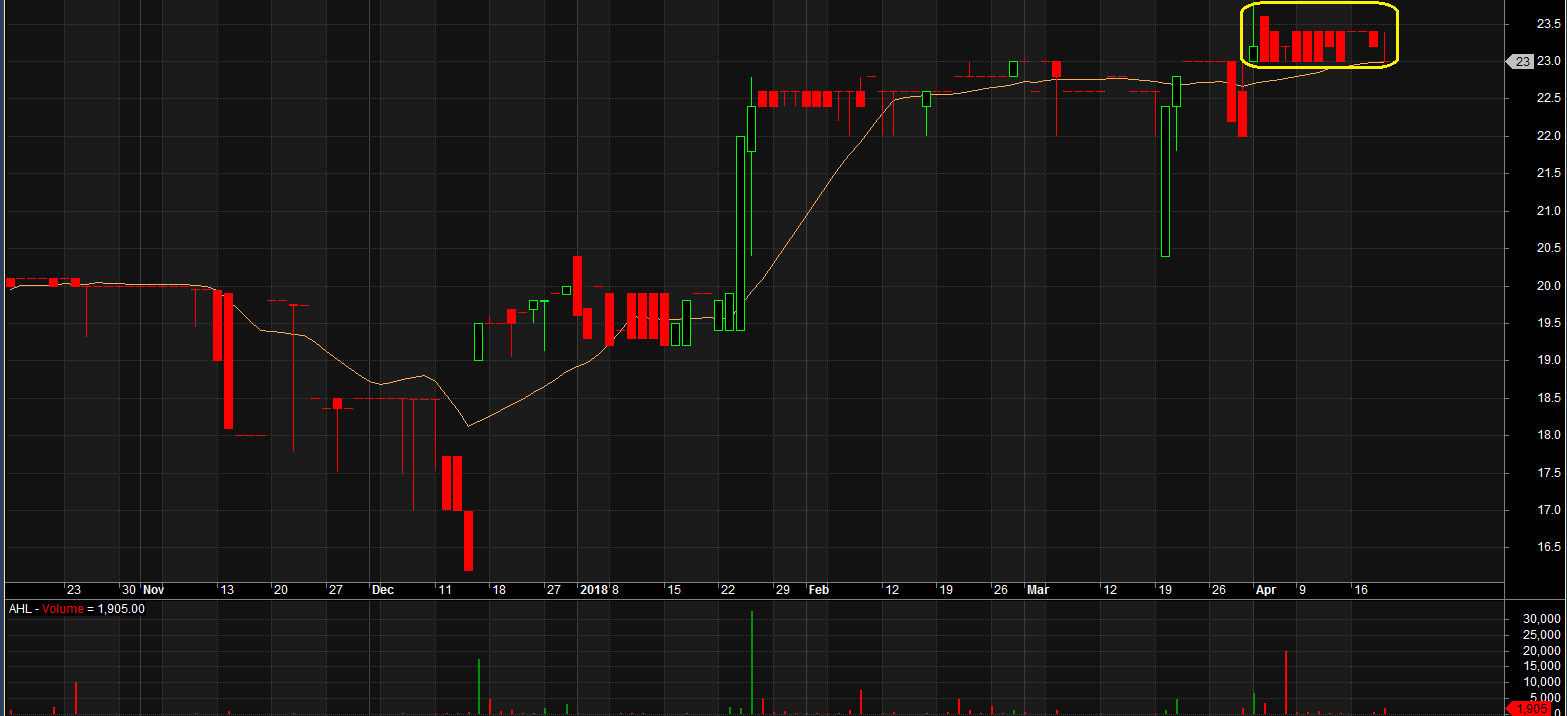
Należy podkreślić, że łączny wolumen we wspomnianym okresie wyniósł około 35 tysięcy akcji. Nie była to więc sytuacja, która mogła wzbudzić zainteresowanie dużych inwestorów. Inaczej przedstawia się jednak sytuacja z punktu widzenia indywidualnych inwestorów (z przeciętnym portfelem na poziomie 40 tysięcy złotych). Moim zdaniem stosunek zysku do ryzyka w przypadku akcji AAT Holding był na początku kwietnia na tyle atrakcyjny, że można mówić o okazji inwestycyjnej. Przymusowy wykup po 24,5 zł został ogłoszony 20 kwietnia a transakcje zawierano 25 kwietnia.
Dwa wnioski nasuwają się z powyższej historii. Inwestorzy indywidualni mogą znaleźć okazje inwestycyjne na rynku akcyjnym. Mogą one dotyczyć sytuacji, w której potencjalny zysk jest zbyt mały by zainteresować graczy instytucjonalnych. Mogą też występować na małych spółkach o niewielkiej płynności. Ten segment rynku cechuje ograniczona aktywność analityków i inwestorów instytucjonalnych. Z drugiej strony dramatycznie niska płynność jest także poważnym ryzykiem w sytuacji gdy pojawia się jakaś katastroficzna wiadomość – przekonali się o tym niedawno akcjonariusze spółki Unified Factory.
Skuteczne inwestowanie wymaga odpowiedniego poziomu pewności siebie. Zidentyfikowanie okazji inwestycyjnej oznacza, że pozostali uczestnicy rynku nie interpretują dostępnych publicznie informacji w taki sposób, w jaki robi to inwestor. Rzecz w tym, że taki stan rzeczy może się przeciągnąć. W tym przejściowym okresie inwestor potrzebuje odpowiedniego poziomu pewności siebie by brak albo spóźnianie się reakcji innych inwestorów nie skłonił go do porzucenia swojej tezy inwestycyjnej.
Na Blogach Bossy wielokrotnie podkreślaliśmy niebezpieczeństwa związane z nadmierną pewnością siebie. Należy jednak podkreślić, że odwrotna skrajność czyli kompletny brak wiary w swój proces inwestycyjny, może także być poważną przeszkodą w skutecznym inwestowaniu.



