

Nawet sobie nie wyobrażam, że podobnych wyliczeń jak w poprzednim wpisie nie zrobiłbym dla rynku polskiego!
To odnośnie zarzutów, które znalazłem w komentarzach pod tekstem o tym, że łączne zmiany nocne indeksu S&P 500 (a właściwie ETFa na niego) są nieproporcjonalnie większe niż podczas regularnej sesji w USA. Spora liczba polskich traderów, których znam osobiście, gra indeksami giełd zagranicznych, więc nie było powodu by nie pokazać zależności właśnie na rynku amerykańskim. Tym bardziej, że i płynność i dostępność instrumentów pochodnych pozwalających grać tymi indeksami jest nieporównanie lepsza niż dla naszego WIG20.
Poza tym naprawdę dobrym rozwiązaniem jest dywersyfikacja pieniędzy na wiele rynków. I jeśli ktoś chciałby wykorzystać pokazaną w poprzednim tekście zależność, może to zrobić i na naszej GPW, za pomocą ETFa na indeks S&P 500. Więcej chętnych,większa płynność, a więc może i naśladownictwo oryginalnego indeksu będzie większe.
Dodam również dla tych poszukujących okazji tylko na GPW, że nie wszystkie efekty, które udaje się odkryć na rynkach zagranicznych, występują w danych instrumentów notowanych na rynku polskim. I akurat w tym przypadku może nie przypaść wszystkim do gustu to, co w tej samej statystyce znajdujemy w naszym WIG20.
A szczegóły poniżej.
Policzyłem więc łączne, procentowe zmiany nocne i na regularnej sesji dla WIG20 od 1997 roku do dziś. Prezentują się tak:
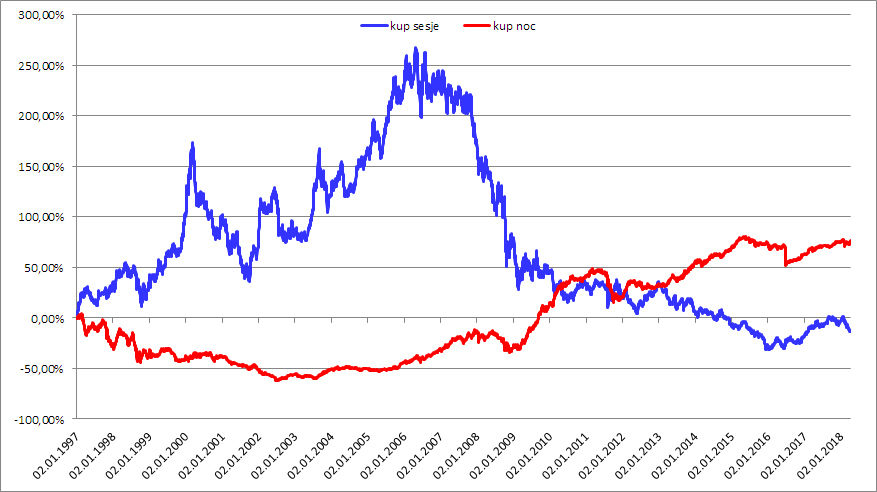
Niebieska krzywa to skumulowany wynik strategii, w której kupujemy jednostkę indeksu WIG20 zawsze na otwarcie regularnej sesji giełdowej i sprzedajemy tego samego dnia na zamknięciu.
Czerwona krzywa to skumulowany, procentowy wynik strategii, w której kupujemy indeks WIG20 zawsze po kursie zamknięcia każdej sesji giełdowej i likwidujemy pozycję na otwarciu kolejnej sesji (trzymamy przez noc).
Wyraźnie podkreślę – to dotyczy samego indeksu WIG20, a nie ETFa na niego. Płynność tego ostatniego może nie wystarczyć na dość dokładne naśladownictwo samego indeksu przy zleceniach każdego dnia po 2 razy (na otwarcie i zamknięcie). Dokładniej zreplikować uda się pewnie za pomocą kontraktów terminowych, choć i tu będą odchylenia.
Tylko czy warto?
Kupując tylko na okres regularnej sesji stracilibyśmy w sumie około 13% początkowego kapitału, po drodze dochodząc do 250% zysku.
Ale kupując na zamknięciu sesji, i idąc spać, kolejnego dnia roboczego w sumie zainkasowalibyśmy nieco ponad 76% łącznego zysku, licząc od początkowej wartości kapitału w grze.
Jednak rozkłady zysków i strat są jak widać na wykresie potwornie zmienne, co wymaga chwili refleksji.
Oto bowiem do czasu kryzysu z lat 2007-2009 praktycznie zyski były realizowane podczas regularnej sesji giełdowej w Warszawie, ze sporą przerwą na bessę technologiczną. I to koreluje się z zyskami, jakie z kolei Amerykanie osiągali śpiąc w tym właśnie okresie doby. Po 2007 roku jakby siekierą mocno przecięto ten proces – USA zarabia, my tracimy podczas naszej sesji.
W dużej części jest to wynikiem słabości naszego rynku w ostatnich latach. Poruszaliśmy się w długich okresach czasu przeciwnie do świata – ich giełdy rosły, nasza dołowała. Bardzo niewiele odrobiliśmy podczas sesji w czasie ostatniej hossy z zeszłego roku. Generalnie mamy jednak bardzo znaczący odwrót od zyskiwania na długich pozycjach podczas regularnej sesji na GPW.
A symetryczną niemal odwrotnością jest nasza krzywa zmian w nocy, czyli stosunku otwarcia indeksu na danej sesji wobec poziomu zamknięcia na sesji poprzedniej. Do 2006 roku można było jedynie tracić w ten sposób, czyli zupełnie przeciwnie do tego, z czym mają do czynienia w USA. Po zakończeniu kryzysu w 2009 roku zarabianie podczas snu idzie nam znacznie lepiej na GPW.
W sumie wygląda to tak, że po niewielkich wzrostach podczas sesji w USA, ale w okresie cały czas panującej od 2009 roku hossy, nasz rynek bał się rosnąć podczas sesji w Warszawie. Odrabialiśmy za to nieco przez noc, a więc to jedynie nasze otwarcie dawało zarabiać, i okazywało się ono w rezultacie zwykle zbyt wysokie, by inwestorzy mogli zarabiać potem podczas sesji.
Zastosowałem jednak filtr, który bardzo zmienił te proporcje na GPW. Opiszę go w kolejnym wpisie.
—kat—



Dodaj komentarz