
Stratne pozycje w portfelu to codzienność dla każdego inwestora. Wypracowanie efektywnego sposobu postępowania z nimi może istotnie wpłynąć na wyniki całej strategii.
Skonfrontowany ze stratną pozycją inwestor ma trzy możliwości:
- uciąć stratę
- utrzymywać pozycję w nadziei, że powróci ponad poziom otwarcia
- powiększyć pozycję
Ta ostatnia możliwość wzbudza w środowisku inwestycyjnym bardzo wiele kontrowersji. Są inwestorzy, dla których zakaz powiększania stratnych pozycji jest kardynalną zasadą. Paul Tudor Jones miał przy swoim stanowisku pracy plakat z hasłem „przegrani uśredniają przegrywające pozycje”.
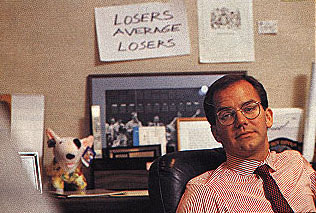
Z drugiej strony są inwestorzy tacy jak Warren Buffett, który zwykł argumentować, że jeśli jakieś akcje wydawały mu się atrakcyjną inwestycją przy cenie 10 dolarów to przy cenie 6 dolarów są jeszcze bardziej atrakcyjną inwestycją. Z punktu widzenia inwestorów w wartość uśrednianie w dół stratnych pozycji jest działaniem w pełni akceptowalnym.
Z podejściem do uśrednienia w dół jest więc podobnie jak z innymi kontrowersyjnymi zasadami inwestycyjnymi: wszystko zależy od całościowej strategii inwestycyjnej i preferencji emocjonalnych inwestora. Można sobie wyobrazić skutecznych inwestorów przestrzegających zakazu uśredniania w dół i skutecznych inwestorów regularnie stosujących tę praktykę.
Jonathan Rhinesmith w badaniu z 2014 roku zauważył, że gdy zarządzający funduszami hedge istotnie powiększali (przynajmniej podwajali) stratne pozycje na amerykańskim rynku akcyjnym to powiększone pozycje istotnie wygrywały z rynkiem. Co ciekawe, wyniki były tym lepsze im większa była początkowa strata na pozycji. Rhinesmith argumentuje, że ze względu na ryzyko kariery zarządzający nie lubią powiększać stratnych pozycji. Wręcz przeciwnie angażują się raczej w strojenie okienek. Jeśli więc wbrew ryzyku kariery decydują się mocno uśrednić w dół to robią to wtedy gdy mają bardzo wysokie przekonanie o słuszności idei inwestycyjnej.
John Hempton z Bronte Capital poświęcił uśrednianiu w dół ostatni wpis na blogu i skoncentrował się w nim na sytuacjach, w których takie działanie wydaje się najbardziej niebezpieczne. Hempton zwrócił przy tym uwagę na jeszcze jeden problem: wielu inwestorów poświęca otwartym pozycjom i momentowi wyjścia z nich relatywnie mało czasu w stosunku do znaczenia tych decyzji. Jest to zagadnienie, które regularnie poruszamy na Blogach Bossy. Wielu inwestorów poświęca niemal całą swoją uwagę i niemal cały czas przeznaczony na badania inwestycyjne na przygotowanie do otwarcia pozycji i ignoruje to co może stać się później. Hempton zwraca uwagę, że to nierozsądne działanie bo w przypadku już otwartych pozycji można budować na wiedzy zdobytej przed ich otworzeniem.
Zarządzający wyodrębnił cztery rodzaje sytuacji, w których uśrednianie w dół pozycji może być ryzykowanym działaniem. Ze względu na swoją strategię inwestycyjną skupił się na inwestowaniu na rynku akcyjnym. Jego zdaniem inwestorzy powinni ostrożnie podchodzić do uśredniania w dół:
- spółek o wysokiej dźwigni finansowej
- spółek o wysokiej dźwigni operacyjnej
- spółek, których model biznesowy może stać się przestarzały
- spółek, w których istnieje spore ryzyko oszustwa i manipulacji
Każda decyzja o powiększeniu stratnych pozycji wiąże się z ustaleniem czy pierwotna decyzja o ich otwarciu była poprawna. Jeśli inwestor dysponuje wystarczającą ilością danych by uznać, że pierwotna decyzja o kupnie była błędna to żadne uśrednianie w dół nie wchodzi w grę. Niestety w większości przypadków dokonanie takich ustaleń nie jest możliwe.
Hempton proponuje więc zastanowienie się nad tym w jakich okolicznościach mogłoby się okazać, że pierwotna decyzja była błędna. Jeśli przyjrzymy się wyodrębnionym przez zarządzającego sytuacjom, w których ostrzega przed uśrednianiem w dół to dotyczą spółek, które tworzą niebezpieczną kombinację biznesów, w których wiele rzeczy może się zepsuć, w których jeśli coś się zepsuje to będzie mieć szybkie i duże konsekwencje i które często mają bardzo niewielki margines na popełnienie błędów.
Dlatego w grupie spółek, przed których uśrednianiem w dół Hempton ostrzega znalazły się przedsiębiorstwa o dużej dźwigni finansowej (a więc większość instytucji finansowych) albo dużej dźwigni operacyjnej (duża część spółek surowcowych). Hempton przeciwstawia takim spółkom firmy takie jak Coca Cola – a więc przedsiębiorstwa, w przypadku których trudno stworzyć realistyczne scenariusze, w których wartość spółki nagle spada w okolice zera. Można sobie oczywiście wyobrazić taki scenariusz ale Hempton argumentuje, że w przypadku stabilnego modelu biznesowego będą go poprzedzać jakieś sygnały ostrzegawcze.
Hempton zauważa także, że spółki zagrożone tym, że wskutek postępu technologicznego ich model biznesowy stanie się przestarzały często stają się pułapką dla inwestorów inwestujących w wartość. Najbardziej znanym przykładem takiej spółki jest Kodak, który praktycznie przez cały okres spektakularnego trendu spadkowego był atrakcyjną inwestycją z punktu widzenia wskaźników fundamentalnych.
Zarządzający podaje także dwie inne zasady, które mogą pomóc w stworzeniu sensownego podejścia do uśredniania w dół. Pierwsza reguła związana jest z zarządzaniem ryzykiem i posiadaniem limitu straty na pojedynczą pozycję. Posiadanie takiego limitu uchroni przez katastroficznym wielokrotnym uśrednianiem w dół spółki w silnym trendzie spadkowym. Pomocnym może się także okazać jakiś rodzaj limitu czasowego, który odwleka decyzją o uśrednianiu – dając inwestorowi czas na zapoznanie się z nowymi napływającymi na rynek informacjami, które mogą ułatwić podjęcie decyzji.


