

Medialne doniesienia o spektakularnych stopach zwrotu z inwestycji w wybrane spółki przyciągają uwagę inwestorów i potencjalnych inwestorów. Myślę, że wielu ludzi zaczyna samodzielne inwestowanie z myślą o tym, że zdołają odnaleźć następny Apple lub Amazon a w polskich warunkach CD Projekt albo Amikę.
Tymczasem znalezienie następnego Apple jest bardzo trudnym zadaniem. Listy spółek z wielkim potencjałem wzrostowym albo listy spółek na dekadę przypominają listy młodych, gorących talentów piłkarskich. Na wyszukanych w Google listach sprzed 10 lat pełno jest nazwisk, które obecnie nic nikomu nie mówią. Wśród tych nazwisk dostrzec można 1-2 piłkarzy, którzy rzeczywiście zrobili wielką karierę.
Na tym jednak nie kończą się problemy inwestorów. Nie tylko muszą wybrać właściwe spółki do portfela. Muszą je także w portfelu utrzymać co utrudnia obecna na rynkach zmienność. Michael Batnick pokazał kilka dni temu wykres łączący skumulowaną stopę zwrotu z inwestycji w Amazon z towarzyszącymi hipotetycznemu inwestorowi obsunięciami:
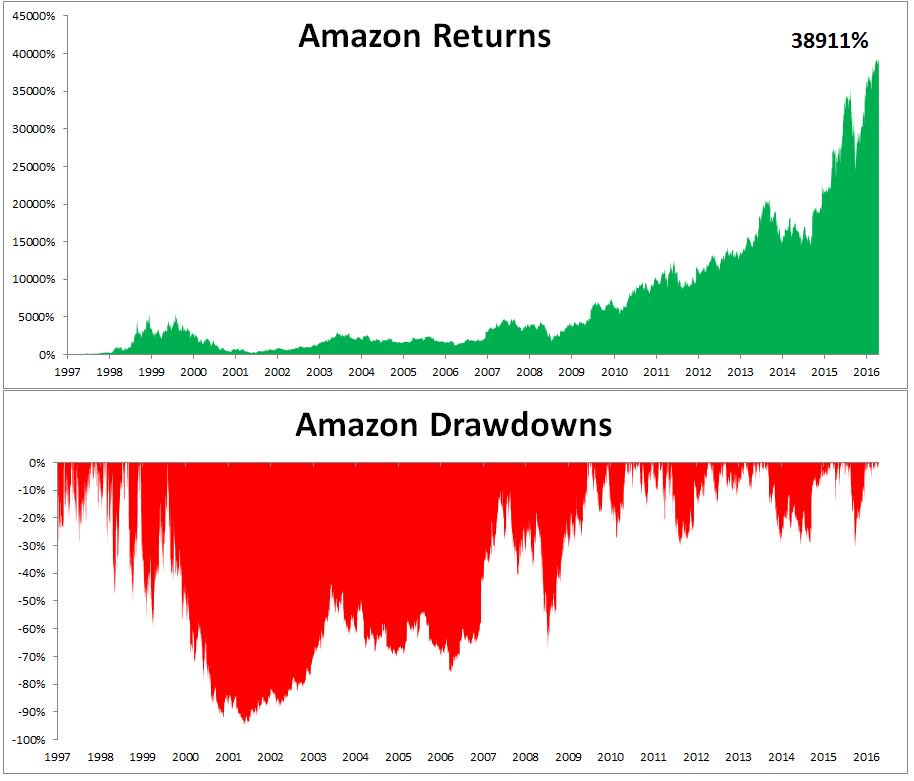
Michael Harris z blogu Price Action Lab podsumował obsunięcia kursu Amazono tak: Skumulowana stopa zwrotu z Amazona (od giełdowego debiutu) jest iluzją. Tylko spekulanci byliby w stanie utrzymać spółkę z takimi obsunięciami kursu jak Amazon. Akcje straciły ponad 90% w czasie przekłucia bańki technologicznej. Zanotowały 70% korektę w 2006 roku, 60% obsunięcie w czasie ostatniej bessy oraz cztery ponad 20% korekty w czasie trwającego rynku byka. Nie sądzę by przeciętny inwestor byłby w stanie wytrzymać te obsunięcia a było to niezbędne by mieć w portfelu spółkę z około 40 000 procentową stopą zwrotu.
Naturalnie Amazon nie jest pod tym względem żadnym wyjątkiem. Kilkudziesięcioprocentowe obsunięcia są czymś zupełnie normalnym wśród zwycięskich spółek na rynku akcyjnym. Z dziesięciu najlepszych spółek w indeksie S&P 500 w latach 2005-2015 (cena akcji każdej z nich wzrosła przynajmniej 10-krotnie) tylko jedna spółka zanotowała największe obsunięcie mniejsze niż 40% w tym okresie. Pozostałe spółki zanotowały przynajmniej jeden epizod ścięcia ceny o połowę a trzy spółki miały obsunięcie powyżej 75%.
Rozważania o obsunięciach przypominają o kluczowej zasadzie głoszącej, że każda indywidualna strategia inwestycyjna powinna być dostosowana do preferencji odnośnie zmienności. Nawiązał do tego Ben Carlson gdy odpowiadał na pytanie czytelnika o tym czy 95% ekspozycja na rynek akcyjny jest sensownym rozwiązaniem dla 35-letniego inwestora. Z jednej strony młodzi inwestorzy powinni mieć możliwie dużą ekspozycję na rynek akcyjny – ich horyzont inwestycyjny jest długi więc mogą sobie pozwolić na obsunięcia a rynek akcyjny zapewniał w ostatnim stuleciu wyższe długoterminowe stopy zwrotu niż rynek obligacji czy rynek pieniężny. Z drugiej strony – w czasie bessy rynki akcyjne mogą stracić nawet 60% – 70% i każdy młody inwestor powinien się zastanowić czy jest w stanie spokojnie patrzeć jak jego oszczędności kurczą się w takim stopniu.
Ze względu na indywidualny poziom awersji do ryzyka inwestorzy nie mają nieograniczonego wyboru strategii inwestycyjnych. Część strategii nie sprawdzi się w przypadku inwestorów z bardzo niskim progiem bólu albo z ograniczoną odpornością na wyniki portfela odbiegające od sytuacji rynkowej. Złą wiadomością dla początkujących inwestorów jest fakt, że rzeczywisty poziom awersji do ryzyka poznają dopiero w trakcie rynkowej akcji. Może się to okazać kosztowne. Ważne jest by zrobili użytek z ujawnienia swojego progu bólu i zmodyfikowali lub zmienili podejście do inwestowania, które naraża ich na częste przekraczanie progu wytrzymałości.



Dodaj komentarz