
Tydzień temu prezes Enei mocno mnie zaskoczył deklaracją, że działania kierowanej przez niego spółki wobec Bogdanki nie mają charakteru wrogiego przejęcia.
Kryterium wyróżniającym wrogie przejęcie jest postawa władz przejmowanej spółki – jeśli władze są przeciwne transakcji a firma przejmująca kontynuuje działania to przejęcie można uznać za wrogie. Tak więc przed ogłoszeniem jakiegokolwiek stanowiska kierownictwa Bogdanki deklarowanie, że przejęcie nie jest wrogie pozbawione było większego sensu.
Dziś już wiemy, że władze Bogdanki przychylne przejęciu nie są. Kilka dni po wezwaniu Rada Nadzorcza LWB zwołała Nadzwyczajne Walne Zgromadzenie, które ma między innymi zdecydować, że żaden z akcjonariuszy nie będzie mógł wykonywać więcej niż 10% głosów na walnym zgromadzeniu (nie dotyczy akcjonariuszy, którzy >10% będą mieć w dniu NWZA czyli 15 października). Przewodniczący RN wyjaśnił, że proponowane zmiany mają wzmocnić pozycję negocjacyjną dotychczasowych akcjonariuszy w ewentualnych negocjacjach z Eneą. Jeśli NWZA przyjmie stosowne uchwały to Enea nie będzie w stanie zdobyć operacyjnej kontroli nad Bogdanką nawet w przypadku udanego wezwania.
Przewodniczący RN wymienił trzy wątpliwości związane z warunkami wezwania: nie obejmuje ono wszystkich akcji Bogdanki, cena w wezwaniu nie zawiera premii względem minimalnej ceny dopuszczonej przez prawo, wezwanie odbywa się po wypowiedzeniu przez Eneę kluczowej dla Bogdanki umowy na dostawy węgla (obecnie Enea odbiera około 35% produkcji Bogdanki). Nie mam żadnych wątpliwości, że polskich inwestorów najbardziej zbulwersowała ostatnia kwestia czyli poprzedzenie wezwania wypowiedzeniem umowy na dostawę węgla.
Wspomniana sekwencja zdarzeń wzbudza kontrowersje z dwóch powodów, które moim zdaniem są ze sobą mylone. Po pierwsze, pojawiły się poważne podejrzenia, że mogło dość do wykorzystania informacji poufnych: kurs Bogdanki zanurkował o około 30% po wypowiedzeniu przez Eneę umowy na dostawy węgla a następnie rozpoczął gwałtowne odbicie, które sprawiło, że przed ogłoszeniem wezwania cena akcji LWB powróciła do poziomu sprzed wypowiedzenia umowy. Jak zauważył Grzegorz Zalewski odbicie rozpoczęło się akurat w dniu, w którym Rada Nadzorcza Enei wyraziła zgodę na przejęcie Bogdanki – 27 sierpnia. Nie jestem więc zaskoczony, że KNF zdecydowała się sprawdzić czy nie doszło do insider tradingu.
Po drugie, część inwestorów wydaje się uważać, że sama sekwencja zdarzeń – wypowiedzenie umowy dołujące kurs i następujące po nim wezwanie – jest niedozwoloną przez prawo manipulacją kursu Bogdanki. W tej sprawie KNF dosyć szybko zajęła stanowisko i stwierdziła, że nie można mówić o żadnej manipulacji. Spotkało się to z krytyczną reakcją wielu inwestorów. Moim zdaniem niesłusznie.
Z punktu widzenia akcjonariuszy Enei zarząd spółki powinien starać się kupić Bogdankę po jak najniższej cenie. Wypowiedzenie umowy na dostawę węgla istotnie pogorszyło sytuację Bogdanki, jej perspektywy a przede wszystkim stworzyło presję na dotychczasowych akcjonariuszy, którzy stanęli przed wyborem: oddadzą akcje w wezwaniu po niesatysfakcjonujących ich cenie albo zostaną z papierami spółki, która za dwa lata może mieć spore problemy z uplasowaniem na rynku około 30%-40% swojej produkcji*. Uważam, że ten aspekt wypowiedzenia umowy jest ważniejszy niż obniżenie (moim zdaniem o około 1 zł) minimalnej, dopuszczonej przez prawo ceny wezwania (co teoretycznie obniży koszty przejęcia Bogdanki o około 25 mln złotych).
Enea jest spółką kontrolowaną przez Skarb Państwa i inwestorzy zakładają, że realizuje interesy Skarbu Państwa co moim zdaniem wpływa na sposób oceny działań Enei. Mam wrażenie, że gdyby zarówno Bogdanka jak i Enea były zwykłymi spółkami, wolnymi od wpływów Skarbu Państwa, inwestorzy częściej ocenialiby strategię Enei jako twardą, brutalną grę biznesową niż niedozwoloną manipulację. Można oczywiście pytać czy taka strategia przejęcia Bogdanki nie zniszczy reputacji Enei jako budzącego zaufanie partnera biznesowego ale być może Enea, choćby ze względu na pozycję rynkową, może sobie pozwolić na ewentualne szkody wizerunkowe.
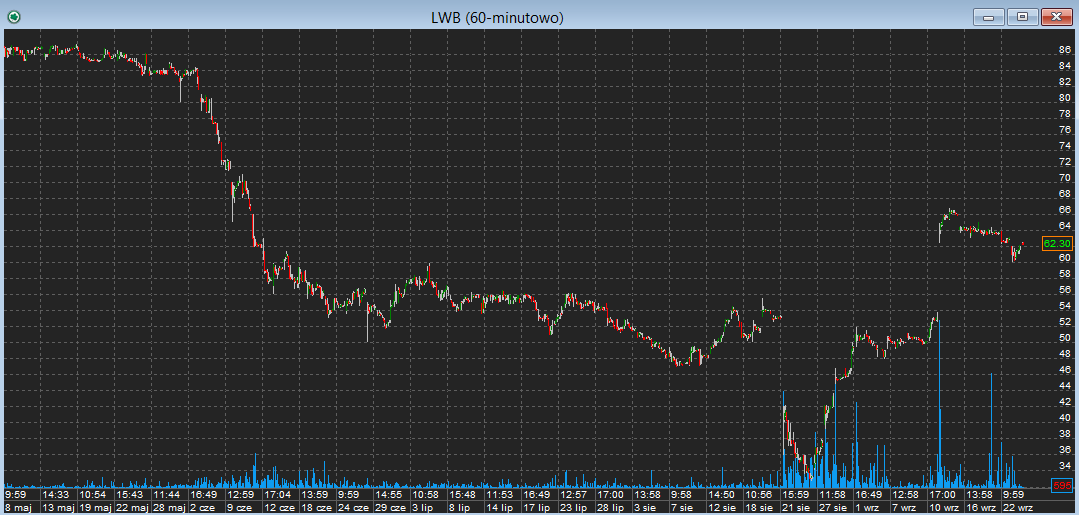
Warto w tym miejscu wspomnieć, że prospekt emisyjny Bogdanki informował inwestorów o ryzyku kluczowych odbiorców: Ryzyko uzależnienia Emitenta od odbiorców wynika z faktu sprzedaży przez Spółkę zdecydowanej większości produkowanego węgla energetycznego do stosunkowo nielicznej grupy dużych kontrahentów na rynku krajowym. W 2010 roku 81,36% przychodów ze sprzedaży Emitenta wynikało z transakcji z trzema głównymi odbiorcami Spółki.
Na zakończenie chciałbym jeszcze zachęcić czytelników do spojrzenia na próbę przejęcia Bogdanki przez kontrolowaną przez Skarb Państwa Eneę w kontekście procesu prywatyzacyjnego w Polsce. Bogdanka zadebiutowała na GPW w czerwcu 2009 roku: z emisji 11 mln akcji po cenie emisyjnej 48 zł pozyskała 528 mln złotych. Jeszcze w tym samym roku Skarb Państwa sprzedał niewielki pakiet (4,97%) po 69 zł za akcje (uzyskał 116 mln). Na wiosnę 2010 roku Skarb Państwa zbył 15,9 mln akcji LWB (około 46,7%) po 70,5 zł (uzyskał 1,1 mld zł). Nabywcami akcji były OFE a Skarb Państwa tak wyrażał się o tych instytucjach: Ze względu na specjalną rolę, jaką pełnią w Polskiej gospodarce OFE i ich długoterminowe podejście do inwestycji, Minister Skarbu Państwa zaoferował im cały pakiet akcji LW „Bogdanka” S.A. Wszystkie 14 działające w Polsce OFE wzięło udział w ofercie. Reakcja OFE, które odpowiadając za przyszłość milionów Polaków, bardzo ostrożnie i długoterminowo dobierają spółki do swojego portfela inwestycyjnego, jest dowodem na bardzo dobrą ocenę LW „Bogdanka” S.A. Siedem miesięcy po tej transakcji czeski NWR ogłosił (jak się później okazało) nieudane wezwanie na 100% akcji Bogdanki – oferował 100,75 zł za akcję.
W 2015 roku kontrolowana przez Skarb Państwa Enea chce przejąć Bogdankę i oferuje 67,39 zł za akcje. Na całkowite przejęcie Bogdanki (a więc renacjonalizację), jeśli się na to zdecyduje, będzie musiała wydać prawie 2,3 mld złotych. W kontekście powyższego zestawienia sensowne wydaje się pytanie czy proces prywatyzacji toczy się w ramach jakiejkolwiek przemyślanej strategii.
* W tym miejscu należy zaznaczyć, że prezes Enei utrzymuje, że kontrowersyjna sekwencja zdarzeń (wypowiedzenie umowy a później wezwanie) to wynik rekomendacji dwóch różnych zespołów pracujących nad strategią Enei.



