

Analitycy JP Morgan udostępnili interesującą analizę rozkładu stóp zwrotu na amerykańskim rynku akcyjnym. Chciałbym zwrócić uwagę na jeden z aspektów ich analizy: ryzyko katastroficznego spadku.
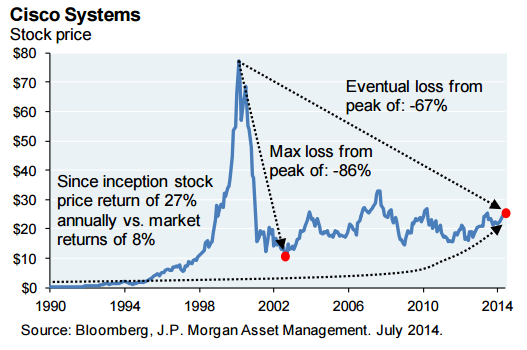
Katastroficzny spadek (catastrophic decline albo catastrophic loss) definiowany jest jako spadek o 70% lub więcej od szczytu bez istotnego odbicia tak, że zostawia inwestora z pozycją o 60% i więcej poniżej historycznych maksimów. Tego rodzaju straty są zapewne powyżej progu bólu większości inwestorów. Tym bardziej, że nie chodzi w tym przypadku o bolesne korekty, po których następuje odreagowanie lecz o istotne, trwałe straty. Warto zwrócić uwagę, że tego typu spadki mogą dotyczyć czołowych korporacji – wykres poniżej pokazuje katastroficzną stratę na akcjach Cisco:
Badanie JP Morgan objęło około 13 000 spółek, które w latach 1980-2014 wchodziły przez jakiś czas do indeksu Russell 3000. Analitycy uwzględnili spółki, które opuściły indeks oraz spółki wycofane z notowań czy na wskutek przejęć i fuzji czy na skutek upadłości. Kluczowym wnioskiem z analizy JP Morgan jest stwierdzenie, że katastroficzna strata dotknęła około 40% spółek. Tabela dnia pokazuje wyniki analizy JP Morgan w rozbiciu na poszczególne sektory:
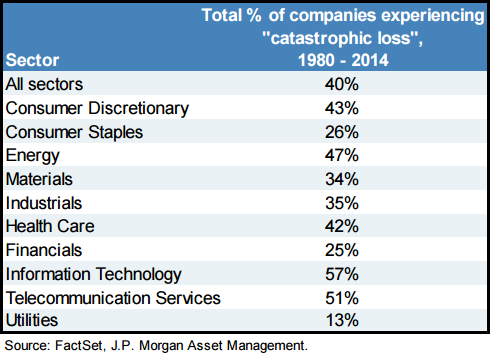
Tak więc na amerykańskim rynku akcyjnym około 40% spółek doświadcza katastroficznego spadku kursu. Istnieją sektory, w których ryzyko katastroficznej straty jest mniejsze, na przykład sektor użyteczności publicznej, czyli dostawcy mediów takich jak prąd, gaz, woda, etc (byłbym jednak ostrożny w przenoszeniu tego wniosku na inne rynki, przede wszystkich wschodzące, ze względu na znaczenie ryzyka regulacyjnego dla tego segmentu gospodarki). Są także sektory, w których niemal 6 na 10 spółek doświadcza bolesnego i trwałego spadku notowań – sektor technologii informatycznych.
Warto zwrócić uwagę, że choć ryzyko katastroficznej straty zwiększa się w czasie rynków niedźwiedzia i korekt to jest obecne przez cały okres także w czasie ekspansji ekonomicznych i rynków byka. Należy je więc traktować jako trwałą cechę rynku akcyjnego.
Wszyscy inwestorzy, którzy decydują się na skoncentrowany portfel akcyjny powinni sobie zapamiętać przedstawione wyżej dane. Tym bardziej, że nie jest to jedyne ryzyko związane ze skoncentrowanym portfelem – inne ryzyko wynika ze struktury stóp zwrotu, którą można podsumować stwierdzeniem: większość spółek przegrywa z rynkiem a przeciętne stopy zwrotu rynku w silnym stopniu generowane są przez kilka procent absolutnych zwycięzców.



Dodaj komentarz