
Dziennikarz The Economist poinformował, że w pewnym momencie sesji giełdowej w Chinach handel miał miejsce jedynie na 11% notowanych w Chinach spółek. Około 51% spółek miała zawieszone notowania (na własną prośbę), a notowania pozostałych 38% były chwilowo wstrzymane z powodu osiągnięcia dolnego limitu zmiany ceny (-10%).
W artykule podsumowującym środową sesję na chińskim rynku akcyjnym (zamknięcie na -6%, minimum dnia w okolicach -8%) Bloomberg podał, że trwale zawieszonych jest około 1300 spółek z około 2800 notowanych reprezentujących 40% rynkowej kapitalizacji rynku chińskiego. Dodatkowo około 750 spółek spadło o maksymalny dopuszczalny limit 10% i na tych poziomach popytu na akcje nie było.
Tak jak na innych rynkach akcyjnych spółki w Chinach mogą się zwracać o zawieszenie notowań. Z reguły zawieszenia notowań mają związek z emisjami akcji, zmianami w strukturze korporacyjnej albo oczekiwaniem na istotne informacje i mogą trwać od kilku godzin do kilkudziesięciu dni. Takie przypadki miały także miejsce na polskim rynku akcyjnym. Wszystko wskazuje jednak na to, że ostatnia fala zawieszeń na chińskim rynku akcyjnym jest po prostu desperacką próbą przeczekania giełdowego krachu. Cytowany przez Bloomberg analityk podsumował tę praktykę: To absurd by zawieszać notowania tylko dlatego by uniemożliwić spadek ceny.
Warto w tym miejscu zwrócić uwagę, że „zamrażanie” dużej części rynku zwiększa presję na tej części, która pozostała płynna. W przypadku większości krachów występują inwestorzy, którzy muszą sprzedawać bez względu na wszystko, po każdej cenie. Są to na przykład inwestorzy, którzy kupili akcje na kredyt i otrzymali margin call-e albo zarządzający funduszami, którzy muszą pozyskać gotówkę na pokrycie umorzeń. W czasie gwałtownej przeceny zdesperowani inwestorzy zaczynają wyprzedawać najbardziej płynne pozycje w portfelu.
Masowe zawieszanie notowań może mieć także związek z praktyką zabezpieczania kredytów korporacyjnych akcjami własnymi (choć należy zauważyć, że dotyczy to około 1% kredytów korporacyjnych). Gwałtowny spadek cen akcji spowodowałby w takiej sytuacji spadek wartości zabezpieczenia i mógłby skłonić kredytodawców do wypowiedzenia albo renegocjacji kredytu. Ten sam mechanizm może dotyczyć akcji w posiadaniu głównych akcjonariuszy albo insiderów. Na polskim rynku akcyjnym inwestorzy mogli obserwować wyprzedawanie przez instytucje finansowe akcji, które były zabezpieczeniem kredytów, gdy po spadku cen akcji spadła wartość zabezpieczenia.
Aktywną walkę z krachem na rynku akcyjnym prowadzą także chińskie władze i sięgają w niej do coraz bardziej desperackich środków. Po zakazaniu znajdującym się w państwowej kontroli firmom sprzedawania akcji notowanych na giełdach spółek zależnych chińskie władze zakazały sprzedawania akcji wszystkim znaczącym akcjonariuszom (posiadającym ponad 5% akcji) oraz insiderom. Ten ostatni zakaz obowiązywać ma przez sześć miesięcy i dotyczy także zagranicznych inwestorów.
Proszę zwrócić uwagę, że jest to kolejna fala interwencji na chińskim rynku akcyjnym. Jak wspomniałem w poniedziałek chińskie władze wstrzymały oferty publiczne, poluzowały zasady kupowania akcji na kredyt i zwiększyły finansowanie dla tej aktywności oraz rozpoczęły zdecydowaną akcję ograniczającą krótką sprzedaż. Jednocześnie podjęto próby wykreowania dodatkowego popytu na akcje. Po raz pierwszy w historii udzielono funduszom emerytalnym pozwolenia na inwestowanie, do 30% aktywów netto, na rynku akcyjnym. Wsparto inicjatywę funduszu stabilizacyjnego z kapitałem 19 mld USD powołanego przez 21 największych brokerów. Kontrolowane przez władze wehikuły inwestycyjne zdecydowały się zwiększyć aktywność na rynku akcyjnym. Naturalnie, Ludowy Bank Chin poluzował politykę monetarną. Wielu analityków sugeruje, że Chiny de facto rozpoczęły kolejną rundę luzowania ilościowego nakierowaną na wsparcie rynku akcyjnego.
Chiński regulator podał, że sześciomiesięczny zakaz sprzedaży akcji ma na celu stabilizację rynku akcyjnego podczas irracjonalnej wyprzedaży. Warto więc przypomnieć, że mimo 32% korekty główny chiński indeks akcyjny zyskuje 9% w tym roku a roczna stopa zwrotu wynosi około 70%. Innymi słowy, wszystkie wspomniane wyżej działania ratunkowe podejmowane są wobec rynku, który w rocznym ujęciu należy do najlepiej spisujących się rynków akcyjnych na świecie.
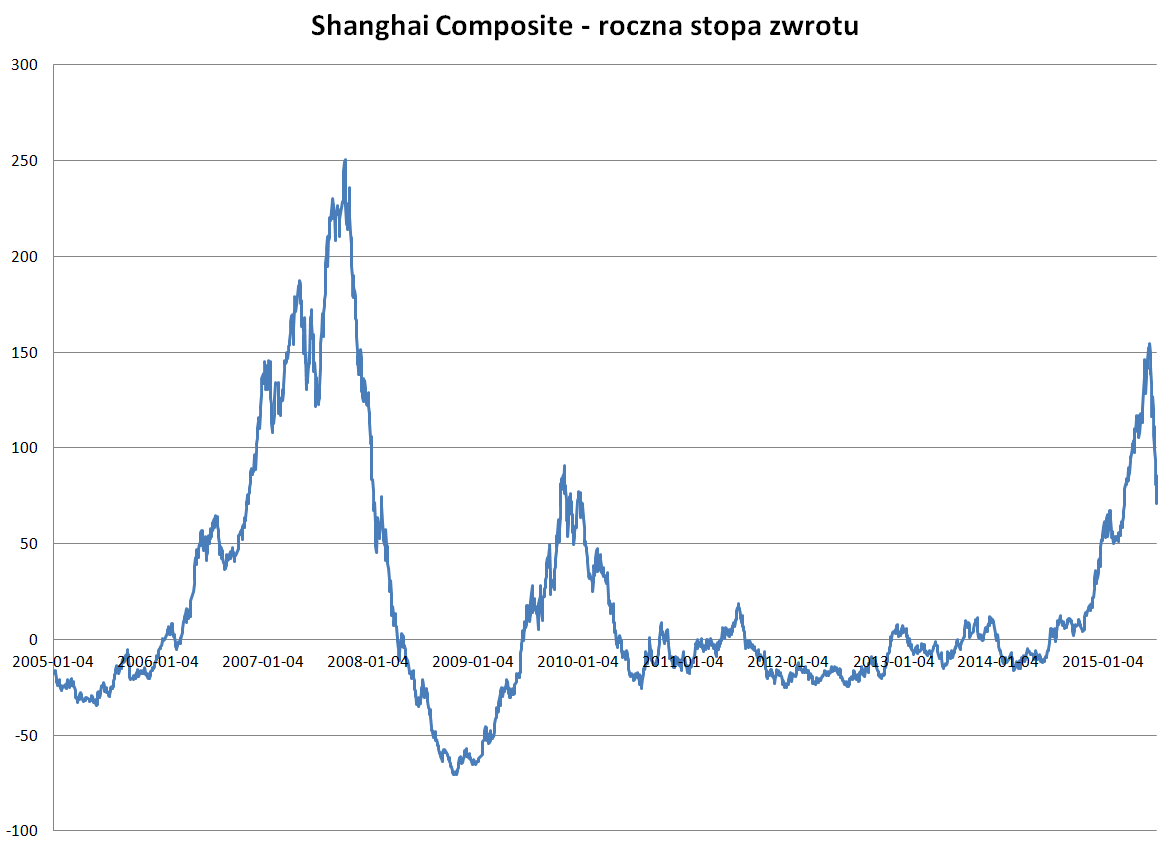
W tej sytuacji nie może dziwić, że coraz więcej analityków zaczyna się zastanawiać co tak naprawdę kieruje chińskimi władzami. Moim zdaniem wyjaśnienia odwołujące się do idei, że krach na rynku akcyjnym niszczy w chińskiej opinii publicznej przekonanie o omnipotencji chińskich władz, kluczowe z punktu widzenia stabilności politycznej, nie są wystarczające w obliczu skali podjętych interwencji. Christopher Balding trafnie zauważył, że im więcej zasobów chińskie władze rzucą do walki z przeceną na rynku akcyjnym tym więcej powstanie wątpliwości co do tego czy w grę nie wchodzi stabilność całego systemu finansowego i gospodarki.
Z punktu widzenia polskich inwestorów, operujących w szóstym roku hossy, obserwowanie chińskiej przeceny może być wartościową lekcją. Myślę, że sześć lat to wystarczający okres by w pamięci zatarły się wspomnienia emocji dominujących na gwałtownie spadającym rynku i zachowań, do których te emocje prowadzą inwestorów.



