
Zdecydowałem się spojrzeć z innej strony na zmiany dokonywane w indeksie WIG20 w ostatnich 12 latach i sprawdzić czy istnieje różnica w zachowaniu spółek w okresach przed i po wejściu do WIG20 i wypadnięciu z indeksu.
Chciałem sprawdzić czy występujące w przypadku indeksu DJIA zjawisko, na które zwrócił uwagę w komentarzu Darkh, występuje także na warszawskim rynku. W przypadku amerykańskiego indeksu można zaobserwować zwyżki spółek wchodzących do DJIA w okresie miesiąca przed dniem rewizji indeksu a następnie słabsze zachowanie dodanych spółek w okresie kilku tygodni po dodaniu do indeksu blue chipów. Czy podobne zjawisko występuje na WGPW?
WIG20 jest indeksem blue chipów – popularnych spółek o dużej kapitalizacji. Z teoretycznego punktu widzenia można się więc spodziewać, że spółka dodawana do indeksu ma za sobą udany, wzrostowy okres. Można także oczekiwać, że spółki wypadające z indeksu mają za sobą słabszy okres. Największa wątpliwość dotyczyła więc tego czy obserwowany przed zmianą w indeksie trend utrzymuje się, osłabia się czy odwraca.
Sprawdziłem zachowanie spółek wchodzących i wychodzących z indeksu WIG20 na sto sesji przed i po rewizji indeksu. Wziąłem przy tym uwagę zachowanie samego indeksu. Poniższe wykresy przedstawiają więc uśrednione zachowanie spółek skorygowane o zachowanie indeksu. Dniem zerowym jest dzień rewizji indeksu.
Tak wygląda zachowanie spółek dodawanych do indeksu WIG20 w ostatnich 12 latach. Proszę zwrócić uwagę, że część spółek dołączyło do indeksu WIG20 tuż po debiucie (dotyczy to przede wszystkim dużych prywatyzacji) i nie wszystkie zanotowały 100 dni notowań przed dołączeniem do indeksu (rekordziści, PKO i PZU, dołączyli do WIG20 po dwudziestu kilku sesjach)*:
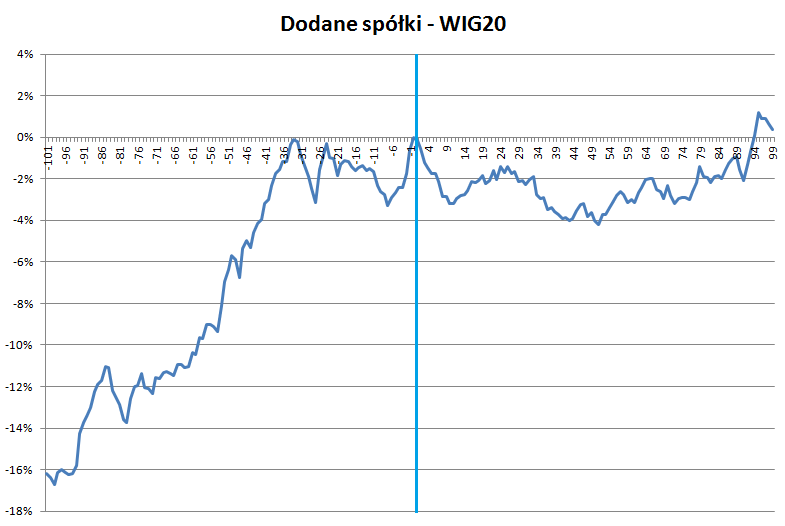
W okresie przed dołączeniem do WIG20 spółki mają więc tendencję do wzrostów (jeszcze lepiej pokazuje to wykres samych spółek, nieskorygowany o WIG20) i przeciętnie spisują się zdecydowanie lepiej od WIG20. Po dołączeniu do WIG20 spisują się przeciętnie odrobinę słabiej od indeksu.
Zapewne część czytelników domyśla się, że odwrotne zachowanie można zaobserwować w przypadku spółek wypadających z WIG20. Pokazuje to poniższy wykres:
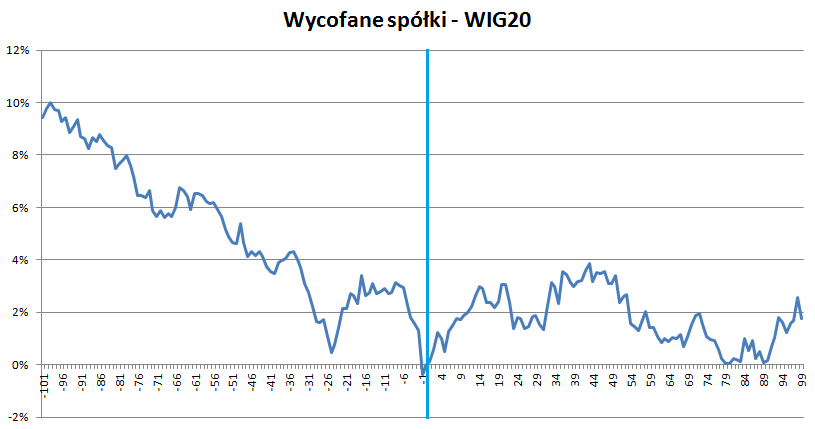
Intrygujące wydaje się zachowanie dodawanych i usuwanych spółek na kilka dni przed i po rewizji indeksu. Być może część inwestorów kieruje się zmianami w WIG20 w decyzjach inwestycyjnych co tłumaczyłoby kilkudniową, kilkuprocentową zwyżkę spółek dodawanych do WIG20 tuż przed rewizją i zbliżoną rozmiarami i długością korektę po zmianach w indeksie oraz odwrotne zachowanie spółek opuszczających WIG20.
* Wyjaśnienie dotyczące tego co oznaczają wartości na osi OY. Dla okresu przed rewizją oznaczają zmianę procentową od poszczególnych sesji do dnia rewizji indeksu. Znak jest jednak odwrotny by wykres wyglądał intuicyjnie. Dla okresu po rewizji oznaczają zmianę procentową od dnia rewizji do poszczególnych sesji (znak jest poprawny). Zmiana uwzględnia zachowanie WIG20, jest to w rzeczywistości stopa zwrotu portfela spółek minus stopa zwrotu WIG20.



