
Trudno zrozumieć dlaczego historia o tym jak jeden z badaczy pracujących w latach 50. w Rand Corporation odgadł rodzaj paliwa użytego w konstrukcji drugiej generacji amerykańskich bomb termojądrowych, nie weszła do kanonu giełdowych anegdot.
Pod koniec 1953 roku Armen Alchian – ekonomista pracujący w Rand Corporation (stworzonym przez amerykański rząd think tanku) próbował dowiedzieć się jakie paliwo zostanie użyte w konstrukcji amerykańskiej bomby termojądrowej. Z oczywistych powodów, żaden ze współpracowników Alchiana z Rand Corporation, którzy dysponowali taką wiedzą, nie chciał przekazać mu tajnych informacji. Alchian dysponował spekulacyjnymi informacjami o tym, że rozważano użycie kilku substancji – litu, berylu, toru i kilku innych.
Z dostępnych publicznie źródeł Alchian zdobył wiedzę o największych producentach tych metali w USA. Sprawdził, które z tych spółek są notowane na giełdzie a następnie zbadał co działo się w ostatnim okresie z ich kursami. Na początku stycznia 1954 napisał notatkę, w której podzielił się wynikami swoich rozważań ze współpracownikami z Rand Corporation. Kilka dni później, po interwencji amerykańskiego rządu notatkę wycofano ze sfery publicznej. Dwa miesiące później, Amerykanie na atolu Bikini zdetonowali nowy model bomby termonuklearnej wykorzystującej jako paliwo termojądrowe deuterek litu. Alchian trafnie wskazał lit jako materiał użyty w konstrukcji bomby.
Jak każda anegdota giełdowa historia Alchiana wydaje się trochę mniej spektakularna po dokładnym przyjrzeniu ale wspomniane wyżej podstawowe fakty nie są kwestionowane. Po prostu trudno wykluczyć, że Alchian miał trochę szczęścia związanego z faktem, że czołowym producentem litu była notowana na giełdzie spółka Lithium Corp. of America, której praktycznie cała działalność skoncentrowana była na wydobyciu i przetwórstwie tego metalu. Gdyby jego produkcją zajmowała się jakaś wielka przemysłowa spółka to istotne zapotrzebowanie amerykańskiego rządu na ten surowiec nie wpłynęłoby zapewne na perspektywy spółki a co za tym idzie na jej wycenę.
W 2013 roku Joseph Michael Newhard zdecydował się odtworzyć analizę Alchiana a wyniki zawarł w pracy o intrygującym tytule: Rynek akcyjny podpowiada: Jak dr. Alchian nauczył się budować bombę?
Newhard przybliżył historię amerykańskiego programu budowy bomby termojądrowej. Pierwsza bomba, zbudowana zgodnie z projektem Tellera-Ulama, wykorzystywała deuter i tryt jako paliwo termojądrowe. Zdetonowano ją 1952 roku. Następnie rozpoczęto pracę nad wykorzystaniem deuteru litu. Pierwsza eksplozja, z 1 marca 1954, okazała się dwukrotnie silniejsza od najwyższych szacunków a konstrukcja ładunku okazała się na tyle dobra, że oparto o nią produkcję termonuklearnych bomb lotniczych (Mark 21).
Autor zauważa, że opinia publiczna dysponowała jedynie spekulacyjnymi informacjami o konstrukcji bomby termonuklearnej. Także informacje o przeprowadzonych na wiosnę 1954 roku testach nie zawierały szczegółowych informacji o użytych ładunkach. Co prawda, prasa biznesowa, w tym Wall Street Journal pisały o rynku litu i operującym na nich spółkach w pozytywnym tonie, ale analizowane perspektywy rynku dotyczyły cywilnych zastosowań metalu.
Newhard odtworzył analizę Alchiana poprzez wyodrębnienie notowanych na giełdzie spółek, których działalność koncentrowała się na produkcji metali, o których w latach 50. spekulowano, że mogą zostać użyte w konstrukcji bomby termojądrowej (beryl, tal, tor i lit). Wykluczył wielkie spółki przemysłowe, dla których ten segment działalności stanowił marginalne znaczenie.
Okazało się, że z wybranych spółek Lithium Corp. of America miało zdecydowanie najlepszy początek 1954 (z więc okres, tuż przed próbnym wybuchem na Pacyfiku) i spektakularny marzec (28%) i cały 1954 rok (461%). Poniższa tabela zawiera stopy zwrotu ”głównego podejrzanego”, innych giełdowych spółek produkujących potencjalne paliwo termojądrowe i indeksu Dow Jones Industrial Average.
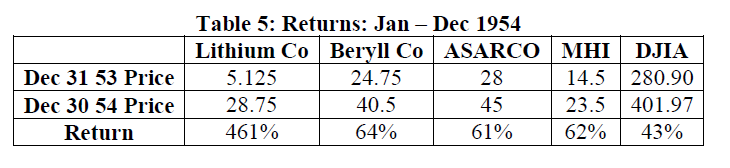
Cena Lithium Corp. of America wzrosła z około 5 USD na początku 1954 do około 9 USD na sesję przed detonacją „Krewetki” (tak nazwano bombę), do ponad 11 USD pod koniec marca i do niemal 29 USD na koniec roku.
Newhard argumentuje, że opinia publiczna i rynek dysponowały tylko szczątkowymi, spekulacyjnymi informacjami o roli litu w amerykańskim programie nuklearnym. Inwestorzy zdawali sobie sprawę, że lit może mieć zastosowanie przy budowie bomb nuklearnych ale nie posiadali szczegółowych informacji. Nie były także dostępne publicznie szczegóły dotyczące konstrukcji testowanych w 1954 roku ładunków. Być może jedyną wskazówką dla inwestorów, że „coś jest na rzeczy” były wyraźnie rosnące wyniki finansowe Lithium Corp., który podwoił zyski w pierwszej połowie 1954 roku.
Newhard uważa, że zachowanie akcji Lithium Corp. w 1954 pokazuje w jaki sposób rynek uwzględnia stopniowo rozprzestrzeniające się nie-publiczne informacje. To właśnie ta zdolność rynku podpiera hipotezę o jego efektywności.



