
W ubiegłym tygodniu do obozu zwolenników tezy o bańce spekulacyjnej w sektorze nowych technologii dołączył David Einhorn. Fundusz Einhorna otworzył krótkie pozycje na grupie spółek technologicznych a zarządzający spodziewa się, że wybrane spółki czeka nawet 90% przecena gdy rynek zacznie stosować wobec nich konwencjonalne metody wyceny.
Istotne wzmocnienie obozu technologicznych niedźwiedzi to doby moment by przytoczyć jedną anegdotę i jedno zestawienie pokazujące, że wycena spółek technologicznych jest niezwykle trudna, zwłaszcza w ich początkowej fazie rozwoju. Kilka dni temu Business Insider doniósł, że niedługo po stworzeniu algorytmu wyszukiwarki współzałożyciel Google i twórca technologii, na której oparła się spółka – Larry Page – próbował sprzedać Google portalowi Excite za… 1,6 mln USD. BI podaje początek 1997 jako okres, w którym toczyły się negocjacje, co wydaje się mniej prawdopodobne niż początek 1999 podawany przez TechCrunch. Ten drugi serwis podaje także kwotę 1 mln USD, której oczekiwać miał Page.
Vinod Khosla, który był w tym czasie jednym z inwestorów w Excite zdołał sprowadzić cenę do 0,75 mln USD ale i tę ofertę odrzucił CEO Excite.
Kapitalizacja rynkowa Google 15 lat od tamtych negocjacji wynosi około 355 mld USD a więc jest 473 tysiące razy większa niż cena, za którą twórca Google był gotowy sprzedać swoje dzieło 15 lat temu. Trudno więc uciec od efektu pewności wstecznej przy ocenie tamtych wydarzeń.
Warto jednak zauważyć, że Larry Page, całkiem słusznie jest uznawany za jednego z największych wizjonerów technologicznych i biznesowych ostatniej dekady. Business Insider opublikował bardzo długi, ale całkowicie warty poświęconego czasu, artykuł opisujący biznesową karierę Page’a, który wydaje się wspierać powyższą opinię o twórcy Google. Bez wątpienia Larry Page w 1999 dysponował najlepszą wiedzą o możliwościach i potencjale wyszukiwarki internetowej. Mimo to, technologiczny wizjoner dysponujący dogłębną wiedzą drastycznie pomylił się w ocenie biznesowego potencjału stworzonej przez siebie technologii i spółki. W tym przypadku, drastycznie go niedoszacował.
Kilka miesięcy temu, partner w firmie VC Andreessen Horowitz podzielił się na Twitterze zestawieniem porównującym szacunki wielkości całkowitego potencjalnie dostępnego dla spółek technologicznych rynku w okresie ich pierwszej oferty publicznej z ich aktualnymi przychodami (za ostatnie 12 miesięcy). Szacunki zostały sporządzone przez same spółki i znalazły się w prospekcie emisyjnym.
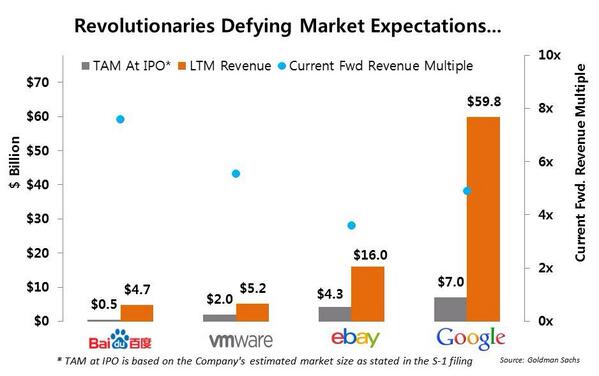
Tak więc w momencie swojego IPO Google szacowało wielkość całego dostępnego dla siebie rynku na 7 mld USD. Aktualne przychody Google to 60 mld USD. Tak więc Google osiąga przychody o rząd wielkości większe niż 10 lat temu szacował wielkość całego dostępnego dla siebie rynku. Spółki nie mają w zwyczaju przedstawiać w prospektach emisyjnych pesymistycznych scenariuszy tak więc można założyć, że podane na wykresie szacunki odzwierciedlały neutralne (jeśli nie optymistyczne) założenia spółek.
Naturalnie, każdemu przykładowi drastycznego niedoszacowania potencjału spółek technologicznych można przeciwstawić przykład drastycznego przeszacowania perspektyw i wyceny, dla której fundamentalnie spółka nawet się nie zbliżyła. Co więcej, tych drugich przypadków, z natury rzeczy, jest znacznie więcej.
Nie podzieliłem się więc dwoma powyższymi faktami by argumentować, że ponieważ w przeszłości ludzie drastycznie niedoszacowywali potencjał niektórych spółek technologicznych to należy ignorować wszelkie ostrzeżenia o tworzeniu się bańki spekulacyjnej w tym sektorze. Chciałem pokazać, że wycena spółek technologicznych, zwłaszcza na wczesnym etapie rozwoju, stwarza gigantyczne problemy nawet ludziom dysponującym najlepszą możliwą wiedzą. To praktycznie gwarantuje, że poszczególni uczestnicy rynku będą się drastycznie mylić w ocenie perspektyw spółek z tego sektora. Można nawet argumentować, że ze względu na optymistyczne skrzywienie rynku oraz ograniczone możliwości zajmowania krótkich pozycji, opisana sytuacja będzie sprzyjać optymistycznym wycenom.



