
Przykład tego jak połączyć mechaniczne systemy z intuicyjnym tradingiem.
Punktem wyjścia niech będzie ten oto krótki filmik na stronie prop tradingowej firmy SMB, którą regularnie obserwuję od czasu książki „One good trader” (opisywanej tutaj, kolejną – „Playbook”- zrecenzuję niebawem ):
Szybkie jego streszczenie (głównie dla nie-angielskojęzycznych) wprowadzi w odpowiedni klimat:
Mamy tam wykres 60 minutowy indeksu S&P500 (w zasadzie jest to ETF) wraz z transakcjami opartymi na klasycznym i kultowym pomyśle wybicia z kanału cenowego (Donchian channel), w tym wypadku 40-sto okresowego, zarówno na kupno jak i krótką sprzedaż. Do tego pomysłu został wprowadzony stop „break even” czyli najprościej rzecz ujmując taki, który zamyka pozycję w punkcie jej zajęcia. Dzieje się tak gdy kurs po wejściu inwestora na rynek przechodzi o ustalony zakres na stronę zysków po czym cofa się do punktu wyjścia i następuje wyrzucenie z pozycji. W rezultacie nie zarabiamy ani nie tracimy nic poza ewentualną prowizją. Wykres krzywej kapitału bez kosztów prowizji wygląda obiecująco:
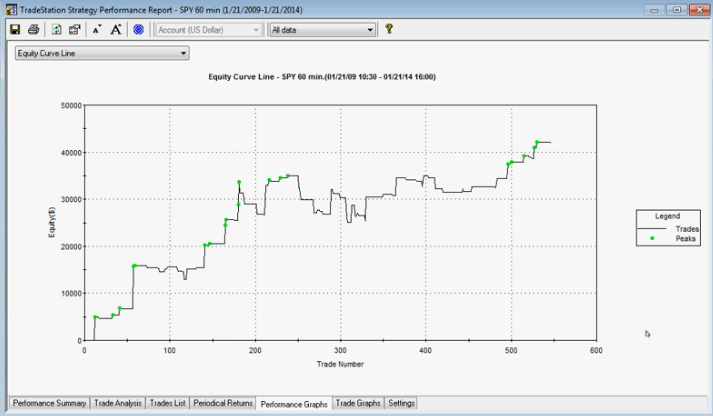
Źródło: smbcap.com
Druga część filmiku koncentruje się dość przydługawo na jednym elemencie: uwzględnienie nawet minimalnej prowizji gwałtownie zmniejsza zyski. Sprawa dobrze znana z bliska wszystkim system testerom. Niemniej jednak taki pomysł wygląda dość obiecująco gdyż istniejące w tym przedziale czasowym trendy pozwalają wyłapać ruchy na tyle duże by w wersji surowej (bezprowizyjnej) pokryć wszystkie wejścia stratne. Zmienność w tym wypadku jest na tyle duża, że być może kanały 40 okresowe są zbyt szerokie na używanie ich również w formie stopa (nie wiem tego na pewno, nie gromadzę danych minutowych choć czasem testuję jakieś stare dane). Bardziej interesuje mnie tym razem ów „break even” stop.
Ten ostatni bowiem zwiększa zwykle ilość transakcji, ale w zamian oferuje pewien komfort psychiczny, chroniąc zyski przed przejściem ich na stronę strat i wpadnięciem na stop-lossy. Z drugiej strony ucina też zbyt szybko część potencjalnie zyskownych ruchów. W takich warunkach można jednak czasem zastosować pewnego rodzaju rozwiązanie hybrydowe: jeśli kurs po zamknięciu pozycji stopem wraca do obszaru zysków, pozycję można odnowić.
Przykład na wykresie poniższym, tym razem jednak dane pochodzą z dużo płynniejszego CFD na indeks S&P500 (brak uciążliwych luk, poza weekendowymi):
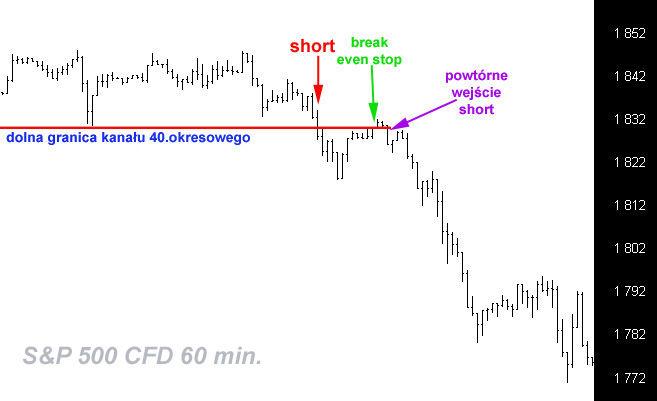
Analizując od lewej strony widzimy jak kurs przecina od góry dolne ograniczenie 40-sto okresowego kanału cenowego co daje asumpt do zajęcia pozycji krótkiej, zaznaczonej czerwonym kolorem. Po wejściu w obszar zysków kurs jednak cofnął się do punktu wyjścia, trafiając na ustawiony na tym poziomie „break even” stop. Dwa słupki później ponownie indeks decyduje się na spadki, co pozwoliłoby na odnowienie krótkiej i tym razem suto zyskownej pozycji.
W ten sposób odzyskujemy nieco kontroli na rynkiem traktowanym mechanicznie. A przy tym można sobie zafundować liczne modyfikacje takiego podejścia. Np. zamykać i otwierać na poziomie „break even” tylko część pozycji. Bądź też wykorzystywać do odnawiania pozycji techniki skalowania czyli albo uśredniania (dodawania pozycji w obszarze strat) albo piramidowania (dodawania pozycji w obszarze zysków). Szczególnie to ostatnie w powyższym przypadku wydaje się celowe.
—kat—



