
Czyż nie będzie najdoskonalej praktycznym przeżyciem zobaczenie metody uśredniania na konkretnym przykładzie z życia?
Przypomnę, że wszystko zaczęło się od pewnego wywiadu, w którym przepytywany trader opowiada o swoich metodach gry na forexie w konkursie zakończonym przez niego zyskiem o wielkości 656%. To co najbardziej nas interesowało to praktykowana przez niego taktyka uśredniania pozycji przy antytrendowym podejściu do rynku. Ponieważ cała historia jego rachunku jest dostępna więc postanowiłem dokonać przeglądu wszystkich transakcji. Można je oglądnąć tutaj: rachunek. //kliknąć w link „Fun account”//
Poniżej kilka statystyk udostępnionych w raporcie:
Kapitał początkowy: 10 000 $
zysk: 656%
profit factor (całkowity zysk/całkowita strata): 1,84
maksymalne obsunięcie: 47%
Sharpe ratio: 0,7
Sortino ratio: 2,76
Transakcji: 955
Lewar: 20:1
Średni zysk na transakcję: 0,2%
Średnio pips na transakcję: 11,9
Trafność: 79%
Średni czas trwania transakcji: 23 h
Największe zyski na parze: EUR/JPY
Największa ilość transakcji na parze: EUR/USD
Generalnie to co zobaczyłem potwierdziło moje przypuszczenia. Z przyjemnością podzielę się swoimi impresjami.
Zasadniczo ten styl gry nazywam „Revenge trading” czyli luźno tłumacząc „Gra w zemstę”. A to dlatego, że uśrednianie stratnej pozycji nie jest taktyką samą w sobie, w sensie budowanie pełnej pozycji na raty, lecz sposobem na zarządzanie ryzykiem, a konkretnie radzeniem sobie z transakcjami zanurzonymi w stratach. Oto bowiem kiedy rynek ucieka w przeciwnym kierunku do zajętej pozycji, widzimy w historii rachunku kolejne pozycje dobudowywane „pod prąd”. Zamiast zamykania straty na deklarowanym stop-lossie 50-70 pips, w wielu wypadkach otwierane były w zamian kolejne pozycje w odległości od kilku do kilkuset pipsów od poziomu wejścia. Przy tym pozycje te nierzadko miały 2 czy 3 razy taką wielkość jak początkowa. Wszystko to zwiększało ryzyko w nadziei na powrót rynku w kierunku zysków, i tak w wielu transakcjach właśnie się udawało.
Największe takie zanurzenie w stratach sięgnęło w jednym przypadku ok. 400 pips. Kilka razy jednak do ucinania strat faktycznie jednak dochodziło i były to stop-lossy w odległości 100-200 pips od pierwszej zajętej pozycji w danej serii kolejnych. Z tego powodu najwyższe, sumaryczne, realnie zrealizowane obsunięcie kapitału po kilku nieudanych transakcjach wyniosło 47%.
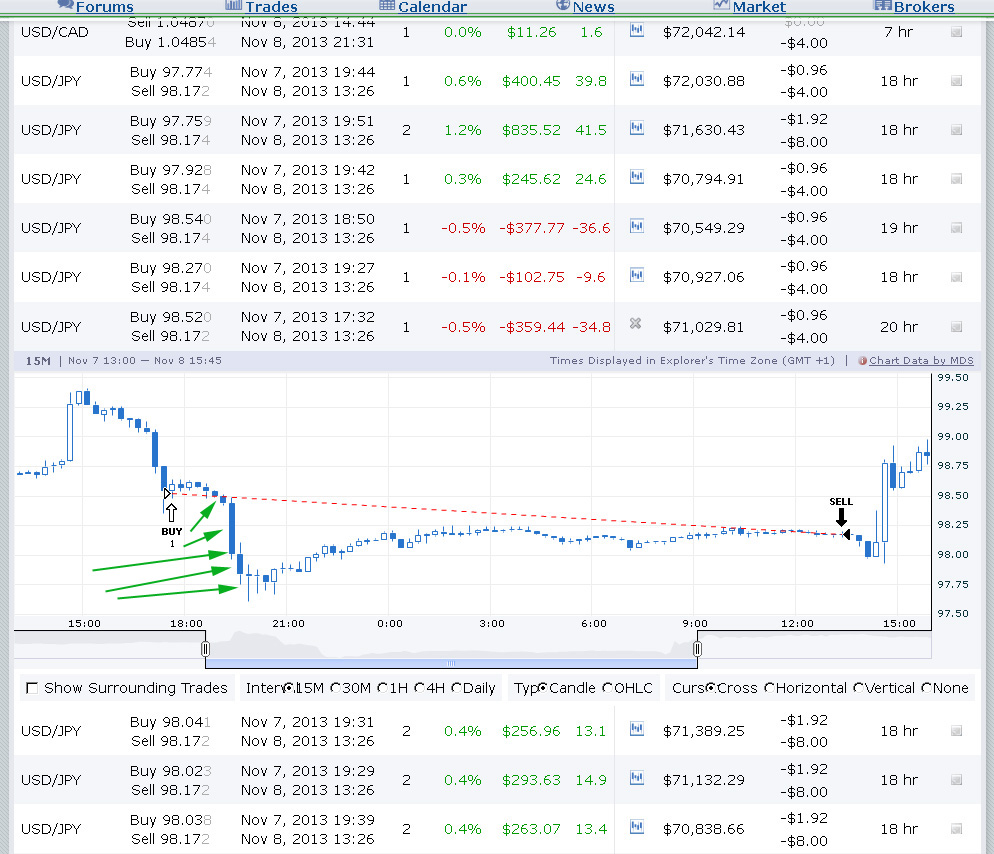
Dla zobrazowania całości posłużę się screenshotem zrobionym z przywołanej strony konkursowej. Mamy tu parę USD/JPY w ujęciu 15-minutowym oraz spis wszystkich transakcji powyżej i poniżej obrazka:
źródło: forexfactory.com
Na wykresie strzałka BUY wskazuje pierwszą zajętą pozycję. Ja dorysowałem zielonymi strzałkami poziomy, na których dodawane były kolejne, uśredniane pozycje. Proszę zauważyć, że początkowo wielkość pozycji pojedynczej to był 1 minilot, potem po 2 sztuki. Mamy więc przy okazji martyngał. Strzałka i napis SELL pokazują miejsce gdzie cała złożona pozycja była zamknięta jednym strzałem. Zawodnik przetrzymał ją przez 100 pipsów licząc od poziomu pierwszego wejścia.
Plus i minusy takiego podejścia czyli skąd się bierze przewaga i taki wynik:
Nie ma wielkiego wpływu strategia zajmowania pozycji gdyż trafność wejść waha się w okolicy 50% czyli równie dobrze można rzucać monetą. Poprawia ją oczywiście i to znacznie mechanizm uśredniania na raty. Mamy przy tym zjawisko, na które zwracałem uwagę wcześniej – jeśli kurs szybko ucieka w stronę zysków, nie ma już miejsca na dobudowanie kolejnych rat pozycji uśredniających. Stąd trafne pozycje już od ich zajęcia mają niewielką stosunkowo wielkość w stosunku do uśrednianych. Dlatego preferuję pod tym względem piramidowanie czyli budowanie na raty w obszarze zysków.
Największy udział w zyskach mają transakcje kilkukrotnie uśredniane ponieważ były one siłą rzeczy największe i skończyły się zyskiem pomimo początkowych strat. Wprawdzie stosowanie „take profits” poprawia zyskowność, ale bardzo niekorzystnie wygląda stosunek premii do ryzyka – proszę zauważyć, że średnio na transakcję zysk wynosił 11,9 pipsa podczas gdy stop-lossy zrealizowane sięgały 100-200 pips straty. Na plus wskażę i to, że kilka razy widać, że użyto jednak niewielkiego, jedno- czy dwupozycyjnego piramidowania.
W sumie można uznać, że jest to jakiś sposób na rynek, zawodnik wprawdzie przetrzymuje głębokie zanurzenie w stratach, ale ostatecznie i tak nie waha się ich uciąć. Trzeba jednak pamiętać, że:
A/ Rachunek konkursowy nie uwzględnia rzeczywistego zaangażowania emocjonalnego na realnym rynku.
B/ Tego rodzaju zarządzanie ryzykiem przez głębokie i dynamiczne w swej wielkości uśrednianie może się skończyć katastrofą na gwałtownym rynku. Losowość ma tu więc sporo do powiedzenia, gdyby obsunięcie zdarzyło się na początku rozkład zysków prawdopodobnie wyglądałby gorzej.
—kat—



