
Czy zmienność rynku równa się ryzyku?
Temat co jakiś czas przewija nam się tutaj w anturażu gorących dyskusji, tym razem zbiorę całość zagadnienia do kupy i zilustruję cytatami oraz obrazkami.
To niemal powszechny zwyczaj w branży finansowej, że zmienność rynku utożsamia się z ryzykiem, które ponosi inwestor. Nietrudno trafić na takie właśnie podejście w analizach, komentarzach, pracach naukowych i literaturze. Czy takie traktowanie zmienności, liczonej odchyleniem standardowym, wariancją, ATRem czy inną miarą, jest prawidłowe? Wiem z poprzednich wpisów na ten temat, że Czytelnicy naszych blogów okupują dwa przeciwne obozy opinii w zakresie tego podejścia. Sprawdźmy jak to wygląda w szczegółach w dwóch wymiarach opisanych poniżej.
1. Wymiar praktyczny
Proszę spojrzeć na poniższe wykresy 2 spółek. Ich dzienne przebiegi kursów różni znacznie właśnie zmienność, co zresztą można dostrzec bez dokonywania obliczeń.
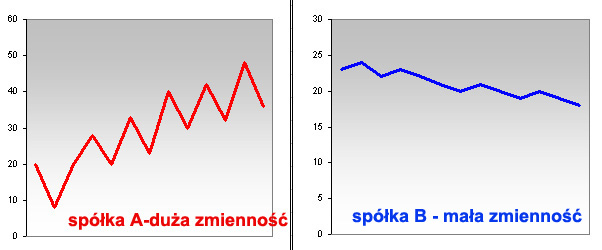
To oczywiście nieco uproszczony obraz, ale oddający problem. Gdyby ryzyko mierzyć właśnie zmiennością to akcje spółki A (po lewej) trzeba by określić jako bardziej ryzykowne, spółki B – jako bezpieczniejsze. Czy rzeczywiście kupno spółki B w dowolnym momencie można określić jako mniej ryzykowną decyzję? Oczywiście przyszła zmienność nie musi opowiadać tej dotychczasowej, ale wybierając inwestycję zwykle kierujemy się zmiennością właśnie zastaną na rynku lub tą z poprzednich okresów.
W innym przykładzie pokazywanym przez mnie w przeszłości kursy w dołku bessy poruszały się z wielką zmiennością, podczas gdy na szczycie kolejnej hossy zmieniały się niewiele. Gdyby czynnikiem ryzyka była zmienność to kupno na owym szczycie należałoby traktować jako dużo bardziej bezpieczną decyzję.
Jak widać łatwo się pomylić szacując ryzyko w oparciu o samą zmienność, w praktyce należałoby więc otrożnie używać obu słów wymiennie lub stawiać między nimi znak równości.
2. Wymiar teoretyczny
Właściwie trudno dziwić się powszechnemu użyciu zmienności jako miary ryzyka gdyż od dziesiątków lat tak właśnie traktują tę zależność instytucje czy naukowcy, w tym Nobliści, tworzący zręby nowoczesnej teorii finansów. W 1952 r. Harry Markowitz w swojej Modern Portfolio Theory definiuje ryzyko jako wariancję od średniej. Podobnie Fama w w swoich hipotezach efektywnego rynku. Burton Malkiel w klasycznej „A Random walk down Wall Street” z 1973 r. objaśnia:
„Investment risk, then, is the chance that expected security returns will not materialize and, in particular, that the securities you hold will fall in price. … Thus, financial risk has generally been defined as the variance or standard deviation of returns.”
(to tłumaczenie i kolejne pochodzą od mnie: “Ryzyko inwestycji w takim razie oznacza możliwość, że oczekiwana stopa zwrotu akcji nie zmaterializuje się oraz w szczególności, że kursy akcji, które posiadasz, spadną… Tak więc ryzyko finansowe generalnie zostało zdefiniowane jako wariancja lub odchylenie standardowe”).
Ale sięgnijmy również gdzieś bardziej współcześnie, do świata quants, w którym Paul Wilmott gra jedne z pierwszych skrzypiec. W swojej książce „Frequently asked question in quantitative finance” podaje on matematyczną definicję ryzyka:
“In finance it refers to the possibility of a monetary loss associated with investments.”
(“W finansach ryzyko odnosi się do możliwości pieniężnej straty na inwestycjach”)
Dodając chwilę dalej:
“The most common measure of risk is simply standard deviation of portfolio returns.” (“Najpopularniejszą miarą ryzyka jest po prostu odchylenie standardowe zwrotów portfela”).
I tak można by cytować w nieskończoność.
Takie podejście to pewne uproszczenie, przydatne do budowy modeli i analiz finansowych. Zakłada ono, że fluktuacje cen instrumentów same w sobie niosą ryzyko (tzw. systematic risk), nie sięga do źródeł przyczyn lecz opisuje objawy. Tak naprawdę jednak zmienność mierzy po prostu… zmienność. Do pomiaru ryzyka używa się jej z głównie z powodu prostoty użycia ponieważ w ten sposób można je matematycznie skalować, a liczbami da się prościej zarządzać niż nieokreślonością.
Jak wynotowałem z niedawno czytanej książki Jacka Schwagera “Market sense and nonsense”:
„Volatility is used as a proxy for risk because it is easily quantified, not because it is appropriate” („Zmienność jest używana jako zastępstwo dla ryzyka ponieważ jest łatwo wyliczalna, a nie dlatego, że jest to właściwe”).
Zdaje się jednak, że nie ma takiej siły, która owo tak powszechne użycie tej równości mogłoby zmienić. Co więcej – nie sposób przyjąć innej, pojedynczej miary, która byłaby w pełni odpowiednia, ryzyko przyjmuje bowiem wiele oblicz zależnie od postrzegania inwestora. Dla mnie może to być potencjalna możliwość straty w pojedynczej transakcji lub serii strat (drawdown) niezwiązane ze zmiennością, dla kogoś innego to po prostu nie osiągnięcie zakładanego zwrotu, a np. dla długoterminowego podejścia „kup i trzymaj” korekty cen budujące zmienność są w zasadzie nieistotne.
Na koniec jeszcze małe posłowie odnośnie funduszy inwestycyjnych. Kiedyś w dyskusjach przywołałem swoją rozmowę z jednym z zarządzających, którego dociskałem pytaniem dlaczego tak tę zmienność z ryzykiem utożsamiają. Powiedział mi, że zmienność (lub inaczej – gwałtowność zmian) jako miara ryzyka ma znaczenie głównie dla kupujących jednostki funduszy. Im wyższe bowiem wahania wycen tym większa szansa, że klienci funduszy przestraszą się tego wychodząc z inwestycji ze stratą (zresztą to samo może dotyczyć niedoświadczonych inwestorów indywidualnych na rynku akcji). To tworzy dodatkowe kaskady spadków wycen funduszu spowodowane koniecznością wyprzedaży przez niego aktywów w najmniej odpowiednim momencie. Dlatego też fundusze hedgingowe stosują tzw. 'lock period’ czyli ustalają okresy czasu gdy kapitał nie może być wycofywany przez klientów.
O wpływie owych fluktuacji pisze we wspomnianej wyżej książce Schwager, który sam zarządza funduszem funduszy:
„The more downside volatility the greater the likelihood investors will exit on a drawdown even if fund always recovers to new highs”
(“Im więcej zmienności dolnoprzedziałowej tym większe prawdopodobieństwo tego, że inwestorzy wyjdą podczas obsunięcia kapitału, pomimo tego, że fundusz zawsze powraca do nowych szczytów”)
—kat—



