

Myślę, że niewiele uwagi poświęcamy na Blogach Bossy aktywom alternatywnym. Interesujący tekst badawczy Elroya Dimsona i Christophe’a Spaenjersa pod tytułem Inwestycyjne wyniki aktywów emocjonalnych jest dobrym pretekstem by nadrobić te zaległości.
Tym bardziej, że Elroy Dimson to prawdziwy specjalista w badania długoterminowych stóp zwrotu z aktywów finansowych i współtwórca Global Investment Returns Yearbook wydawanego przez Credit Suisse.
Dimson i Spaenjers byli w stanie odtworzyć długoterminowe (od 1900 roku) stopy zwrotu trzech aktywów emocjonalnych (zachowałem wierne tłumaczenie ale sądzę, że lepszym terminem byłyby aktywa kolekcjonerskie): dzieł sztuki, znaczków pocztowych i skrzypiec.
W pierwszym rozdziale swojej pracy autorzy opisują w jaki sposób odtworzyli zachowanie cen tych aktywów. Starali się opierać na realnych danych i to właśnie dostępność danych zdecydowała o wyborze takich a nie innych aktywów. Autorzy korzystali na przykład z danych o transakcjach aukcyjnych na rynku sztuki, które w Wielkiej Brytanii sięgają XVIII wieku oraz z danych o cenach katalogowych znaczków pocztowych, które sięgają połowy XIX wieku.
Dimson i Spaenjers zauważyli, że wszystkie trzy badane aktywa emocjonalne są dobrami trwałymi, wytworzonymi przez człowieka i niezużywającymi się w czasie konsumpcji. Nie wszystkie aktywa emocjonalne spełniają te kryteria.
Autorzy zbierali dane głównie z Wielkiej Brytanii i dlatego użyli brytyjskiej inflacji w celu uzyskania realnych stóp zwrotu. Porównali także zachowanie cen aktywów emocjonalnych z tradycyjnymi aktywami finansowymi: złotem, brytyjskimi obligacjami i bonami oraz brytyjskim rynkiem akcyjnym. Efekt pracy Dimsona i Spaenjersa pokazuje poniższy wykres:
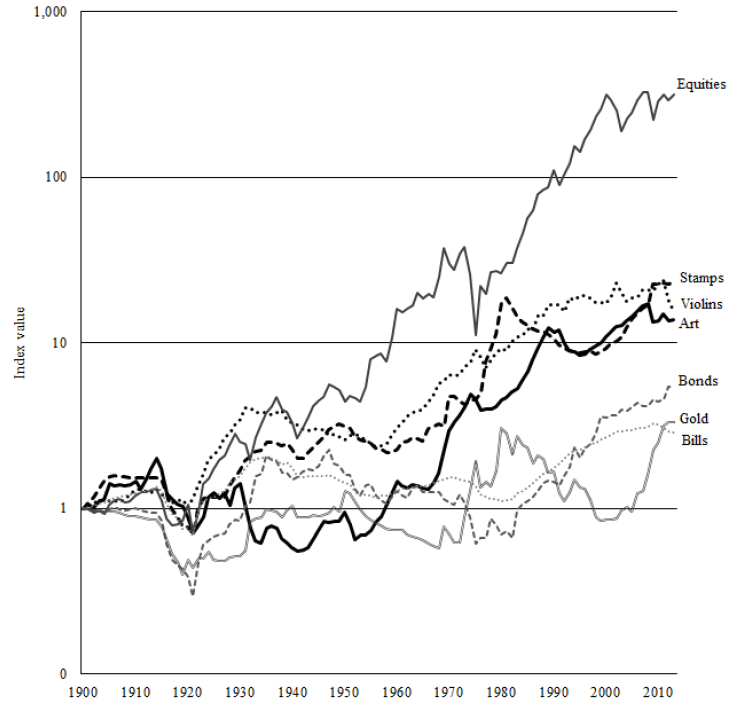
W okresie 1900-2012 średnia realna roczna stopa zwrotu wyniosła od 2,4% do 2,8% dla aktywów emocjonalnych. Wystarczyło to by pokonać złoto (1,1%) oraz obligacje (1,5%) i bony (0,9%) ale był to wynik zdecydowanie słabszy stóp zwrotu z rynku akcyjnego (5,2%).
Co ciekawe, z danych autorów (tabela 1, strona 14) wynika, że odchylenie standardowe realnych rocznych stóp zwrotu z aktywów emocjonalnych jest zdecydowanie niższe niż podobny wskaźnik dla akcji i złota i niższe nawet niż w przypadku obligacji ale autorzy zwracają uwagę na pewne cechy bazy danych aktywów emocjonalnych, które mogą sztucznie zaniżać zmienność.
Badanie Dimsona i Spaenjersa spodobało mi się od pierwszego akapitu, w którym cenną anegdotą zaznaczyli, że aktywa emocjonalne są bardzo podatne na zmiany gustów i upodobań (kolekcjonowanie muszli jako aktywów finansowych nie jest już tak popularne jak dwa stulecia temu). Sporą część pracy poświęcili więc na omówienie różnego rodzaju ryzyka związanego z inwestowaniem w aktywa emocjonalne.
Podkreślili problem zmieniających się gustów i upodobań. Moim zdaniem to zjawisko tworzy olbrzymi survivorship bias we wszystkich indeksach aktywów emocjonalnych, zarówno w indeksach całościowych (bo zmieniają się kolekcjonowane aktywa) jak i indywidualnych (bo zmieniają się upodobania w obrębie danej klasy aktywów, na przykład sztuki).
Sporą uwagę poświęcili kosztom transakcyjnym (a później kosztom przechowywania) oraz bardzo niskiej płynności tych aktywów. Obydwie te cechy są praktycznie nieporównywalne z tradycyjnymi aktywami finansowymi.
Chciałbym dodać w tym miejscu, że ten sam problem (wysokie koszty transakcyjne, bardzo wysokie koszty zarządzania) może dotyczyć wehikułów inwestycyjnych umożliwiających przeciętnemu inwestorowi, z przeciętnym kapitałem, na inwestowanie na rynku aktywów emocjonalnych. To istotny problem bo uważam, że koszty transakcyjne są najniżej wiszącym owocem w generowaniu wyższych stóp zwrotu dla przeciętnego inwestora.
Dimson i Spaenjers zwrócili także uwagę na problem oszustw i podróbek. Co prawda oszustwa mają miejsce w każdej klasie aktywów finansowych a część tradycyjnych aktywów finansowych podatna jest nawet na podróbki (metale szlachetne) to jednak wydaje się, że problem ten w większym stopniu dotyka aktywa emocjonalne.
Naturalnie, inwestowanie w aktywa emocjonalne niesie ze sobą zalety niedostępne dla innych klas aktywów – radość z posiadania tych przedmiotów. Moim zdaniem nie należy także zapominać o roli inwestowania w aktywa emocjonalne w sygnalizowaniu statusu społeczno-ekonomicznego.
Aktywa emocjonalne wydają się mi interesującym problemem ponieważ pozwalają na zastanowienie się nad dwoma zagadnieniami. Czy warto łączyć inwestowanie z pasją a raczej traktować inwestowanie jako hobby czy raczej lepiej jest oddzielić te dwie części życia? Jak bardzo koszty dywersyfikacji, na przykład w postaci czasu niezbędnego by poznać nową klasę aktywów, obniżają zyski z dywersyfikacji?



Dodaj komentarz