

W ubiegłbym tygodniu Wall Street Journal poinformował, że dane o wartości Indeksu Nastrojów Konsumenckich Uniwersytetu Michigan, o których wszyscy wiedzieli, że są dostępne dla subskrybentów serwisu informacyjnego Thomson Reuters na pięć minut przed ich publikacją na stronach Uniwersytetu, są dostępne dla wybranej grupy klientów Thomson Reuters dodatkowe dwie sekundy wcześniej.
Naturalnie, klienci Thomson Reuters za o dwie sekundy szybszy dostęp muszą zapłacić – WSJ podaje, że miesięczny abonament kosztuje nawet 5000 USD (do tego doliczyć należy koszty szybkiego połączenia z serwerami Thomson Reuters). Warto podkreślić, że Thomson Reuters sam płaci za możliwość dystrybucji danych Uniwersytetowi – w 2013 roku opłata wyniesie 1,1 mln USD.
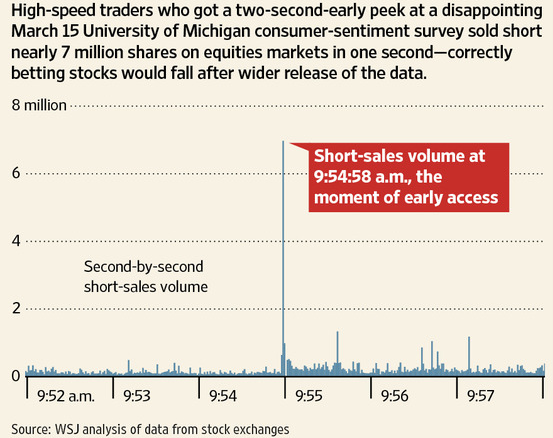
Zastanawiam się ilu czytelników będzie zaskoczonych, że opisany model dystrybucji nie-rządowych danych makroekonomicznych wzbudził kontrowersje w anglojęzycznych mediach biznesowych. John Carney z CNBC porównał na przykład ten model do działań Goldman Sachs, którego analitycy przekazywali traderom banku inwestycyjnego i uprzywilejowanym klientom wybrane informacje z nieopublikowanych raportów analitycznych. Goldman Sachs został ukarany przez amerykańską Komisję Giełd i Papierów Wartościowych za ten proceder.
Autorzy artykułu w WSJ i cytowani przez nich eksperci podkreślają, że w świetle obecnych regulacji działania Thomson Reuters są legalne.
Warto podkreślić, że Indeks Nastrojów Konsumenckich Uniwersytetu Michigan nie jest jedynym raportem analitycznym dostępnym wcześniej dla wybranej grupy klientów. Deutsche Börse sprzedaje wcześniejszy (o trzy minuty) dostęp do danych o aktywności ekonomicznej w regionie Chicago (The Chicago Business Barometer). Wspomniany Thomson Reuters oferuje szybszy (o kilka sekund) dostęp do Indeksu Aktywności Przemysłowej tworzonego przez ISM (Institute of Supply Management).
Oczywiście, istnieje mnóstwo raportów sektorowych, na przykład dotyczących sprzedaży detalicznej czy sprzedaży półproduktów elektronicznych, które są dostępne tylko dla instytucji, które wykupią do nich dostęp. Osobną kwestią jest sprzedawanie danych makroekonomicznych w formacie „zrozumiałym” dla algorytmów co umożliwia automatyczny handel na podstawie publikowanych informacji. W maju 2013 roku WSJ informował, że także giełdy sprzedają minimalnie szybszy (mierzony w milisekundach) dostęp do danych rynkowych, na przykład dotyczących potwierdzenia realizacji zlecenia.
Nierówny dostęp do informacji wzbudzać więc będzie sporo kontrowersji i inspirować interesujące dyskusje w kontekście etycznym, prawnym i ekonomicznym. Warto zauważyć, że dyskusja będzie wzmacniana walką konkurencyjną dostawców informacji rynkowych – Thomson Reutersa, Bloomberga czy Dow Jonesa (powiązanego z WSJ).
Moim zdaniem, ujawnione przez WSJ informacje powinny skłonić indywidualnych inwestorów do zadania sobie innego pytania: na jakich polach chcę walczyć z inwestorami instytucjonalnymi?
Muszę przyznać, że nawet gdybym miał etyczne czy prawne wątpliwości dotyczące nierównego dostępu do nie-rządowych i nie-korporacyjnych informacji rynkowych, to z inwestycyjnego punktu widzenia nie miałoby to dla mnie znaczenia. Po prostu, nigdy nie przyszło mi do głowy by próbować szukać rynkowej przewagi w szybszym dostępie i szybszej reakcji na dane makroekonomiczne.
Uważam, że przeciętny indywidualny inwestor ma niewielkie szanse w technologicznej rywalizacji z inwestorami instytucjonalnymi. Idea rywalizowania z HFT w dziedzinie tradingu opartego o natychmiastową reakcję na dane makroekonomiczne wydaje się mi mało rozsądna, nawet w przypadku inwestorów, którzy dysponują możliwością napisania odpowiednich algorytmów. Nie będę wspominał o ręcznym składaniu zleceń i osobistej interpretacji danych.
Inwestorzy indywidualni dysponują ograniczonymi zasobami, przede wszystkim technologicznymi i finansowymi. Sam brak dostępu do terminalu Bloomberga może stanowić istotną niedogodność.
Moim zdaniem, kluczowe znaczenie w takiej sytuacji ma umiejętny wybór bitew – dziedzin, w których indywidualny inwestor może rywalizować z dysponującymi większymi zasobami inwestorami instytucjonalnymi i alokowanie zasobów do tych dziedzin, w którym istnieją szanse na zwycięstwo. Nie sądzę by szybki dostęp do informacji był jedną z tych dziedzin.



Odpowiedź będzie zależała od tego, jak się postrzega szybkość, z jaką rynki uwzględniają przyszłość. Oczekując odpowiedzi rynku na ten spadek…