
W poprzednim wpisie przedstawiłem historyczną analizę zachowania indeksu SP500 po przecięciu przez niego w dół 200-sesyjnej średniej kroczącej (200 MA). Okazało się, że to wydarzenie nie oznaczało w ostatniej dekadzie, półwieczu i wieku istotnej przeceny na rynku. Myślę, że warto pokazać rezultaty takiego badania dla instrumentów z warszawskiej giełdy.
Dlaczego zajmuję się przecięciem w dół 200-sesyjnej średniej? Przebicie w dół 200 MA po tym jak instrument przez dłuższy czas (w moim badaniu – 3 miesiące) znajdował się ponad nią może być traktowane jako oznaka potwierdzenia trendu spadkowego. Co więcej, jak pokazałem w poprzednim wpisie, w ten sposób interpretuje to wydarzenie wielu inwestorów i komentatorów rynkowych. O ile więc wybór akurat 200-sesyjnej średniej jest w pełni arbitralny to wynika on z faktu, że analitycy i inwestorzy przywiązują wagę akurat do 200-sesyjnej średniej (a nie do 194-sesyjnej czy 205-sesyjnej).
Tak jak w przypadku SP500 badałem przecięcie w dół 200 MA po tym jak instrument przynajmniej 65 sesji (3 miesiące) znajdował się ponad nią. Badałem co się dzieje z kursem instrumentu 65 sesji po przebiciu w dół 200 MA. Korzystałem z danych Stooq. Badanie obejmuje cały okres notowania instrumentów (a więc różny dla poszczególnych indeksów i spółek). Wyniki badania przedstawiają poniższe wykresy.
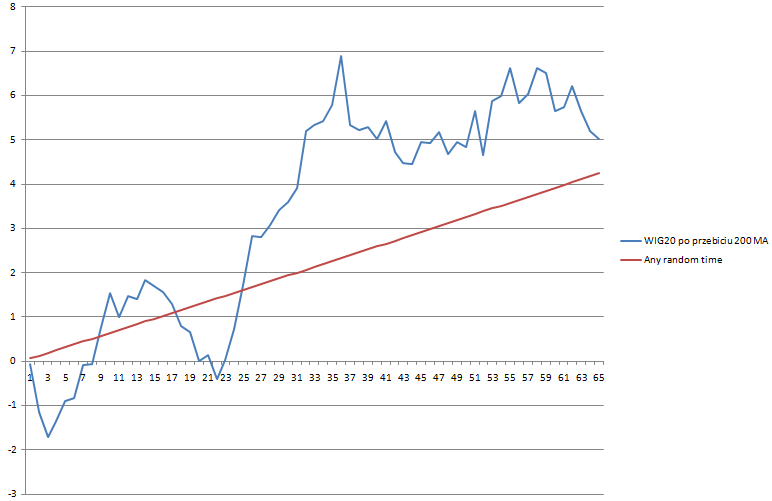
Na pierwszym wykresie pokazano przeciętną (na podstawie 12 obserwacji) stopę zwrotu z indeksu WIG20 w każdej z 65 sesji po przebiciu przez indeks w dół 200 MA. Druga linia pokazuje stopę zwrotu indeksu w dowolnych 65 sesjach (na podstawie całej historii indeksu).
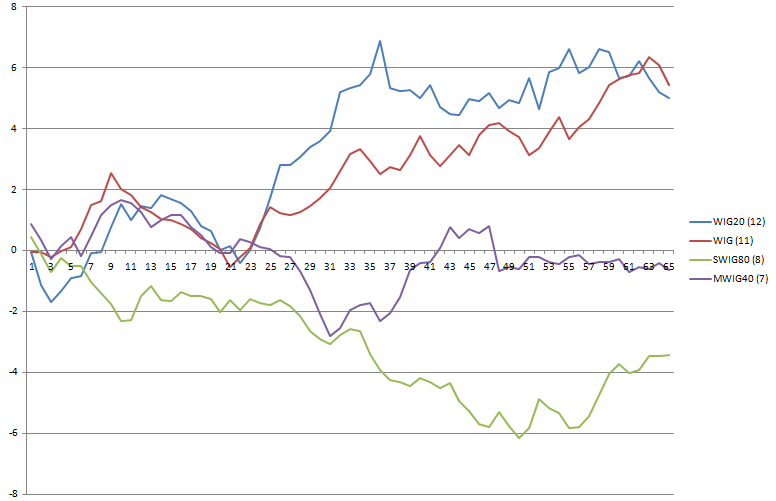
Drugi wykres pokazuje stopy zwrotu czterech najważniejszych warszawskich indeksów w każdej z 65 sesji po przebiciu przez nie w dół 200 MA. W nawiasie podano liczbę obserwacji dla każdego indeksu.
Trzeci wykres pokazuje odsetek pozytywnych (większych od 0) stóp zwrotu w każdej z 65 sesji po zdarzeniu.
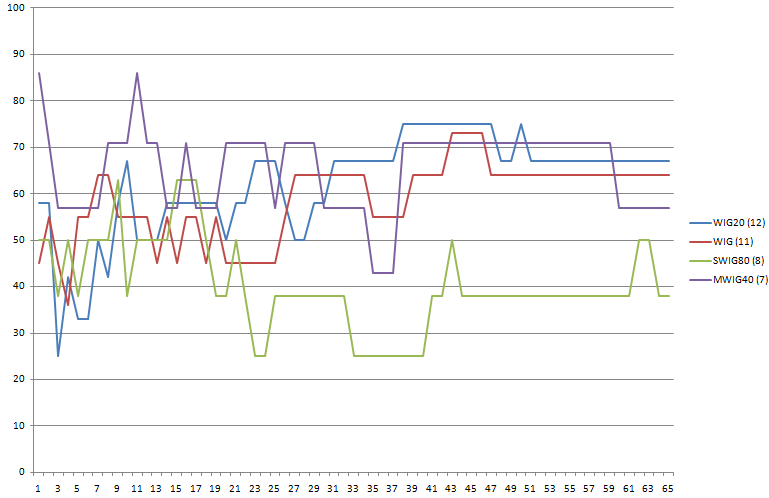
Jak widać, dane historyczne nie sugerują, że przebicie w dół 200 MA przez najważniejsze indeksy warszawskiej giełdy poprzedza gwałtowną przecenę. Możliwości wykorzystania tego wydarzenia w inwestowaniu wydają się jednak ograniczone. Warto przy tym zwrócić uwagę na niewielką liczbę obserwacji.
Zrobiłem jeszcze jeden test – dla wszystkich spółek wchodzących obecnie w skład indeksu WIG20. Poniższy wykres pokazuje rezultaty testu, przy czym średnia wyciągnięta została z wszystkich wydarzeń (a nie ze spółek), których zaobserwowano 87 (od 15 na BRE do 0 na JSW, TPE, PZU).
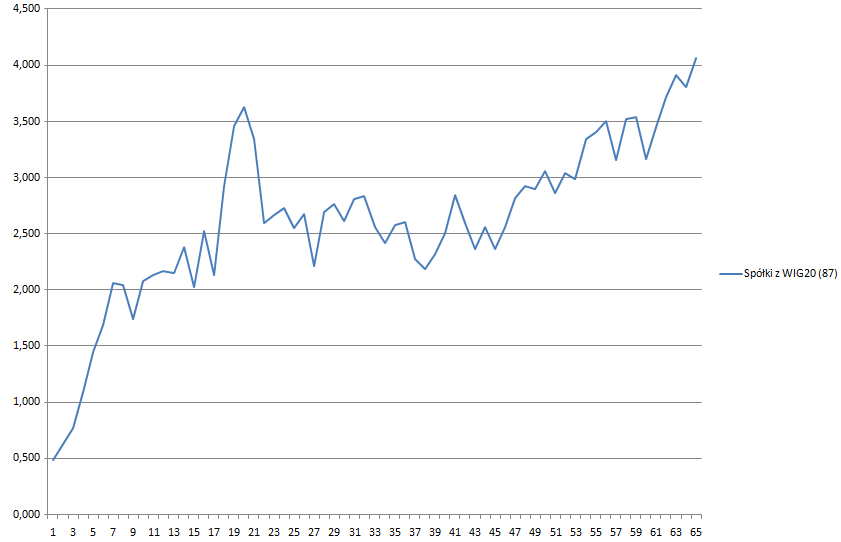
Wypada mi więc powtórzyć, że dane historyczne z WGPW nie wskazują na to, że przecięcie w dół średniej 200-sesyjnej poprzedza istotną przecenę. Przeciwnie, dane historyczne wskazują, że takie wydarzenie może poprzedzać odbicie kursu, który z reguły spada przed przecięciem w dół 200 MA. Warto pamiętać, że przedstawiłem dane historyczne i każdy inwestor powinien zdawać sobie sprawę z ograniczeń wynikających z używania takich danych do projektowania strategii inwestycyjnych.



