
W poprzednim tygodniu pozwoliłem sobie na zakwestionowanie odbywającego się w Polsce szumu na temat siły złota, która dla inwestorów w Polsce ma słabość w postaci zależności od kursu USD/PLN. Dziś pozwolę sobie na kolejne pytanie, które nie daje mi od pewnego momentu spokoju – o co chodzi z tym szumem wokół słabego dolara.
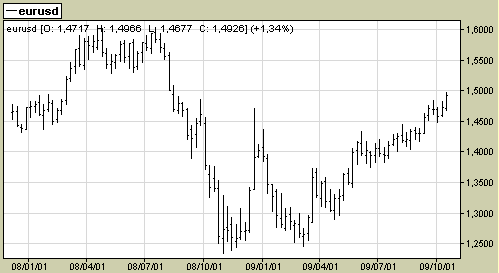
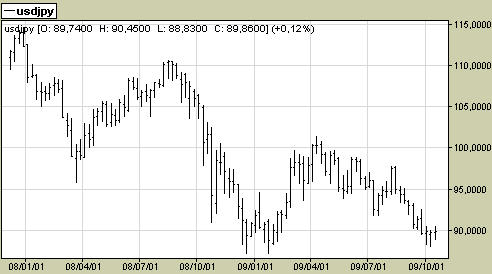
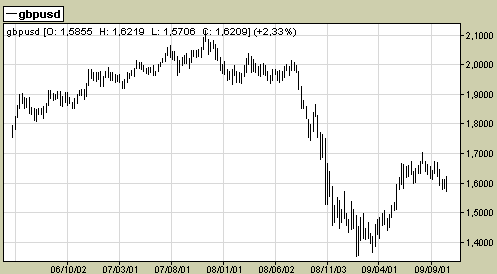
Jeśli przejrzycie Państwo popularne serwisy rynkowe, to będzie roiło się tam od zdań w stylu ?Rekordowo słaby dolar”, ?Dolar na kolanach”, ?Koniec świata dolara”. W rozwinięciu pojawią się wyliczenia, iż dolar właśnie wykreślił nowe minima do euro, funta i jena. No to rzućmy okiem na trzy wykresy, na których amerykańska waluta odniesiona jest do funta (GBP/USD), euro (EUR/USD) i japońskiego jena (USD/JPY).
(wykresy pochodzą z aplikacji dostępnych w pakietach bossa.pl)
Jak widać w przypadku EUR/USD w połowie zeszłego roku za euro płacono około 1,6 dolara. Do rekordów brakuje zatem 10 centów albo kilku procent. W przypadku funta, który w trakcie hossy kończącej się w 2008 roku był skrajnie przewartościowany, do rekordów słabości brakuje około 50 centów. Wreszcie japoński jen, z którym dolar konkuruje dziś w atrakcyjności o najlepszą walutę do gry w oparciu o strategię carry-trade, był mocniejszy w styczniu 2009 roku. Mówiąc inaczej na żadnej z głównych par dolar nie kreśli w tych dniach nowych rekordów słabości. W istocie rekordowo słabego dolara trudno nawet szukać na Dollar-Indexie -a więc koszyku walut, którym mierzy się siłę dolara na tle grupy walut państw-największych partnerów handlowych Stanów Zjednoczonych – bo w marcu 2008 roku Dollar-Index zbliżył się poziomu 70 punktów, gdy dziś walczy w rejonie 75 punktów. Ktoś to jeszcze zauważa? Czy może wszyscy już zaczęliśmy oglądać świat przez pryzmat wykresów godzinowych, na których przedział kilkunastu miesięcy nie mieści się na ekranie?
To dobry moment, żeby zastanowić się, czy obserwowana właśnie na rynku złota hossa, nie weszła w falę spekulacyjnej gorączki, w której słabości dolara używa się, jako uzasadnienia do sprzedawania dolara i inwestowania na innych rynkach. W rozmowie z Michałem Pietrzycą, który w bossie przygotowuje dla Państwa min. sektorowe analizy techniczne, doszliśmy do pytania, czy obserwowane właśnie ceny surowców, które nie mają pokrycia w fundamentalnym popycie, rekordowe ceny złota, czy wreszcie ceny akcji często oderwane od fundamentów, nie są sygnałem, iż znaleźliśmy się już w fazie narodzin kolejnej bańki spekulacyjnej. Michał postawił tezę, że po świecie ?lata” masa taniego pieniądza – dodajmy – szukającego okazji do podłączenia się pod każdy trend wzrostowy. Może reszta jest tylko dorabianiem opowieści i wyszukiwaniem uzasadnień do czegoś, co ma prostsze wytłumaczenie niż słaby dolar? Może zamiast pisać słaby dolar powinniśmy pisać tani dolar?
Pochodną takiego obrazu rynku, podkreślę hipotetycznego, jest fakt, iż oczekiwana przez wszystkich słabość dolara, rekordowe ceny złota i fale wzrostowe na rynkach akcji, czy walutach gospodarek wschodzących będą rozwijały się na zasadzie samospełniającej się przepowiedni. W ramach tego mechanizmu dolar będzie słaby, bo wszyscy oczekują, że będzie słaby a surowce drogie, bo dolar jest słaby. Dopiero po jakimś czasie obudzimy się i powiemy – tak, oczekiwana przez wszystkich kolejna bańka spekulacyjna, która wydawała się oczywista w momencie spadku stóp procentowych do rekordowo niskich poziomów, zaczęła się wcześniej niż oczekiwaliśmy. Tani pieniądz może być jedynym mechanizmem, który należałoby dziś przywołać do uzasadnienia obserwowanych zachowań rynku. Problem w tym, że tani pieniądz nie ma w sobie nic, co dałoby się przekuć na krwawy tytuł w prasie czy serwisie giełdowym.



