
W ostatnim (chwilowo ?) wpisie z serii na temat wyboru najefektywniejszego, na własny użytek i pod wieloma kątami widzenia, systemu mechanicznego, pozostało rozłożenie miernika R-Cubed na czynniki pierwsze.
Pełna jego nazwa, nadana przez Curtisa Faitha brzmi:
ROBUST RISK/REWARD RATIO (RRRR)
czyli w luźnym tłumaczeniu ?Stabilny wskaźnik ryzyko/wygrana”.
Trzeba zaznaczyć, że Curtis inspirację do jego stworzenia w dużej mierze zawdzięcza legendarnemu już traderowi – Markowi Johnsonowi, który dla propagowania mechanicznych systemów zrobił bardzo wiele, szczególnie w internecie, warto więc zapamiętać to nazwisko choć on sam występuje zwykle pod wieloma nickami.
R-Cubed jest wynikiem dzielenia przez siebie 2 składników:
1/ RAR% – podstawia się we wzorze do licznika
Opisany w poprzednim odcinku, występuje tutaj jako stabilniejsza miara „zyskowności” systemu niż CAGR, mniej wrażliwa na okresy sporej zmienności linii equity. I powinienem jeszcze dodać dwa szczegóły, nieopisane wcześniej:
a/ponieważ dla zyskownego systemu współczynnik nachylenia regresji liniowej jest ułamkiem i wynosi pomiędzy 0 a 1, dlatego na potrzeby użycia go jako miary zysku mnoży się ów wynik przez 100. Dla nachylenia np 0,35 używa się więc jako RAR% – 35%.
b/ RAR% liczy się de facto dla rocznych zmian krzywej kapitału, jeśli obliczenia wykonujemy dla dziennych zysków/strat to należy otrzymaną wartość przekonwertować do zmiany rocznej.
2/ Mianownik składa się natomiast z 2 komponentów
(I) średniego maksymalnego obsunięcia liczonego w procentach (AMDD – Average Maximum Drawdown)
Aby je obliczyć
– znajdujemy 5 największych procentowych obsunięć, jakie podczas testów doznał badany system
– sumujemy wszystkie obsunięcia i dzielimy wynik przez 5
(II) dopasowania czasowego (AMDDL – Average Maximum Drawdown Lenght)
Aby je obliczyć
– znajdujemy długość średniego maksymalnego obsunięcia;
robimy to znajdując czas trwania (w ilości dni) każdego z 5-ciu największych obsunięć; czas trwania obsunięcia to okres pomiędzy ostatnim szczytem linii kapitału (equity peak) a jego pokonaniem po raz pierwszy po zaliczeniu obsunięcia (new equity high) ; sumujemy owe 5 znalezionych okresów i dzielimy wynik przez 5
– znalezioną długość średniego maksymalnego obsunięcia normalizujemy dzieląc je przez 365 dni
Pełen wzór:
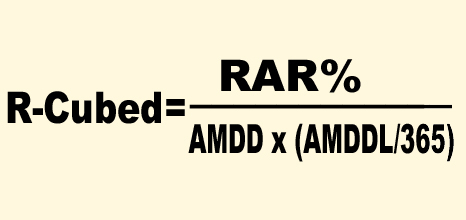
Przykład:
RAR% systemu = 50%
Średnie maksymalne obsunięcie = 25%
Długość średniego maksymalnego obsunięcia = 730 dni
R-CUBED = 50 / (25 * 730/365) = 50 / (25*2)=50/50=1
Poprawione zostało więc kilka wad poprzednich wskaźników. Oprócz mniej wrażliwej miary zysku (RAR%) mamy tutaj:
– 5 maksymalnych obsunięć co niweluje szum przypadkowego, jednego, czasem nienaturalnego i nieproporcjonalnego obsunięcia maxDD
– bierzemy pod uwagę czas wychodzenia ze zjazdów linii kapitału, czego zwykle żaden z mierników nie bierze pod uwagę.
Curtis proponuje również użycie %RAR w mianowniku wskaźników MAR i Sharpe dla większej stabilności. Wówczas wzory wyglądają następująco:
Robust Sharpe = RAR% / Odchylenie standardowe
Robust MAR = RAR%/ maxDD
Na koniec mój skromny komentarz:
Jeśli R-cubed traktujemy jako pomoc na własny użytek w wyborze najlepszego zbudowanego systemu, to nie ma aż takiego znaczenia w jakiej postaci użyjemy jego składowych, byle sposób liczenia był identyczny dla wszystkich backtestów. Nie musi więc być to wersja kanoniczna jak wyżej. Zamiast RAR% nadal możemy użyć dowolnej miary zyskowności, zamiast 5 obsunięć można liczyć 3 czy 10 albo nawet wszystkie. Porównujemy wszak zdolności naszych systemów a nie stajemy w zawodach o wynalezienie perfekcyjnego wskaźnika. Nie jest powiedziane, że w kolejnej wersji TradingBloxa nie wystąpi jakaś modyfikacja R-Cubed. Przybliżenie go tutaj miało za zadanie inspirować do własnych poszukiwań.
Idealny matematyczny miernik systemu transakcyjnego nie istnieje, a na pewno żaden nie mówi za wiele o realnej przyszłości naszych strategii. W świecie niestacjonarności, wybieranie najlepszego systemu pod względem wyników opartych o test danych historycznych jest robotą nieco na wyrost, szacunkiem co najwyżej. Poza tym koniecznie trzeba uwzględnić wszelkie „subiektywne” wskazania, te o podłożu psychologicznym opisane w tym cyklu. Ja zawsze będę jednak zwolennikiem blendowania systemów a więc użycia kilku z nich jednocześnie dla większej dywersyfikacji ryzyka. Nawet jeśli osiągi każdego z nich z osobna nie są porażające, stosowane razem potrafią dać całkiem niewyobrażalny efekt synergii .
—*Kat*—


