

W moich wcześniejszych wpisach pojawiały się wskaźniki, opisujące wyniki inwestycji czy rezultaty testów systemów automatycznych i okazuje się, że nie dla wszystkich są one zrozumiałe. Zostałem poproszony o rozwinięcie skrótów pod którymi owe miary się kryją i krótką charakterystykę każdej z nich. To była jedna prośba z tych, których się nie odmawia. Mam nadzieje, że w ten sposób przyszłe wpisy będą dużo czytelniejsze.
Wynikiem symulacji na danych w dowolnym programie używanym do tworzenia systemów transakcyjnych jest standardowy raport, w którym otrzymujemy dość pokaźną statystykę, opisującą zmiany kapitału w trakcie testu. Ale oczywiście te same mierniki możemy uzyskać podczas ręcznego przeliczenia wyników dowolnej inwestycji czy też przy użyciu arkuszy kalkulacyjnych typu Excel. Wszystko to ma jeden cel – łatwe porównanie efektywności strategii i inwestycji różnego rodzaju.
CAGR
To podstawowa miara zysku/straty używana nie tylko w systemach automatycznych ale również w prezentacjach funduszy inwestycyjnych lub po prostu podsumowaniach przedsięwzięć biznesowych.
Rozwinięcie skrótu: Compound Annual Growth Rate czyli średnioroczna stopa wzrostu. Czasem potocznie używa się jako synonimu – składana stopa wzrostu.
Najprościej rzecz ujmując jest to stopa przyrostu/spadku kapitału inwestycyjnego, liczonego w odniesieniu do wartości początkowej, i wygładzonego do rocznych okresów. Wygładzonego dlatego, że liczy opłacalność inwestycji w taki sposób, jakby co roku ów wzrost/spadek odbywał się z jednakową prędkością, o jednakowy procent, mimo że realnie taka jednorodna stała zmiana jest rzadko możliwa. Nie zawsze w programach testujących systemy jest ona zapisana jako CAGR, np. z tego co widzę Amibroker podaje ją jako CAR ale sposób liczenia jest zawsze ten sam:
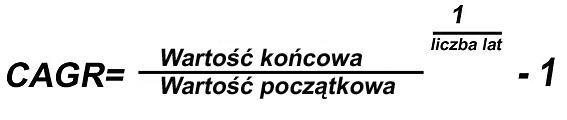
Dzielimy wartość końcową inwestycji przez wartość początkową, po czym wynik dzielenia podnosimy do potęgi 1/liczba lat inwestycji i od powstałej kwoty odejmujemy 1. Na koniec mnoży się ją jeszcze przez 100 by uzyskać wynik w procentach.
Przykład:
Wartość początkowa = 10 000 PLN
Wartość końcowa = 25 000 PLN
Lat inwestycji = 5
CAGR = [ (25 000/ 10 000) ^ (1/5) – 1] x 100 = 20,11 %
Inwestując kwotę 10 000 PLN przez 5 lat i uzyskując co roku stopę zwrotu 20,11% oraz reinwestując co roku zysk otrzymamy 25 000 PLN.
W dostępnych w sieci kalkulatorach ale też i w raportach systemowych liczy się CAGR również z niepełnych lat trwania inwestycji. Jeśli np. okres inwestowania trwa 2 lata i 8 miesięcy to program dokonuje przeliczeń tak by wygładzić to do stopy rocznej.
DD (drawdown) i maxDD (max drawdown)
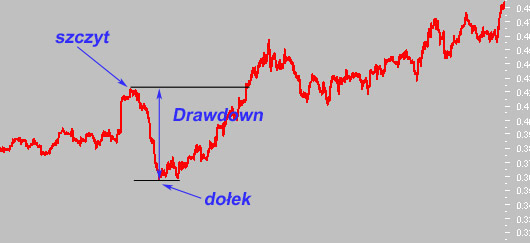
Drawdown to pojedynczy, procentowy spadek jaki zanotowała inwestycja w czasie jej trwania od ostatniej, szczytowej wartości kapitału (w systemie wartość kapitału to tzw. equity) do następującej po niej wartości najniższej, dołka. Drawdownów powstaje w procesie inwestowania wiele ale tylko jeden nazywa się maksymalnym spadkiem (maxDD) – to ten drawdown (zjazd kapitału) o największej wartości pośród nich. Drawdown kończy się wówczas gdy wartość kapitału wraca i przekracza swój poprzedni szczyt. Dla zobrazowania rysunek ukazujący pojedynczy drawdown (pionowa strzałka o 2 ostrzach), czerwona krzywa to linia kapitału (equity) liczona dzień po dniu.
Istotne jest to, że jako maksymalny spadek (maxDD) liczy się nie nominalny ale procentowy zjazd kapitału. Jeśli na przykład od ostatniego szczytu kapitału na poziomie 10 000 PLN doznajemy obsunięcia o 1 000 PLN to stanowi on 10% kwoty wyjściowej. Natomiast jeśli po kilku latach nasz kapitał urasta do 100 000 PLN i zaatakuje nas okresowy spadek o wielkości 5 000 PLN (nominalnie większy od poprzedniego) to jest on równorzędnością 5% obsunięcia od ostatniego szczytu kapitału. A więc to ten pierwszy będzie naszym maxDD o ile nie przydarzy się po drodze jakiś większy niż 10%.
MAR (lub MAR ratio)
Rozwijając ów akronim posłużę się książką Curtisa Faitha ponieważ pojawiały się najróżniejsze interpretacje. Skrót pochodzi od nazwy firmy: Managed Account Ratio LLC, która prowadzi rankingi funduszy hedge i wydaje magazyn na ten temat (http://www.marhedge.com/). Nie ma jednak niejasności jeśli chodzi o liczenie tego współczynnika.
Wystarczą do tego oba mierniki opisane wyżej.
MAR = CAGR % / maxDD %
Dzielimy po prostu procentową, średnioroczną stopę wzrostu, przez najwyższy procentowy spadek kapitału zanotowany w trakcie testu czy realnej inwestycji.
Przykład
CAGR % = 30 %
MaxDD % = 20 %
MAR = 30% / 20% = 1,5
Wartość MAR powyżej 1 uważana jest za dobry wynik. Ale już poziom 2, 3 lub wyżej w długim okresie to naprawdę mistrzostwo jeśli chodzi o akcje czy derywaty.
Dla uświadomienia sobie owej wielkości załóżmy, że kupujemy indeks WIG20 pierwszego dnia jego notowań, za kwotę 100 000 PLN i trzymamy taki portfel bez zmian do dziś. MAR za ten 14 letni okres wyniósł:
MAR = 7,71% / 60,10 % = 0,13
Dla KGHM takie same założenia: MAR= 14,30% / 70,06 % = 0,20
Dla jednostki funduszu PIONEER AP FIO : MAR = 12,48 % / 43,91% = 0,28 %
Ale w przypadku funduszu nie jest to do końca miara precyzyjna. Zresztą sam MAR pomimo swej popularności ma też pewne wady. O tym w kolejnym wpisie.
–* Kathay *–



Dodaj komentarz