

Aktywne inwestowanie w waluty ma przynajmniej jedną, bardzo istotną przewagę nad akcjami – symetryczność. Czyli gra na spadki nie różni się w żadnym razie od obstawiania wzrostów.
No powiedzmy, że prawie się nie różni – pozostaje bowiem aspekt psychologiczny. Sam wiem jakim problemem jest przyzwyczajenie mentalne do istnienia tylko jednej, wzrostowej strony rynku. Ale gwarantuję, że po pewnym czasie praktyki przestaje mieć to znaczenie. I chyba dużo łatwiej jest przestawić się na nowy sposób myślenia w przypadku walut niż kontraktów terminowych na indeksy giełdowe. Prawdopodobnie u typowych analityków technicznych ten proces jest łatwiejszy. Jak zauważył kiedyś Grzegorz – większość praktyków, przechodzących z rynku akcji na kontrakty terminowe, ustawia się raczej po długiej stronie, czy to z przyzwyczajenia czy nastawienia mentalnego.
Poniższy test pokazuje dlaczego warto wziąć pod uwagę waluty, w zasadzie drugi pod względem płynności i dostępności w Polsce rynek po instrumentach opartych na akcjach, nadający się do operacji tradingowych.
Skoro kilka ostatnich wpisów poświęciłem strategii zmiany pozycji w zależności od umiejscowienia kursu względem ekstremów, liczonych z określonej ilości dni wcześniej, dlatego naturalną konsekwencją będzie sprawdzenie tej metody w odniesieniu do polskiego rynku akcji. Jako jego reprezentację wybrałem szereg cenowy indeksu WIG z jednym zastrzeżeniem – wyciąłem początkowe dane przed 1993 rokiem, nie tylko ze względu na marną płynność ale również dlatego, że od tego roku dysponuję danymi z rynku walut, które chciałbym porównać. Oczywiście powraca problem replikacji indeksu WIG w portfelu – kupienie wszystkich akcji wchodzących w jego skład to mordęga, można wprawdzie kupić tylko te o największej wadze lub o współczynniku beta równym 1, ale proponuję potraktować ten test jedynie poglądowo, dla sprawdzenia możliwości tkwiących w podejściu czysto technicznym.
Test pierwszy na indeksie WIG był oparty na wybiciu ponad najwyższą cenę z ostatnich 20-stu dni dla kupna akcji i wyjście dołem ceny poniżej 20-sto dniowego minimum dla likwidacji pozycji. Tak więc uwzględniamy z oczywistych względów tylko długą stronę rynku, nie bierzemy pod uwagę dla uproszczenia prowizji i poślizgów, kapitał początkowy to 100 000 PLN, wartość ruchu o 1 pkt=1 PLN. Aby test był porównywalny z walutami zrobiłem założenie odnośnie jednakowej wielkości ryzyka dla obu instrumentów – wielkość pozycji była tak dobrana by w przypadku straty nie ponieść uszczerbku na kapitale większym niż 4 % dostępnych środków. Wynik:
Indeks WIG
Średnioroczny zysk składany (CAGR) + 23,08 %
Zysk całkowity w % 2789 %
Transakcji 54
W tym zyskownych 48 %
Maksymalne obsunięcie (maxDD) 28,50 % (styczeń 2009)
Statystyka całkiem przyzwoita. Największy problem objawił się w niej podczas obecnej bessy, ale ryzyko (obsunięcie) jest i tak 3-krotnie mniejsze w porównaniu do zwykłej metody ?kup i trzymaj”.
I dla porównania podobny test z jedną różnicą – zamiast wejścia na pozycję długą przy wybiciu ponad maksimum z 20 dni, tym razem kurs musi pokonać 55-cio dniowy szczyt. Zamknięcie i reszta założeń tak jak wyżej.
Indeks WIG
Średnioroczny zysk składany (CAGR) + 6,25 %
Zysk całkowity w % 167 %
Transakcji 36
W tym zyskownych 67 %
Maksymalne obsunięcie (maxDD) 15,40 % (październik 1995)
Zysku dużo mniejszy, dość wysoka trafność, zdecydowanie mniejsze obsunięcie. Ta strategia niemal bez szwanku przeszła obecną bessę.
I na tych samych zasadach co w pierwszym przypadku wyżej puściłem test na danych pary walutowej EUR/PLN z jednym wyjątkiem – tym razem otwieramy pozycje zarówno na spadki jaki wzrosty. Ponieważ temat był już wcześniej wałkowany więc tylko dla porządku statystyki dla tego rodzaju metody zarządzania kapitałem:
EUR/PLN
Średnioroczny zysk składany (CAGR) + 11,59 %
Zysk całkowity w % 491 %
Transakcji 85
W tym zyskownych 54 %
Maksymalne obsunięcie (maxDD) 26,40 % (październik 2008)
Wykresy krzywej kapitału dla obu przypadków poniżej. U góry krzywa zysku dla inwestycji w WIG, pod spodem – w EUR.
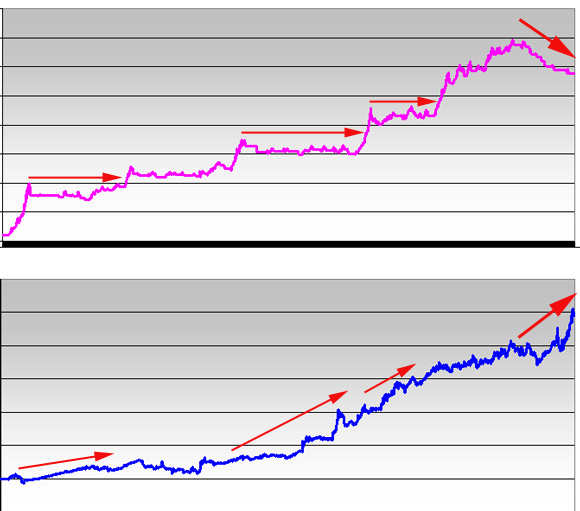
Zaznaczyłem strzałkami okresy szczególnie wrażliwe. W tym okresie gdy na rynku akcji panuje bessa i kapitał nam się nie powiększa, inwestycja w walutę jest doskonałym uzupełnieniem, przynosząc zyski. Nie chodzi bowiem o to, czy w trakcie bessy w akcjach istnieje trend na innych instrumentach, chodzi o to czy da się go efektywnie wykorzystać. Ta metoda po raz kolejny dowodzi, że analiza techniczna, prawidłowo stosowana , ma się dobrze. Zresztą tak samo jak dywersyfikacja kapitału inna niż tylko w okolicach akcji.
—*Kat*—



Dodaj komentarz