

Relatywnie znaczące pozycje krótkie funduszy lewarowanych w S&P500, szeroko dyskutowane od tygodni przez Fintwit, utworzyły polaryzację jakiej jeszcze nie było, nie jest więc pewne, co z niej wyniknie.
Co tydzień śledzę raporty COT, w których komisja CFTC podaje zmiany w ilościach długich i krótkich pozycji wszystkich kontraktów i opcji w USA, a także dzieli je wg grup inwestorów. Dane są podawane w każdy piątek, a zbieranie kończy się na sesji środowej.
Od pewnego czasu pokazywałem na naszym twitterowym profilu, że kontrakty na indeks S&P 500, czyli najpopularniejsze, rosną u funduszy hedgingowych po stronie krótkiej do monstrualnych rozmiarów, które były widziane ostatnio w 2011, czyli wówczas, gdy indeks się osunął z powodu braku konsensusu odnośnie podniesienia limitu zadłużenia USA. Deja vu?
Krótkie pozycje są zakładem na to, że indeksy spadną, a więc im większa ich ilość, tym większa niewiara w obecne wzrosty. Chodzi przy tym o pozycje netto, czyli otwarte pozycje krótkie minus długie. Można je liczyć zbiorczo, można osobno dla każdej grupy (fundusze, detal, itd.).
Poniższy wykres pokazuje zbiorczą pozycję netto funduszy lewarowanych (hedgingowych) w czerwonym kolorze, a pochodzi on z Societe Generale:
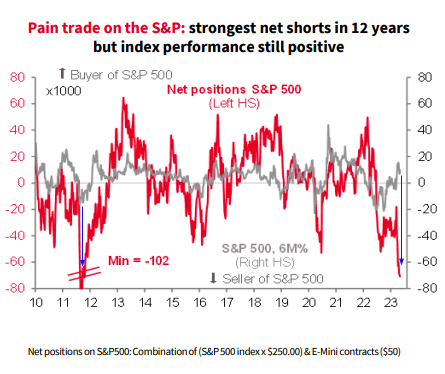
Te pozycje tracą, ponieważ indeks rośnie. Faktem jest jednak, że spora część z nich to tzw. hedging, czyli zabezpieczenie pozycji długiej w akcjach, co nie zmienia faktu, że fundusze potrzebują zabezpieczenia z jakiegoś powodu (mocna obawa o spadki?).
A cała ciekawostka polega na porównaniu tych pozycji do przebiegu samego indeksu, który tutaj przedstawiono w szarym kolorze. Dla ułatwienia zmiany indeksu są przedstawione w formie procentowych 6 miesięcznych zmian kroczących.
I teraz proponuję spojrzeć na momenty zaznaczone przeze mnie niebieskimi strzałkami. To owe horrendalnie wielkie pozycje krótkie dziś i w 2011 roku (nie całe zmieściły się na ekranie, stąd takie przekreślenie 2 równoległymi kreskami). A następnie proszę spojrzeć na zmiany S&P 500 w tych dwóch momentach.
Co widać? Otóż w 2011 kolosalne pozycje krótkie powstały po okresie spadku indeksu i odwróciły się na jego dnie, gdy indeks zaczął rosnąć. Normalne, ucieka się z krótkich pozycji, gdy tracą. Natomiast obecnie sytuacja jest diametralnie inna – ogromne pozycje krótkie powstały po 6 miesiącach wzrostów! Takiej sytuacji nie było nigdy do tej pory jak widać na wykresie!
Dlatego nie wiem jak to interpretować. Być może nastąpi gwałtowne zamykanie tych pozycji wraz z dalszym wzrostem indeksu. Mielibyśmy największą pomyłkę funduszy w dziejach tych kontraktów. A być może po raz pierwszy w historii rzeczywiście ta dywergencja skoreluje się ze spadkiem indeksu. W obu sytuacjach będzie to swoista premiera.
—kat—



Dodaj komentarz