
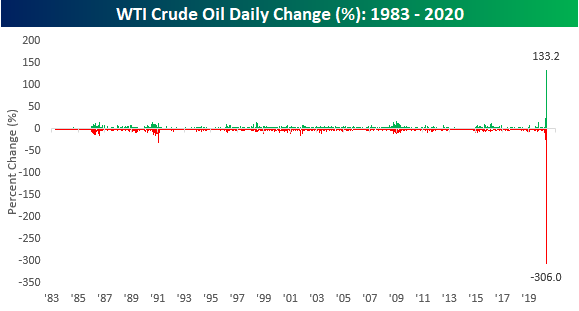
Gdy na początku ubiegłego tygodnia niemal wszystkie media informowały, że cena ropy osiągnęła ujemne wartości inwestycyjne fora zapełniły się pytaniami gdzie można kupić ropę naftową i jeszcze otrzymać za ten zakup pieniądze. Zwykli ludzie zastanawiali się czy ktoś im będzie dopłacać do tankowania, indywidualni inwestorzy zastanawiali się jak zbić majątek na kupnie ropy, jeśli nie za -37,63 USD to przynajmniej za 0 USD za baryłkę.
Rozumiem tę postawę indywidualnych inwestorów. Opierała się ona na przekonaniu, że gdy gospodarka wyjdzie ze stanu uśpienia cena ropy naftowej powróci do „normalnych poziomów”. Kupno ropy po 0 USD za baryłkę i sprzedanie jej po 30-40 USD za baryłkę kilka czy kilkanaście miesięcy później wydawało się fantastyczną okazją inwestycyjną.
Problem polegał na tym, że indywidualny inwestor nie miał możliwości zawarcia takiej transakcji. Instrumentem finansowym, który osiągnął negatywną wartość był kontrakt na ropę typu WTI z majową dostawą w Oklahomie. Ceny kontraktów na tę samą ropę naftową, z dostawą w Oklahomie ale na jesieni 2020 roku nie zbliżyły się nawet do poziomu 0 USD za baryłkę. Obecnie kontrakt październikowy kosztuje około 26 USD za baryłkę.
Inwestorzy kupujący fizyczną ropę, w tej grupie z oczywistych powodów nie ma inwestorów indywidualnych, musieli się natomiast liczyć z bardzo wysoki kosztami magazynowania. Krańcowe koszty magazynowania ropy naftowej są dobrze oddawane przez koszty najmu bardzo dużych tankowców (VLCC zdolnych pomieścić 2 mln baryłek ropy) w sytuacji gdy nie ma już dostępnych przestrzeni magazynowych na lądzie, która jest z reguły dużo tańsza. Dzienny koszt najmu zbliżył się w drugiej połowie kwietnia do 300 000 USD dziennie. To oznacza jakieś 15 centów za baryłkę dziennie a więc jakieś 4,5 USD miesięcznie. Nawet dla profesjonalnych inwestorów z dostępem do tankowców ta wymarzona okazja inwestycyjna nie wyglądała więc tak, że kupują ropę za 0 USD za baryłkę i magicznie sprzedają ją za 30 USD za baryłkę kilka miesięcy później, nie ponosząc przy tym żadnych dodatkowych kosztów.
Większość produktów inwestycyjnych skierowanych do indywidualnych inwestorów i oferujących im długą ekspozycję na rynek ropy naftowej opiera się natomiast na najbliższym (front month) kontrakcie na ropę rolowanym na następny miesiąc wraz z „przechodzeniem” aktywności inwestorów na następną serię kontraktów. Przy takiej strukturze cen kolejnych serii kontraktów, którą obserwujemy (bardzo silne contango) ewentualne zyski ze wzrostu cen ropy zostaną „zjedzone” przez koszty rolowania (sprzedawanie tańszego kontraktu i kupowanie droższego kontraktu). Co więcej wydarzenia z 20 kwietnia uwypukliły dodatkowe ryzyko związane z rolowaniem w okresie z olbrzymią nadpodażą ropy i brakiem przestrzeni magazynowej – ryzyko silnego obsunięcia i zejścia w ujemne wartości.
Sytuacja na rynku ropy jest więc dobrą ilustracją tezy, że nie każdą okazję rynkową (załóżmy, że ropa powróci do „normalnych” cen) można eksploatować. Wielu indywidualnych inwestorów nie zdawała sobie z tego sprawę i intensywnie poszukiwała możliwości otwarcia długiej pozycji na rynku ropy.
Moim zdaniem jest to dobry przykład inwestycyjnej turystyki. Wśród profesjonalnych inwestorów od wielu lat mówi się o makro turystach. To zarządzający, którzy odrywają się od swoich strategii (metod ilościowych, opartego na wartości albo jakości wyboru spółek) i otwierają pozycje pod wpływem autorskiej interpretacji globalnej sytuacji makroekonomicznej. Myślę, że o inwestycyjnej turystyce możemy mówić za każdym razem gdy inwestorzy odrywają się od „swojego” rynku lub strategii i nagle, bez przygotowania zaczynają aktywność na nieznanym sobie rynku. Inwestycyjna turystyka jest wyjątkowo niebezpieczna gdy inwestor wyraźnie wychodzi ze swojej sfery kompetencji. Może to obejmować zawieranie transakcji na nieznanym rynku lub segmencie rynku albo obracanie instrumentami finansowymi, których charakterystyki inwestor nie zna. Pod tym względem inwestycyjna turystyka istotnie różni się od ulepszania strategii inwestycyjnej i systematycznego rozwoju inwestora, które mogą sprawić, że inwestor przeniesie aktywność na inne segmenty rynku niż te, na których początkowo działał.
Myślę, że największym epizodem inwestycyjnej turystyki w ostatnich latach, epizodem, w którym sam wziąłem udział, było zaangażowanie się części inwestorów akcyjnych na rynku kryptowalut (przy czym w moim przypadku chodziło o marginalną część portfela). Kilka czynników wpływa na popularność inwestycyjnej turystyki i spektakularne stopy zwrotu na pewno odgrywają dużą rolę. Tak było w przypadku kryptowalut. Czynnikiem skłaniającym do wejścia na nowy rynek może być także medialna popularność zagadnienia oraz zwiększona zmienność, w której wielu inwestorów upatruje szans na łatwe zyski. Myślę, że te czynniki zdecydowały o napływie nowych inwestorów na rynek surowców w ostatnich kilku tygodniach.
W ostatnich dniach pojawiło się kilka doniesień o przykrych konsekwencjach wejścia inwestorów na rynek surowcowy. Interactive Brokers podał, że poniósł 88 mln USD strat gdy wziął na siebie przekraczające wartość rachunków straty jakie jego klienci ponieśli 20 kwietnia na majowych kontraktach na WTI. Najwyraźniej spora liczba klientów brokera miała długie pozycje na majowym kontrakcie i poniosła spore straty gdy cena kontraktu zeszła poniżej zera (nie jest jasne kto i z jakiego powodu zamykał te pozycję – mógł to robić sam broker ze względu na zbliżający się termin wygasania kontraktów z fizyczną dostawą).
Okazało się także, że na zamieszaniu z 20 kwietnia straciło tysiące chińskich inwestorów. Reuters doniósł trzy dni temu, że straty 60 000 chińskich inwestorów indywidualnych na rynku ropy naftowej mogły przekroczyć 1,2 mld USD. Financial Times pisał o 1,4 mld USD strat. Zdumiewające w tej historii jest to, że są to straty związane z inwestowaniem w typowy detaliczny produkt inwestycyjny, skierowany do zwykłego (chińskiego) Kowalskiego. Był to produkt strukturyzowany oparty na cenie ropy naftowej, między innymi WTI i Brent. Twórca produktu, Bank of China, miał według Reutersa rolować w poniedziałek 20 kwietnia około 25 000 majowych kontraktów (to jest około jednej czwartej wszystkich otwartych pozycji na otwarcie sesji w poniedziałek). Tak więc Bank of China może być kluczowym sprawcą anomalii z 20 kwietnia.
Jeszcze bardziej zdumiewające są doniesienia, że produkt był skonstruowany w taki sposób, że inwestorzy nie tylko stracili całość zainwestowanych środków ale mają dodatkowo zobowiązania wobec banku. Najwyraźniej przez zamknięcie dużej liczby kontraktów po ujemnych cenach wartość produktu także spadła poniżej zera.
Bloomberg podaje wypowiedź jednego z inwestorów, A’Xiang Chen, która razem z partnerem zainwestowała w produkt wszystkie oszczędności, około 10 000 USD. We wtorek, 21 kwietnia, otrzymała informację, że nie tylko stracili cały kapitał ale muszą jeszcze dopłacić bankowi: Gdy widzieliśmy spadające ceny ropy naftowej mieliśmy świadomość, że nasze pieniądze mogą nigdy do nas nie wrócić. Nie mieliśmy pojęcia, że powinniśmy zwracać uwagę na notowania kontraktu z drugiej półkuli i całe zagadnienia rolowania kontraktów.
Regularnie podkreślamy, że jedyną skuteczną obroną przed źle skonstruowanymi i nieuczciwie sprzedawanymi produktami inwestycyjnymi jest rzetelność i skrupulatność samych inwestorów. Przykład chińskich inwestorów pokazuje, że inwestycyjna turystyka może dotyczyć zarówno aktywnych inwestorów gdy świadomie przechodzą na nowy, gorący rynek bez dobrego przygotowania jak i zwykłych oszczędzających jeśli pozwolą sobie w banku sprzedać produkt, którego do końca nie rozumieją.



