
Do ostatniego poniedziałku inwestorzy interpretowali zapewne sformułowanie „argentyńska lekcja” w kontekście długoterminowych rezultatów gospodarczych. Od poniedziałku mogą je także stosować w kontekście zalet dywersyfikacji geograficznej.
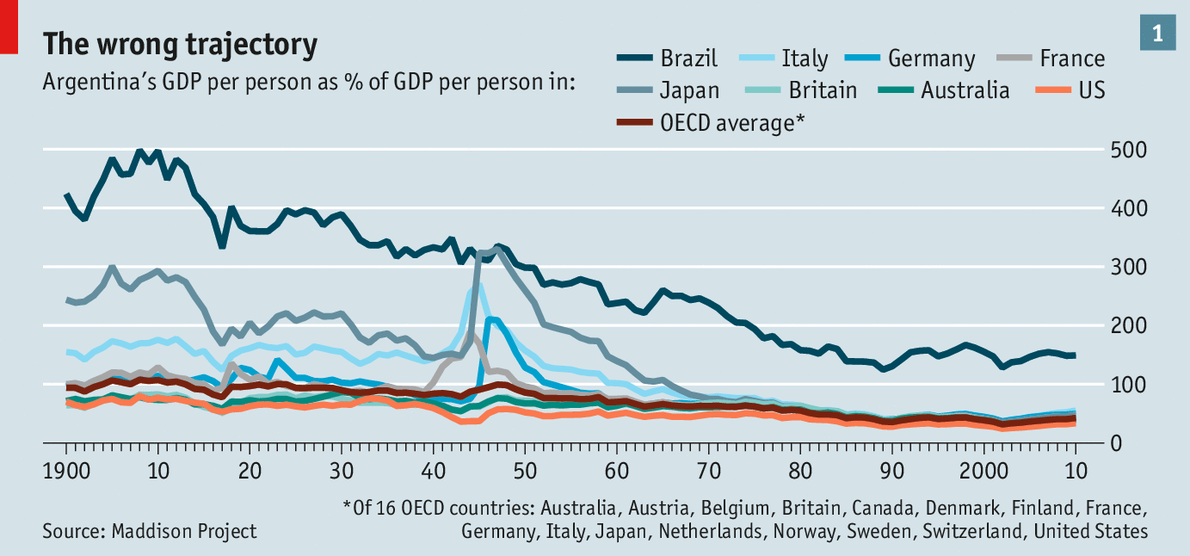
Argentyna przez wiele lat była ilustracją tego, że seria poważnych błędów w polityce gospodarczej może mieć katastrofalne konsekwencje dla zamożności społeczeństwa. Może trwale i wyraźnie przesunąć w dół linię trendu wzrostu gospodarczego. Na początku XX wieku Argentyna była jednym z najzamożniejszych państw na świecie. W 1913 roku argentyński PKB per capita był wyższy niż francuski, dwa razy wyższy niż włoski i pięć razy wyższy niż japoński. Na przełomie XIX i XX wieku Argentyna plasowała się w pierwszej dziesiątce najbardziej zamożnych państw na świecie.
Obecnie pod względem zamożności (mierzonej jako PKB per capita z uwzględnieniem parytetu siły nabywczej) Argentyna znajduje się w siódmej dziesiątce. Argentyński PKB per capita jest na poziomie niższym niż 50% wartości tego wskaźnika dla grupy zamożnych państw, na przykład państw OECD. Tę argentyńską lekcję dobrze podsumowuje wykres z The Economist (popsuty uwzględnieniem Brazylii, która rozciągnęła skalę wykresu):
W poniedziałek Argentyna udostępniła inwestorom kolejną lekcję. Wniosek z poniedziałku dotyczy dywersyfikacji geograficznej – zagadnienia, któremu poświęcamy sporo uwagi na Blogach Bossy. W weekend odbyły się w Argentynie prawybory prezydenckie. To dosyć osobliwe prawybory, w których startują kandydaci wszystkich ugrupowań jednocześnie i głosują wszyscy wyborcy, a których głównym celem jest odsianie kandydatów z niskim poparciem (poniżej 1,5%). W prawyborach wyraźnie przegrał urzędujący prezydent kojarzony z fiskalną odpowiedzialnością i wolnorynkowym nastawieniem. Wygrał w nich kandydat lewicowy i populistyczny. Uzyskał wyniki, którego powtórzenie dałoby mu zwycięstwo w pierwszej turze październikowych wyborów.
W poniedziałek główny indeks argentyńskiej giełdy – Merval – stracił 38%. W ujęciu dolarowym stracił 48% bo dwucyfrowe spadki dotknęły też argentyńską walutę (choć w trakcie dnia argentyńskie peso traciło do dolara nawet 30%). Dziennikarze Bloomberga policzyli, że 48% spadek argentyńskiej giełdy to drugi największy spadek ważnego indeksu na świecie od 1950 roku. Wyższy spadek miał miejsce w czerwcu 1989 roku na giełdzie w Kolombo. Sri Lanka była jednak pogrążona w tym czasie w wojnie domowej:
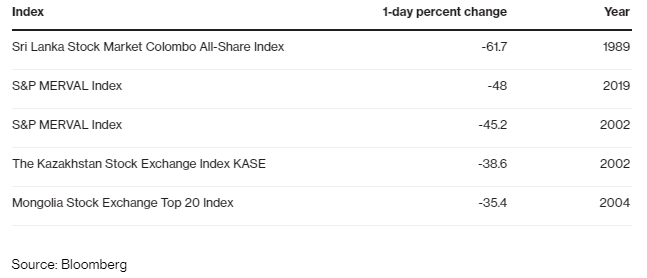
Proszę zwrócić uwagę, że gigantyczny 48% spadek indeksu argentyńskiej giełdy jest największym od… 17 lat. W 2002 giełda w Buenos Aires straciła 45% w jedną sesję (w ujęciu dolarowym). Wtedy główną przyczyną była znaczna dewaluacja waluty.
Na początku trwającego tygodnia drastyczny spadek zanotował w Argentynie rynek akcyjny, tąpnął kurs peso i wyraźnie spadły ceny argentyńskich obligacji. Nawet zdywersyfikowany, ale dotknięty skrzywieniem lokalnym (home bias) portfel argentyńskiego inwestora zanotował zapewne 30% – 40% obsunięcie w ujęciu dolarowym i mniejsze ale również bolesne obsunięcie w lokalnej walucie. Podkreślam, że mówimy o jednodniowym obsunięciu.
Meb Faber udostępnił wykres z analizy JP Morgan pokazujący dywersyfikację geograficzną inwestorów w Ameryce Południowej. Jeśli lokalne skrzywienie inwestorów Argentynie nie odbiega wyraźnie od wskaźników dla całego regionu to można stwierdzić, że ponieśli w poniedziałek bardzo dotkliwe straty.
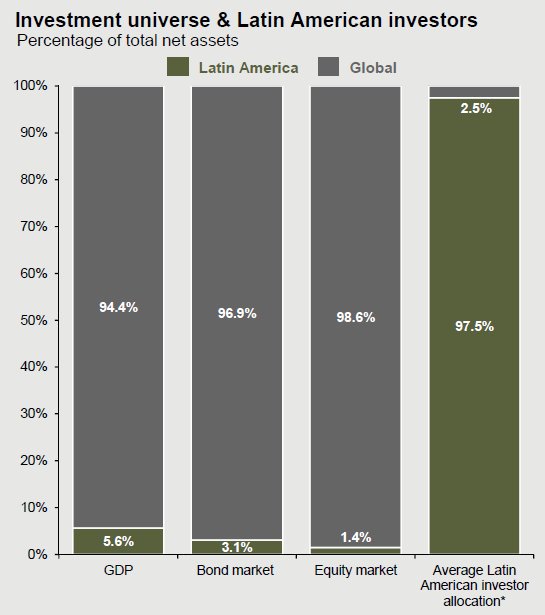
Jeśli Japonia może być popularnym argumentem przeciwko podejściu kup i trzymaj (gdy w rzeczywistości jest argumentem przeciwko kup i trzymaj bez dywersyfikacji geograficznej) to Argentyna stała się w tym tygodniu argumentem przeciwko skrzywieniu lokalnemu w inwestowaniu. Argument za dywersyfikacją geograficzną jest tym silniejszy im mniejszą inwestorzy mają wiarę, że lokalne władze zdołają unikać, w okresie pokrywającym się z ich horyzontem inwestycyjnym, poważnych błędów politycznych, gospodarczych i monetarnych.



