

Idę o zakład, iż nie ma na rynku dziś inwestora, który jest w stanie odpowiedzieć na pytanie, kto wygra wojnę celną USA-Chiny.
W Polsce obserwujemy szum nieco z boku, w błogim przekonaniu, iż wojenka pomiędzy dwoma mocarstwami gospodarczymi nas nie dotyczy. Na starcie dochodziło nawet do sytuacji, iż polscy politycy zdawali się opowiadać po stronie USA, kiedy naszym interesem byłoby opowiadanie się po stronie otwartej gospodarki światowej. Dopiero – jak ładnie określił to Bloomberg – przeładowanie bazuki przez Waszyngton i skierowanie celownika w stronę rynku motoryzacyjnego, ważnej części polskiej gospodarki, uświadomiło zagrożenia. Zostawmy jednak naszych analfabetów ekonomicznych na boku.
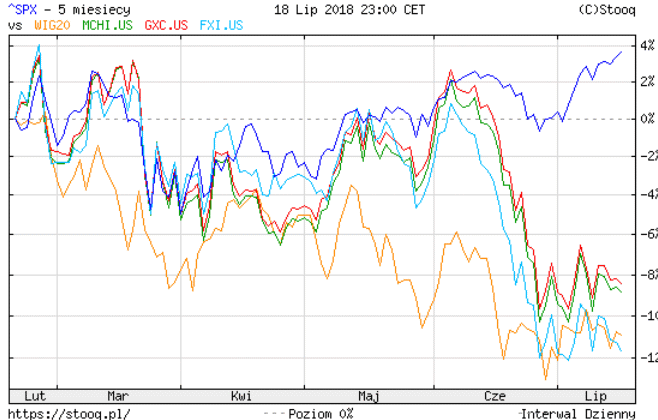
Jeśli spojrzeć na pierwsze efekty wojny celnej przez pryzmat zachowania rynków w ostatnich miesiącach, nie ma wątpliwości – Wall Street wybrała już wygranych. Amerykańskie indeksy maszerują na północ, a reszta świata nieco słabuje. Wyjątkowo słabują rynki wschodzące, a zwłaszcza rynki chińskie, które od lutowego impulsu spadkowego – wywołanego między innymi mocnymi danymi z amerykańskiego rynku pracy – nie zbudowały poważnej korekty. Nie pomaga silny dolar i dywergencje w politykach monetarnych głównych banków centralnych świata.
(źródło: stooq.pl)
Efektem jest silna dywergencja pomiędzy indeksem S&P500, benchmarkowym dla rynku amerykańskiego – a naprawdę benchmarkowego dla gospodarki światowej, z racji ekspozycji ważnych spółek na światowy handel – a np. ETF-ami dającymi ekspozycję na spółki chińskie. Poniższy wykres ma wpleciony również WIG20, który wyprzedził spadki akcji chińskich, ale w ostatniej fazie kryzysu zaufania do tamtejszych akcji zwyczajnie jest przyklejony do „chińskich” ETF-ów. Okazuje się, iż niezależnie od tego, iż niektórzy chcą już widzieć GPW w gronie rynków rozwiniętych, kapitał stale głosuje za tym, iż jesteśmy w koszyku rynków wschodzących.
Przyznam szczerze, że nie do końca rozumiem zachwyt Wall Street wojną celną i przekonaniem, iż USA będą wygranymi w tej wojnie. Duża część eksportu chińskiego do USA to eksport amerykańskich spółek traktujących Chiny i szerzej Azję w kategoriach fabryki dla amerykańskich konsumentów. Tani, chiński import był jednym z elementów, który pozwalał trzymać w ryzach amerykańską inflację mimo szaleństwa zakupowego, jakie pojawiło się w USA w końcówce ubiegłego wieku i trwa właściwie do dziś, o czym świadczą nowe rekordy zadłużenia na kartach kredytowych, jednego z najdroższych sposobów zaspokajania zachcianek konsumpcyjnych. Z rynkiem się jednak nie dyskutuje.
Uważnie obserwujący zachowanie WIG20 zapewne nie mogą zrozumieć, dlaczego 20-procentowy spadek nie wywołuje większego zaangażowania dużych kapitałów. Wszak sięgnięcie progu bessy, gdy perspektywy gospodarcze są dobre i na horyzoncie nie widać jeszcze recesji, powinno zachęcać do odważniejszych zagrań. Jeśli dołożyć do tego fakt, iż akcje polskie są atrakcyjne również po przeliczeniu na dolary – pomaga osłabienie złotego – to słabość rynku warszawskiego może być zagadkowa. Osobiście skłaniam się do tezy, iż kolejny ruch będzie raczej wzrostowy niż spadkowy, ale czas pokaże. Nie mam jednak wątpliwości, iż model risk off, tak czytelny w zachowaniu akcji chińskich, nie sprzyja warszawskim bykom i dlatego dostajemy rykoszetem.



Dodaj komentarz