

Kilka tygodni temu Parkiet poinformował, że główny indeks warszawskiego parkietu czekają spore zmiany w trakcie marcowej rewizji. Trzy spółki z obecnego składu WIG20 mogą zostać zastąpione innymi firmami.
Miałem w planach stworzenie własnej listy historycznych uczestników indeksu WIG20 więc w czasie wykonywania tego zadania wpadłem na pomysł by sprawdzić czy regularne rewizje indeksu WIG20 mogą zostać wykorzystane jako podstawa do decyzji inwestycyjnych. Na stronach WGPW można znaleźć historyczne składy indeksu WIG20 od marca 2003 roku. Są w formacie .pdf a sposób raportowania potrafi się zmieniać z kwartału na kwartał co sprawia, że zautomatyzowanie pobierania tych danych było niemożliwe.
W dodatku podejmowałem się tego ćwiczenia ze świadomością, że wszystko wskazuje na to, że nic z niego nie wyniknie. Po prostu, nie dostrzegałem i nie dostrzegam powodów by traktować zmiany w indeksie WIG20 jako sygnał inwestycyjny. Przede wszystkim dlatego, że WIG20 nie jest benchmarkiem dla istotnego kapitału ulokowanego w wehikułach pasywnego inwestowania (w przeciwieństwie do niektórych międzynarodowych indeksów z udziałem polskich spółek). Po drugie, nie było podstaw by sądzić, że zasady rządzące zmianami w WIG20 tworzą skuteczny wskaźnik albo antywskaźnik rynkowy. Po trzecie, istotny wpływ na zmiany w WIG20 mają dwa specyficzne czynniki – potrzeby budżetowe i kapitał polityczny rządzącej koalicji. Pewna część zmian w WIG20 wynikała w ostatnich 12 latach z kalendarza prywatyzacji a duże związane ze Skarbem Państwa spółki zasilały indeks WIG20 w najbliższej okazji po giełdowym debiucie.
Doliczyłem się łącznie 33 zmian w składzie indeksu WIG20 od 2003. Kilka spółek kilkakrotnie wchodziło wypadało ze składu indeksu – na uwagę zasługują tutaj Boryszew i Cersanit (obecnie Rovese). Nie utrudniałem sobie zadania i sprawdziłem jak zachowywały się spółki wchodzące i wychodzące z WIG20 w okresie 4 tygodni i 1 roku po rewizji indeksu. Ich zachowanie zestawiłem z zachowaniem WIG20. Pewnej części obliczeń nie udało się zautomatyzować. Mimo dołożonych starań mogły się mi przytrafić błędy.
Co się okazało? Zmiany w indeksie WIG20 nie są ani świetnym wskaźnikiem ani skutecznym antywskaźnikiem. Wydaje się mi, że ten drugi pogląd jest dużo bardziej popularny wśród warszawskich inwestorów wzmacniany przez anegdotyczne przykłady takich spółek jak Bioton (wchodził do indeksu przy cenie 88 zł a wychodził przy cenie 14 zł – wszystkie dane z wyjątkiem spółek wycofanych z WGPW za Stooq, spółki wycofane za Bossa) czy Polnord (cena na wejściu 151 zł, na wyjściu 23 zł). Okazuje się, że przynajmniej w krótkim i średnim horyzoncie czasowym zmiany w WIG20 „nie wyczuwają rynku”. Dobrym przykładem będzie tutaj Bioton, który w okresie roku po wejściu do WIG20 dał zarobić akcjonariuszom niemal 190% i wyraźnie pobił WIG20.
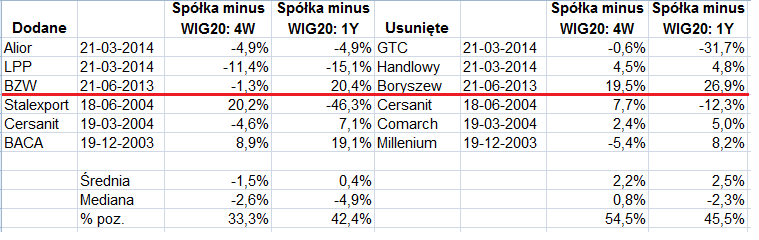
Poniższa tabela podsumowuje wyniki (pełna wersja tabeli jest tutaj). Kolumny z wynikami zawierają różnicę pomiędzy stopą zwrotu spółki a stopą zwrotu WIG20 (dodatnia oznacza, że spółka spisała się lepiej niż WIG20):



Intrygujące podejście 🙂 Horyzont inwestycyjny nieskończoność. Uczysz spadkobierców takiego podejścia? Szczególnie ta baznamiętność może być trudna do opanowania. Szczególnie, jak…