
Trzy tygodnie temu pokazałem na blogu historyczne dane, z których wynikało, że w latach 1976-1996 rynek akcyjny nie reagował gwałtownie na kontrowersje związane z perspektywą wyłączenia (shutdown) rządu i samym wyłączeniem.
Gdy w środę 16 października przywracano finansowanie działalności amerykańskiego rządu indeks S&P 500 zamknął się na poziomie o 2,4% wyższym niż na zakończenie ostatniej sesji giełdowej przed wyłączeniem amerykańskiego rządu. Myślę, że zachowanie amerykańskiego rynku akcyjnego w czasie trwającego 16 dni wyłączenia rządu było niespodzianką dla wielu inwestorów.
Postanowiłem sprawdzić czy w przeszłości inwestorzy entuzjastycznie reagowali na zakończeniu impasu budżetowego w USA. W tym celu policzyłem przeciętne zachowanie indeksu S&P 500 w dwudziestu dniach po przywrócenia finansowania amerykańskiego rządu po okresie jego wyłączenia. Punktem zero (znormalizowanym na wykresie do 100) jest zamknięcie ostatniej sesji wyłączenia (czyli środowe zamknięcie na S&P 500 w obecnym scenariuszu).
Poza przeciętnym zachowaniem po wszystkich 17 wyłączeniach po 1977 roku policzyłem także zachowanie po długich (obejmujących więcej lub 8 sesji giełdowych – siedem przypadków, średnia z długich) oraz zachowanie po ostatecznym rozwiązaniu problemu finansowania w danym roku (w niektórych latach, wyłączenia rządu miały miejsca seriami – uchwalano tymczasowe ustawy o wydatkach – 12 przypadków, średnia ZOWS).
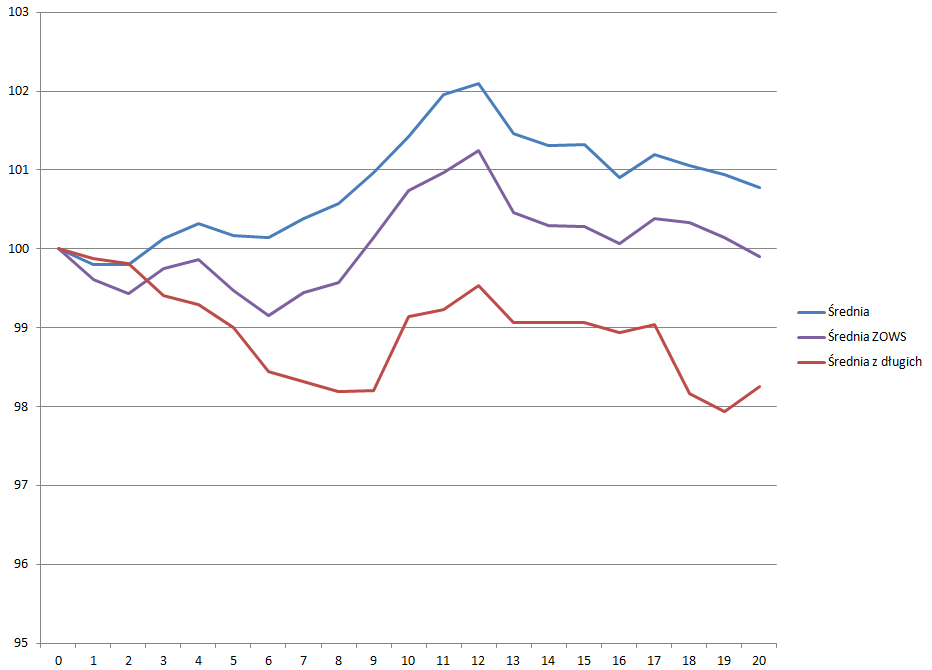
Z powyższych danych wynika, że latach 1976-1996 rynek nie reagował entuzjastycznie na przywrócenie finansowania dla amerykańskiego rządu i przywrócenie jego pełnej działalności.
Czy to oznacza, że podobnie będzie tym razem?
Nie wiem.
Warto jednak zauważyć, że tym razem przywrócenie finansowania dla amerykańskiego rządu zbiegło się z podwyższeniem limitu długu a więc odsunięciem zagrożenia przynajmniej techniczną niewypłacalnością. Pod tym względem obecna sytuacja istotnie różni się od poprzednich zdarzeń.
Przy okazji uwagi, którą zarówno media biznesowe jak i inwestorzy poświęcali takim wydarzeniom jak wyłączenie rządu i limit długu warto zadać sobie pytanie czy media i inwestorzy nie mają skłonności do przeceniania roli pojedynczych wydarzeń w kształtowaniu zachowania szerokiego rynku akcyjnego? Tym bardziej, że tylko w 2013 roku można znaleźć przynajmniej dwie podobne sytuacje: OFE we wrześniu i Cypr w marcu.
W tych dwóch ostatnich przypadkach, moim zdaniem, wyraźnie było też widać inną tendencję: związek pomiędzy etyczną czy ekonomiczną oceną tych wydarzeń a prognozowanym ich wpływem na rynki akcyjne. Odniosłem wrażenie, że osoby zdecydowanie potępiające decyzje dotyczące cypryjskiego systemu bankowego czy zdecydowanie krytykujące postępowanie rządu wobec OFE spodziewały się istotnych, negatywnych efektów tych działań na rynku finansowym czy na rynku akcyjnym. Osoby popierające działania rządu wobec OFE, miały w moim odczuciu, skłonność do bagatelizowania, pomniejszania znaczenia tej reformy (lub anty-reformy) na zachowanie rynku akcyjnego. Czy ktoś jeszcze odniósł takie wrażenie?
Uświadomienie sobie tego problemu utwierdza mnie w przekonaniu, że zdolność do oczyszczenia (przynajmniej częściowego) procesu inwestycyjnego z ideologicznego skrzywienia (bez znaczenia, w którą stronę jest to skrzywienie) może być istotnym czynnikiem wpływającym na jakość podejmowanych decyzji inwestycyjnych.
Naturalnie, problem szacowania roli pojedynczych wydarzeń w tworzeniu rynkowych trendów wykracza poza kwestię ideologicznych skrzywień i dotyka sposobu w jaki ludzie zapamiętują przeszłość a w związku z tym, w jaki sposób myślą o przyszłości. Mam tutaj na myśli silną skłonność do zapamiętywania przeszłości jako ciągu wynikających z siebie zdarzeń połączonych związkiem przyczynowo-skutkowym i przez to możliwych do logicznego wyjaśnienia. W takim procesie, łatwe do zapamiętania, wzbudzające silne emocje wydarzenia świetnie się sprawdzają jako wyjaśnienia zachowania rynków czy przyczyny zmiany trendów.



