

Część ostatnich notek na blogach bossy poświęcone było listopadowej sile rynku. GPW odbiła w kontrze do rynków bazowych i stała w silnej sprzeczności z nastrojami smuty i zwątpienia. Zaniepokojenie sytuacją w sektorze bankowym i łączyło się z zamieszaniem na świecie i spadkami na rynkach rozwiniętych, więc nawet na blogach bossy pojawiły się pytania i wątpliwości.
W archiwum blogów bossy są notki, w których niedawno sygnalizowałem możliwość realizacji takiego scenariusza, który sprowadzał się do przekonania, iż układ sił wokół rynków wschodzących zrobił się zbyt pesymistyczny, by można było całość zignorować. Dla jasności, nie idzie o to, kto miał rację. Racje na rynku rysują się – sądzę – wedle rozkładu normalnego i zawsze jakaś blogująca małpa będzie miała szansę rzucić prognozą, która się sprawdzi. Statystyka jest bezlitosna dla ludzi, którzy chcieliby na trafionych prognozach budować swoje ego.
W przepaści archiwum blogów – ile to będzie już lat, pewnie z 10? – jest gdzieś moja notka, w której wyśmiewałem jednego guru na rynku surowcowym, który stał się okresową gwiazdą, choć wcześniej utopił na króceniu rynku miedzi. Podkreślam zatem mocno – to, że ktoś miał rację przed miesiącem, nie znaczy, że będzie miał rację za miesiąc. Blogowanie o rynku, jak spekulacja, jest po części hipotezowaniem na temat pewnych scenariuszy, które bloger zmienia w notki, a spekulant w pozycje na rynku. Pierwszy testuje swoje opinie ryzykując gębą, a drugi ryzykując kapitałem.
W ramach schematu proponuję spojrzenia alternatywne, nawet do mojego własnego przekonania, dokąd zmierzają rynki. Zgodzimy się pewnie, że obecna narracja idzie mniej więcej tak: cykl gospodarczy jest w późnej fazie, zyski spółek i wzrosty na rynkach będą trudne do powtórzenia i zmierzamy dużymi krokami w stronę głębszej lub płytszej bessy. Właściwie trudno znaleźć dziś inny punkt widzenia. Nawet zalecający kupno ostatnich spadków przyznają, że wyceny zostały uatrakcyjnione, ale warto jednak liczyć się z pogłębieniem przecen, co określa się ładnie angielskim zdaniem mówiącym o zgodzie na „short term pain for long term gain”.
W praktyce chodzi o to, żeby odpowiedzieć na pytanie, czy już kupować, czy jednak czekać na dalszą przecenę, która uwzględni w cenach przyszłą recesję. Sam stanąłem przed tym dylematem, gdyż właśnie w grudniu muszę podjąć decyzje o reinwestowaniu środków na rynku niemieckim, który wygląda, jak wygląda i szczerze mówiąc czułbym się znacznie pewniej, gdy spadł jeszcze mocniej, bo wisi gdzieś między techniczną bessą, a końcem korekty. Właśnie ta niepewność – koniec korekty czy początek bessy – wydaje się najważniejszym pytaniem, z jakim wejdziemy w 2019 rok.
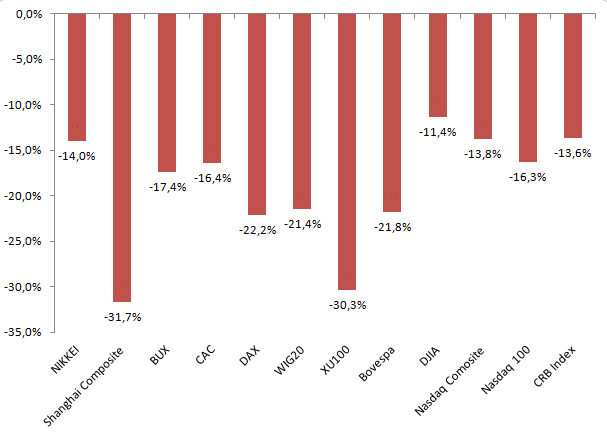
Stale w danych nie widać recesji, a więc spadki są okazjami do zakupów. Do czasu, aż dane nie pokażą oczywiście ostrzeżeń przed recesją. W zarysowanym układzie proponuję jednak zadać pytanie, czym właściwie były tegoroczne przeceny. Wykres poniżej pokazuje procentowe cofnięcia (od maksimum roku do minimum, jeśli złożyły się w jedną falę spadkową), jakich doświadczyła wybrana grupa indeksów wraz z koszykiem CRB. Dla każdego można oczywiście znaleźć inną narrację, jak zbytni optymizm z początku roku lub sprowadzić wiele do jednego mianownika, typu mocniejszy dolar, który pogodzi przecenę surowców z przeceną rynków wschodzących.
Jednak właśnie solidarne cofnięcie pozwala zadać tytułowe pytanie o spadki, które uwzględniły w cenach oczekiwane spowolnienie dynamiki wzrostu gospodarczego w kolejnych kwartałach. Jeśli, wielkie jeśli, w kończonym się roku obserwowaliśmy coś na kształt wyceniania mniejszej dynamik poszczególnych gospodarek? Dokładnie taki scenariusz został rozegrany na rynku niemieckim, gdzie dane potwierdzają wcześniejszą przecenę akcji, to może niepotrzebnie czekamy na kolejną bessę, bo miała już miejsce i jak kilka w przeszłości była płytka, a nie dramatyczna, jak inne.



Dodaj komentarz