

Jeśli ktoś już znużył się natłokiem informacji o problemach GetBacku to czeka go kilka trudnych miesięcy. Myślę, że w najbliższym czasie ta sprawa angażować będzie uwagę inwestorów, mediów biznesowych a zapewne także polityków.
KNF poinformowała, że nominalna wartość obligacji, które spółka ma do wykupienia to prawie 2,6 mld złotych. Posiada je bezpośrednio ponad 9 tysięcy indywidualnych inwestorów. Parkiet szacuje, że mogło do nich trafić nawet 85% wszystkich obligacji co w połączeniu z danymi KNF dałoby papiery dłużne o wartości 2,2 mld zł.
Z oceną całej historii GetBacku warto się wstrzymać do publikacji wyników za 2017 rok, które umożliwią stwierdzenie czy jest to historia agresywnego modelu rozwoju, który poniósł spektakularną porażkę czy jest w tej historii coś poważniejszego i coś ewidentnie niezgodnego z prawem. To zastrzeżenie dotyczy kwestii GetBacku jako spółki. Kwestii obligacji spółki nie można rozpatrywać w kategorii zwykłego zdarzenia kredytowego (defaultu) choćby ze względu na wiarygodne doniesienia o epidemii missellingu tych aktywów czy ze względu na drastyczne nadużycie mechanizmu emisji prywatnej. Aż 90% wszystkich obligacji GetBacku wyemitowano w ramach emisji prywatnych.
W przypadku GetBacku tak jak w innych przypadkach nieuczciwych praktyk sprzedażowych w sektorze finansowym opinia publiczna dosyć szybko podzieliła się na dwa obozy: jeden z nich podkreśla odpowiedzialność instytucji finansowych i domaga się drastycznych akcji regulacyjnych a drugi kładzie nacisk na indywidualną odpowiedzialność inwestorów. Moim zdaniem ten podział jest zupełnie niepotrzebny a pomiędzy wspomnianymi postawami nie ma ewidentnej sprzeczności.
Myślę, że można jednocześnie zwracać uwagę na nieetyczne zachowanie instytucji finansowych, ganić opieszałość regulatorów i domagać się zdecydowanych akcji oraz przypominać inwestorom, że to oni sami powinni zadbać o własne bezpieczeństwo finansowe. Zilustruję ten tok rozumowania analizą kilku relacji poszkodowanych klientów, które zostały nadesłane do Parkietu.
Jedna z poszkodowanych napisała, że jej długoletnia opiekunka klienta w banku namówiła ją na zakup obligacji GetBack. Zrobiła to choć wiedziała, że klientka ma dużą niechęć do ryzyka i interesują ją tylko bezpieczne lokaty bankowe. Oprocentowane na 5,5% obligacje GetBack przedstawiła klientce jako produkt całkowicie bezpieczny, porównywalny z lokatami.
Nie mam wątpliwości, że doszło w tym wypadku do missellingu. To mógł być wynik rażąco niskich standardów etycznych albo rażącej niekompetencji. Po kilku spotkaniach z pracownikami dużych polskich banków obsługujących segment inwestycyjny (przy okazji składania zapisów na wezwania) nie zdziwiłbym się gdyby się okazało, że tysiące opiekunów klienta w Polsce autentycznie wierzy, że obligacje są równie bezpieczne co lokaty bankowe. Prezesi banków chwalą się w listach do akcjonariuszy dyscypliną kosztową. Te działania mają swoje konsekwencje w dziedzinie standardów obsługi klienta.
Zwrócę jednak uwagę na dwa inne szczegóły. Nie potrzeba eksperckiej wiedzy finansowej by zauważyć, że coś jest nie tak z ideą, że oprocentowane na 5,5% (w przypadku GetBacku także na 8% czy 10%) obligacje są równie bezpieczną inwestycją co oprocentowane na 2% lokaty. Wystarczy zdrowy rozsądek i elementarna wiedza ekonomiczna by zacząć doszukiwać się tu jakiegoś podstępu, by nabrać wątpliwości.
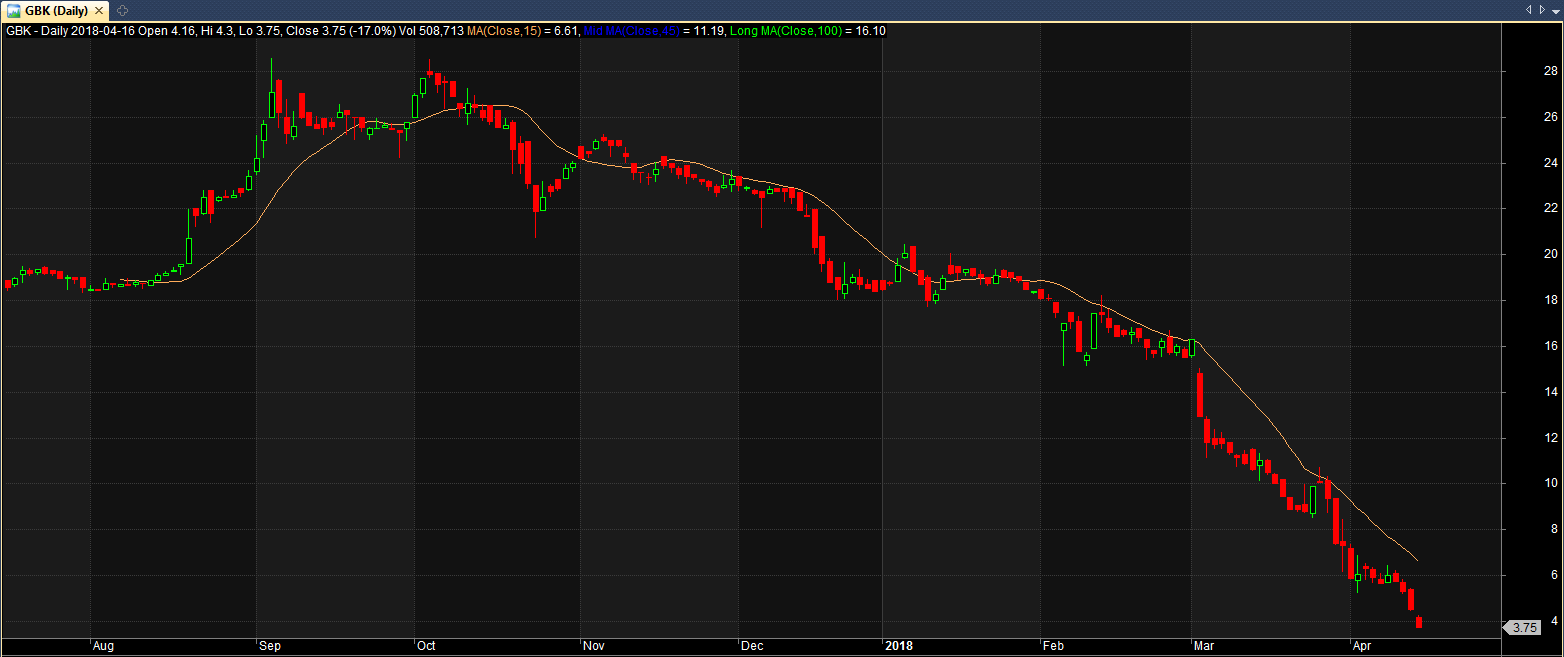
Po drugie, z relacji poszkodowanej wynika, że do kontaktu z bankiem doszło pod koniec lutego a przelewu dokonała 6 marca. To cztery dni po pierwszym dużym tąpnięciu kursu GetBacku związanym z zapowiedzią dużych emisji akcji. Wystarczyło wpisać GetBack w wyszukiwarkę internetową by trafić na dziesiątki artykułów omawiających czarne chmury na horyzoncie rozwoju spółki. Kilkadziesiąt minut poświęcone na zapoznanie się z sytuacją spółki powinno przekonać potencjalnego inwestora, że na pewno nie ma do czynienia z inwestycją bezpieczną jak lokata bankowa.
Inny poszkodowany przyznał w Parkiecie, że zainwestował 150 tysięcy złotych w obligacje GetBack choć był przekonany, że zakłada lokatę bankową. O nabyciu obligacji dowiedział się z listu z domu maklerskiego, w którym gratulowano mu wybranie obligacji GetBack. Nie przejął się tym nieporozumieniem. Tak długo jak otrzymywał odsetki wszystko było dla niego w porządku. Problemy zaczęły się gdy odsetki nie wpłynęły na konto.
Jeśli pracownik banku sprzedaje klientowi obligacje a ten jest przekonany, że zakłada lokatę to można stwierdzić, że proces sprzedaży był skrajnie nieprofesjonalny, być może skrajnie nieuczciwy. Takie praktyki wołają więc o szybką i stanowczą interwencję regulatora.
Ale co można powiedzieć o kliencie, który tak niefrasobliwie dysponuje sporymi oszczędnościami? W końcu 150 tysięcy to niemal czterokrotność przeciętnego portfela indywidualnego inwestora na GPW. Czy ktoś kto kupił obligacje w przekonaniu, że założył lokatę a później machnął ręką na tę pomyłkę poważnie podchodzi do zarządzania osobistym majątkiem?
Na forach internetowych i grupach wsparcia posiadacze obligacji GetBack zadają elementarne pytania: co oznacza litera (oznaczenie emisji) przy obligacjach? czy seria, którą posiadają jest zabezpieczona? jakie są warunki wcześniejszego wykupu tej serii? Mam wrażenie, że duża część z nich nie przeczytała nawet jednej strony dokumentów towarzyszących emisji prywatnej, w której wzięli udział. A nie chodzi przecież o pozycję w zdywersyfikowanym portfelu tylko o aktywa, w które zaparkowali większość albo całość swoich oszczędności.
Pisałem na blogu, że wielu ludzi potrafi poświęcić więcej czasu na wybór butów do biegania albo hotelu na majówkę niż na wybór sposobu zainwestowania swoich życiowych oszczędności. Ludzie są gotowi przeczytać dziesiątki recenzji, anonimowych opinii, obejrzeć setki zdjęć, prowadzić wyczerpującą korespondencję ze sprzedawcą gdy w grę wchodzi nowy gadżet albo oczekiwane wakacje. Jednocześnie brak im czasu na zbadanie inwestycji, w której parkują oszczędności życia czy dekady.
Nie chciałbym nadmiernie krytykować posiadaczy obligacji GetBack. Kredyty walutowe, polisolokaty czy produkty strukturyzowane pokazały, że zdolni i pracowici ludzie mogą popełniać kosztowne błędy finansowe. To mogą być nasi znajomi albo członkowie rodzin. Jeśli sytuacja z obligacjami GetBack może czegoś nauczyć indywidualnych inwestorów to jest to realistyczna konstatacja, że to na nich spoczywa odpowiedzialność za rozsądne decyzje inwestycyjne. Za każdym razem gdy delegują tę odpowiedzialność do opiekuna klienta biorą na siebie poważne ryzyko, że ich finansami zarządzać będzie ktoś nierzetelny, niekompetentny lub nieuczciwy. Minie wiele lat zanim wyeliminowane zostaną najbardziej drastyczne formy missellingu produktów finansowych i to przy założeniu determinacji oraz kompetencji regulatorów. Nawet wtedy zostanie problem konfliktu interesów, którego z sektora usług finansowych nie da się całkowicie wyeliminować. W tej sytuacji wzięcie na siebie odpowiedzialności za bezpieczeństwo swoich inwestycji wydaje się najbezpieczniejszą opcją.



Dodaj komentarz