

Na blogach bossy coraz częściej pojawiają się echa globalnej dyskusji na temat konfliktu pomiędzy aktywnie i pasywnie zarządzanymi inwestycjami. Końcówka minionego tygodnia przyniosła kolejny głos w tej dyskusji – półroczny przegląd wyników funduszy znany w branży jako SPIVA (pdf) i przygotowany przez spółkę zarządzającą indeksami S&P Dow Jones Indices.
Podsumowanie, z ładnym wykresem pokazującym skalę porażki aktywnie zarządzanych funduszy na tle benchmarków przygotował FT, więc nie będziemy powielali dobrze wykonanej pracy. W sumie trudno mówić o zaskoczeniu. Dane o słabych wynikach funduszy aktywnie zarządzanych są znane od lat i same w sobie przyczyniają się do sukcesu pasywnego inwestowania. Artykuł pomija jednak inne dane, które są ciekawe dla inwestorów na rynkach wschodzących i wydają się dobrze wpisywać w spór aktywne-pasywne w tym segmencie rzeczywistości – problem przeżycia funduszy aktywne zarządzanych na rynkach wschodzących.
Wykres poniżej pokazuje procent przeżycia funduszy rynków wschodzących (survivorship) w założonych jednostkach czasu. Przyczyny wysokiej śmiertelności funduszy są oczywiście różne i zwykle nie jest to bankructwo. Fundusze są likwidowane, bo np. nie przyciągnęły zakładanego przez twórcę poziomu kapitału, jak również mogą zniknąć w wyniki połączenia z innymi funduszami. Nie potrzeba jednak wielkich talentów, by dostrzec, iż w perspektywach 5-letniej i 10-letniej pojawia się około 20-procentowe ryzyko, iż fundusz powołany do inwestowania pieniędzy na rynku wschodzącym zwyczajnie zniknie mimo tego, iż rynki wschodzące będą dalej istniały.
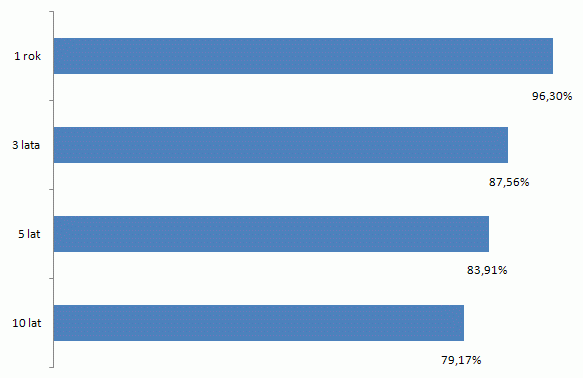
(źródło: S&P500 Global)



Dodaj komentarz