
Idea, że nawet efektywne strategie inwestycyjne będą miały okresy słabych wyników, w których będą przynosić straty albo wyraźnie przegrywać z szerokim rynkiem jest ważnym zagadnieniem w edukacji inwestycyjnej.
Charlie Bilello z Pension Partners pokazał, że niewłaściwa reakcja na opisane wyżej zachowanie strategii inwestycyjnych może spowodować istotne pogorszenie ich długoterminowych rezultatów. Bilello wykorzystał strategię momentum, czyli kupowanie do portfela dobrze spisujących się spółek (w rocznym horyzoncie czasowym). Efekt momentum to jedna z najlepiej udokumentowanych anomalii na rynku akcyjnym.
Nie oznacza to jednak, że stosowanie opartych o tę anomalię strategii pozwalać będzie zawsze wygrywać z szerokim rynkiem. Świetnie ujął to Cliff Asness, który wyjaśnił, że gdy mówi o tym, że strategie oparte na momentum działają ma na myśli, że istnieją sensowne powody by oczekiwać, że w długim terminie strategie przyniosą satysfakcjonujące stopy zwrotu. Ale w obrębie długiego terminu wystąpią okresy, w których strategie działać nie będą.
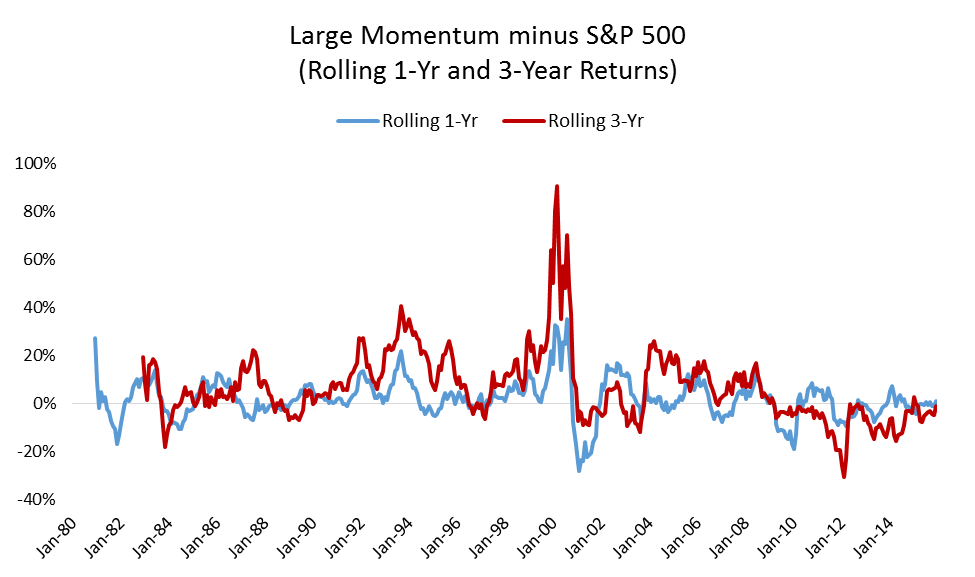
Bilello pokazał powyższą zasadę na przykładzie strategii momentum dla dużych amerykańskich spółek zgodnej ze specyfikacją używaną przez firmę inwestycyjną Asnessa – AQR. Powyższy wykres pokazuje wyniki tej strategii względem indeksu S&P500 w rocznych i 3-letnim horyzoncie czasowym w latach 1980-2015:
We wspomnianym okresie strategia spisywała się lepiej od indeksu S&P500 w około 2/3 czasu. Jak trafnie zauważył Bilello oznacza to, że dla wielu inwestorów i rynkowych komentatorów w 1/3 czasu strategia nie działała. Z punktu widzenia długoterminowych wyników inwestycyjnych reakcja inwestorów na okresy słabszych wyników ma bardzo ważne znaczenie.
Zgodnie z danymi Bilello w całym okresie 1980-2015 strategia momentum na dużych amerykańskich spółkach zapewniła przeciętne roczne stopy zwrotu na poziomie 13% i wygrała o 2,5 punktu procentowego z indeksem S&P500.
Co by się jednak stało gdyby inwestor poddał się silnej tendencji do oceniania strategii inwestycyjnej na podstawie jej ostatnio notowanych wyników i stosował strategię momentum tylko po tych okresach (rocznych), w których wygrywała z szerokim rynkiem? W przypadku strategii momentum na dużych amerykańskich spółkach spowodowałoby to zaprzepaszczenie długoterminowej przewagi oferowanej przez to podejście. Bardzo podobnie wyglądałoby sytuacja ze strategią momentum na małych spółkach.
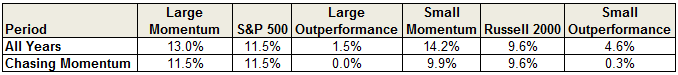
Cliff Asness powiedział, że inwestorzy w najgorszym możliwym momencie dochodzą do wniosku, że strategia nie będzie już działać. Ten sam mechanizm (ocena strategii na podstawie ostatnio notowanych wyników) sprawia, że inwestorzy zaczynają interesować się strategią w niefortunnym momencie poprzedzonym przez wyjątkowo spektakularne wyniki.
Charlie Bilello uważa, że dywersyfikacja strategii inwestycyjnych może pomóc inwestorom emocjonalnie poradzić sobie z okresami słabszych wyników jednej ze stosowanych strategii. Moim zdaniem profesjonalne podejście do inwestowania i dogłębna wiedza o rynkowych mechanizmach stojących za używanymi strategiami także ułatwia przetrwanie słabszych okresów. Z jednej strony zapewnia pewność siebie potrzebną do pozostania przy strategii notującej słabsze wyniki. Z drugiej strony zapewnia narzędzia, możliwości by dostrzec, że na rynku zaszły zmiany, które poddają w wątpliwość sens stosowania strategii w przyszłości.



