

Zajmowanie się giełdą powoduje, iż po kilkunastu latach można nabrać szacunku do cykli i trendów. Coraz mniejsze wrażenie robią mocne przeceny, a w krachach upatruje się pozytywnej zmiany. Skoro – toutes proportions gardées – politycy mogą traktować wojnę, jak część biznesu, to dlaczego my, nie mielibyśmy czekać z nadzieją na krach?
W jednej z poprzednich notek odnotowaliśmy czytelną, roczną korelację pomiędzy WIG20 i koszykiem akcji skupionych w iShares MSCI Emerging Markets. Wówczas postawiliśmy tezę, iż zwiększony obrót na EEM może być sygnałem przesilenia. Świadomość trudności, z jaką rynki kształtują dna nie pozwalają jeszcze położyć do grobu tamtej idei. Jednak obserwowanie zachowania WIG20 zmusza do postawienia tezy, iż koszyk największych spółek z GPW zdaje się być zamrożony w trendzie bocznym, w ramach którego niskie wolumeny i ryzyko polityczne skazują indeks na senny dryf na oswojonych przez lata poziomach.
Dla techników ostatnie sesje na wykresie WIG20 są niczym więcej niż spotkaniem ze wsparciami w okolicach 2000 punktów i dołkami z 2011 i 2013 roku. Oczywiście granice konsolidacji – 2000 punktów i 2500 punktów na północy – są raczej symboliczne, a dokładne opory i wsparcia lekko mijają się z równymi poziomami, ale z perspektywy wykresu miesięcznego nikt nie będzie w stanie zaprzeczyć trendowi bocznemu i wrażliwości rynku na dwie bariery. W takim układzie obserwowana właśnie gra w rejonie 2000 punktów staje się poziomem odbicia od wsparcia i faktycznego podtrzymania trendu bocznego.
W optymistycznym scenariuszy rynek może ruszyć na północ i maszerować nawet w okolice 2500 pkt. Przy obecnej zmienności i wartości indeksu ruch o 25 procent wydaje się godny uwagi, ale – i tu dochodzimy do głównej tezy notki – czy lepszym rozwiązaniem nie byłaby dalsza przecena i spadek nawet do dna bessy z 2008 roku? Jeśli spojrzeć na wykresy WIG20 i EEM, to aż prosi się, by skorelowane rynki zrzuciłyby z siebie resztki nadziei na jakieś wzrosty i ponownie policzyły się w okolicach poziomów – odpowiednio – 1250 i 16,00. Wyceny stałyby się atrakcyjne nawet wówczas, gdy świat drżałby przed tym, co czeka rynki wschodzące, gdy Fed zacznie wreszcie podnosić stopy procentowe.
W tak zarysowanym układzie mocna przecena byłby szansą na zakończenie męczarni, w ramach której lokalne czynniki (polityka, zdominowanie indeksu przez spółki energetyczne, surowcowe i banki) mieszają się z globalną niechęcią do rynków wschodzących. Solidarne cofnięcie – nie oszukujmy się, iż nie będzie miało miejsca, gdy EEM zacznie spadać dalej – z innymi rynkami wschodzącymi odmroziłoby sytuację na wykresie WIG20 i zbudowało przestrzeń do nowego rozdania technicznego. Odważę się na tezę, iż byłoby to lepsze niż dalsze usychanie w trendzie bocznym, jakiego nie znali nawet najdłużej obecni na rynku w Warszawie.
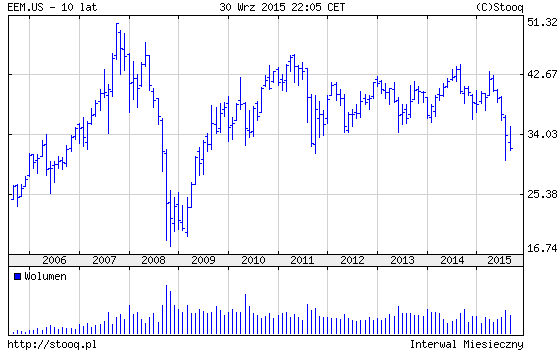
(źródło: Stooq.pl)
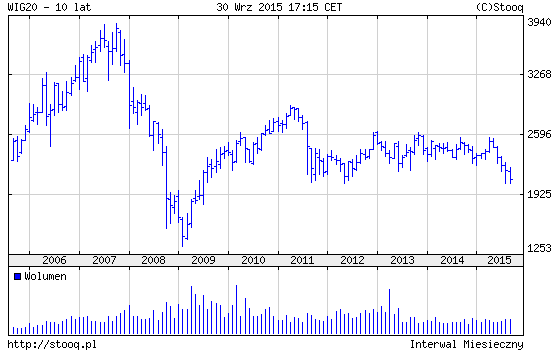
(źródło: Stooq.pl)



Dodaj komentarz