

W lipcu ukazała się uzupełniona wersja interesującego badania zajmującego się reakcją rynków finansowych na publikacje danych makroekonomicznych. Autorzy artykułu zbadali zachowanie rynków przed i po publikacji danych i doszli do ciekawych wniosków.
Czworo autorów, Alexander Kurov, Alessio Sancetta, Georg H. Strasser, Marketa Halova Wolfe (dalej: KSSW) zbadało reakcję dwóch rynków – kontraktów e-mini na indeks S&P 500 oraz kontraktów na amerykańskie 10-latki na publikację 30 najważniejszych wskaźników makroekonomicznych dla amerykańskiej gospodarki. Badanie obejmowało okres od stycznia 2008 roku do marca 2014 roku. Autorzy skupili się na okresie od 30 minut przed publikacją danych do 30 minut po publikacji wskaźników.
Co się okazało? Zdaniem autorów 18 z 30 wskaźników makroekonomicznych jest w stanie oddziaływać na rynek – to znaczy niespodzianka przy publikacji tych danych (czyli różnica pomiędzy zaraportowaną wartością a konsensusem prognoz wg. Bloomberga) wpływa na rynkowe notowania. Z tych 18 wskaźników rynek w przypadku 12 przejawia tendencję do trafnego odgadywania kierunku niespodzianki, z czego w przypadku 7 rynków efekt jest znaczący. Reakcja rynku na zaskakujące dane jest przy tym konwencjonalna – dobre dane sprzyjają akcjom, złe dane powodują spadki notowań akcji. Konwencjonalna jest także reakcja rynku obligacji.
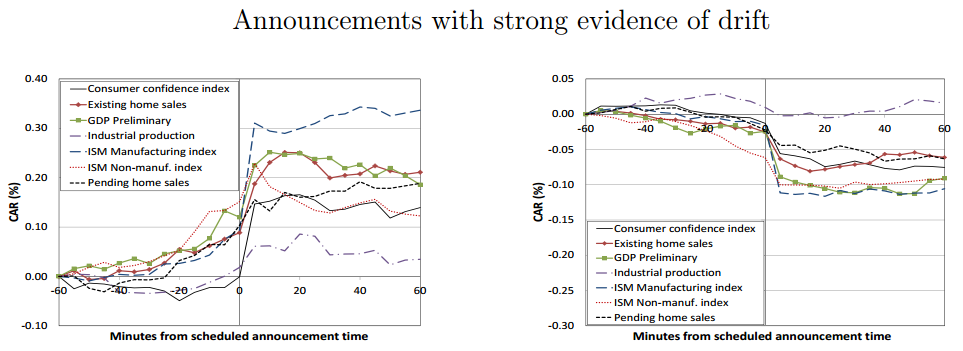
Badacze zauważyli, że notowania zaczynają podążać w kierunku przyszłej reakcji rynku na niespodziankę w danych makroekonomicznych około 30 minut przed publikacją. Po publikacji danych trend jest kontynuowany. Autorzy twierdzą, że w przypadku tych siedmiu rynków około połowa wielkości reakcji rynku na niespodzianki realizowana jest przed publikacją danych. Rynek ma więc skłonność do dryfowania przed publikacją części ważnych wskaźników makroekonomicznych przy czym kierunek tego ruchu jest zgodny z rodzajem niespodzianki (pozytywnej lub negatywnej) przy publikacji danych.
Siedem wskaźników makroekonomicznych, w przypadku których rynek trafnie dryfuje zgodnie z kierunkiem niespodzianki to:
- Consumer confidence index (Indeks ufności konsumentów)
- Existing home sales (Sprzedaż domów na rynku wtórnym)
- GDP preliminary (Wstępne dane o PKB)
- Industrial production (Produkcja przemysłowa)
- ISM manufacturing index (Wskaźnik koniunktury w przemyśle)
- ISM non-manufacturing index (Wskaźnik koniunktury w usługach)
- Pending home sales (Wskaźnik transakcji w toku na rynku nieruchomości)
Opisane wyżej zjawisko przedstawiają graficznie poniższe wykresy. Proszę zwrócić uwagę, że rynek odgaduje zarówno pozytywne jak i negatywne niespodzianki i wykres powstał poprzez odwrócenie znaków przy negatywnych zaskoczeniach. Po lewej stronie kontrakty na indeks, po prawej stronie kontrakty na obligacje.
KSSW stworzyli dwie główne hipotezy wyjaśniające dryfowanie rynku w kierunku wskazanym przez zaskakujące dane makroekonomiczne. Pierwsza z nich opiera się na założeniu, że część uczestników rynku ma dostęp do danych makroekonomicznych przed ich publikacją. Dochodzi więc do udostępniania kluczowych danych, wycieku informacji. Nie można wykluczyć tej hipotezy tym bardziej, że wydaje się, że niektóre procedury publikowania wskaźników makroekonomicznych bardziej niż inne ułatwiają rynkowi dryfowanie w poprawnym kierunku. Badacze wyróżnili trzy sposoby publikacji danych:
- nikt spoza organizacji przygotowującej wskaźnik nie ma dostępu do danych, dane pojawiają się na stronie internetowej w porze publikacji
- dane są dostarczane wcześniej dziennikarzom w specjalnych, „zamkniętych pokojach”
- dane są elektronicznie dostarczane dziennikarzom z zakazem dzielenia się nimi przed porą publikacji
Ta ostatnia procedura dotyczy 3 z 30 analizowanych wskaźników. Co ciekawe, wszystkie wskaźniki z tej grupy znalazły się w siódemce informacji, przed publikacją których, rynek trafnie odgaduje kierunek niespodzianki.
Druga hipoteza zakłada, że część uczestników rynku jest w stanie prognozować lepiej niż konsensus i wykorzystuje swoje prognozy w handlu. Mogą albo całościowo prognozować konkretne wskaźniki makroekonomiczne w oparciu o własne modele i publicznie dostępne informacje albo lepiej niż konsensus Bloomberga przetwarzać dostępne publicznie prognozy analityków.
Moim zdaniem, badanie KSSW to interesujący przykład badania wpływu wydarzeń na zachowanie rynków (event study), który może zainspirować analitycznie nastawionych inwestorów do przeprowadzenia własnych analiz. Takie badania bywają czasochłonne, zwłaszcza przygotowanie do nich bazy danych. Oferują jednak możliwość odkrycia i wykorzystania rynkowych tendencji umykających uwadze innych inwestorów.



Dodaj komentarz