
Dwa tygodnie temu, oraz 10$ wyżej jeśli chodzi o cenę ropy naftowej, Howard Marks z Oaktree Capital, w liście do klientów firmy przedstawił dwie lekcje, które inwestorzy mogą wyciągnąć z zachowania ropy naftowej w ostatnich kilku miesiącach.
Od czerwca cena ropy naftowej (WTI) spadła z około 110 dolarów i dziś po raz pierwszy od dłuższego czasu przebiła barierę 50 dolarów. Howard Marks zwrócił uwagę, że zachowanie rynku ropy oraz ujawniane przy okazji emocje i opinie inwestorów przypominają, że wielu z nich:
- zdecydowanie nie doszacowuje zasięgu ruchów na rynku, nawet wtedy gdy spodziewa się zmiany
- nie tylko ignoruje w analizie trudne do zbadania efekty drugiego czy trzeciego rzędu (konsekwencje konsekwencji) ale także nie jest w stanie zrozumieć rynkowych mechanizmów autokorekcyjnych
Howard Marks zauważa, że inwestorzy przez długi czas ignorowali sygnały sugerujące, że na rynku ropy naftowej zbliża się przesilenie. Z jednej strony gwałtowny rozwój produkcji ropy łupkowej w USA nie tylko zwiększył podaż ropy ale także uczynił ropę łupkową krańcową baryłką na rynku co przyniosło poważne konsekwencje gdy rozwój technologiczny o kilkadziesiąt procent zmniejszył cenę produkcji tej baryłki. Z drugiej strony osłabienie wzrostu gospodarczego w państwach wschodzących, zwłaszcza w Chinach, osłabiło wzrost popytu na surowiec. Marks zauważa jednak, że nawet ci komentatorzy, którzy dostrzegali potencjał do korekty są zapewne zaskoczeni jej skalą.
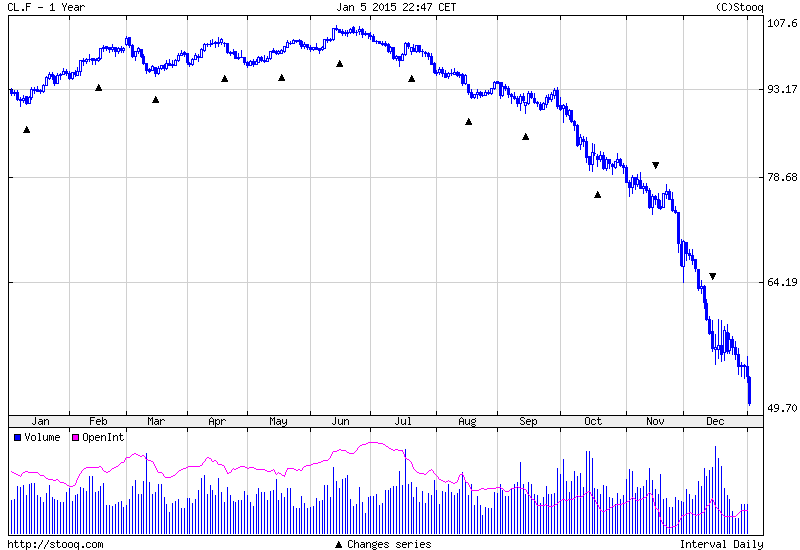
Dla mnie skala spadków jest zaskoczeniem. Gdyby ktoś w czerwcu 2014 roku zapytał mnie jak duże są szanse, że na początku 2015 roku cena ropy będzie poniżej 50$ to oceniłbym je jako marginalne.
Pozornie, idea, że inwestorzy mogą nie doszacowywać skali zmian na rynku może się wydawać kontrowersyjna. Każdy inwestor, który spędził kilka czy kilkanaście lat na rynku zetknął się z rynkami czy walorami, których trendy (a co za tym idzie wyceny) zdecydowanie wykraczały poza najbardziej optymistyczne lub pesymistyczne oczekiwania. Inwestorzy, którzy widzieli wielką hossę małych i średnich spółek powinni zdawać sobie sprawę, że nie ma wycen zbyt absurdalnych dla entuzjastycznego tłumu inwestorów. Inwestorzy, którzy byli na rynku w czasie dna bessy w 2009 zdają sobie sprawę jak bardzo nastroje są w stanie zdołować wyceny. Zastanawiam się na przykład ilu inwestorów, którzy w 2009 roku uważali, że kosztujące poniżej 3 złotych akcje Amica są niedowartościowane spodziewało się zobaczyć w 5-letnim horyzoncie czasowym cenę 120 złotych?
Ten problem jest wzmacniany przez efekt pewności wstecznej, który sprawia, że po fakcie, rozwój wypadków staje się zupełnie oczywisty. Moim zdaniem, wyraźnie to widać na przykład w dyskusjach o kryzysie w strefie euro. Wielu komentatorów kompletnie zapomniało o skrajnie pesymistycznych prognozach i oczekiwaniach z lat 2011-2012. Kto jeszcze pamięta, że cypryjski bailout miał być początkiem paniki bankowej w całej strefie euro? Inny przykład pokazujący to zjawisko to ocena inwestycji Buffetta w Goldman Sachs we wrześnie 2008. Gdy amerykański rynek akcyjny jest 100% powyżej poziomów z września i 200% powyżej poziomów z dołka bessy komentatorzy mają skłonność do zapominania, że we wrześnie 2009, tuż po upadku Lehman Brothers, niemal nikt nie był pewien, że wszystko się dobrze skończy.
Podsumowaniem tej lekcji może cytowane przez Marksa stwierdzenie ekonomisty Rudigera Dornbusha: W ekonomii sytuacja rozwija się wolniej niż tego spodziewasz a potem sprawy dzieją się dużo szybciej niż się tego spodziewałeś. Można dodać, że dla wielu inwestorów, równie szybko rzeczy, które były niewyobrażalne stają się oczywistymi.
Druga lekcja, którą Howard Marks wyciągnął z zachowania ropy naftowej dotyczy korzyści z dostrzegania, w miarę możliwości, wszystkich konsekwencji zmian gospodarczych i rynkowych. Rynek ropy naftowej dobrze pokazuje, że wielu komentatorów ignoruje naturalny mechanizm korekcyjny wbudowany w ceny ropy naftowej, który sprawia, że niskie ceny ropy są najlepszym lekarstwem na niskie ceny ropy naftowej a wysokie ceny ropy naftowej są najlepszym rozwiązaniem problemu wysokich cen ropy naftowej. Marks wymienia niektóry z licznych mechanizmów, za pomocą których niskie ceny ropy naftowej wspierają popyt i naciskają na podaż co w przynajmniej w dłuższym terminie skutkuje ponownym wzrostem cen.
Marks zwraca jednak uwagę, że konsekwencje niskich cen ropy naftowej mogą się pojawić bardzo daleko od sektora naftowego i podaje przykład całego amerykańskiego rynku obligacji wysokodochodowych, którego istotną cześć stanowią obligacje firm z sektora ropy łupkowej w USA. Presja w tym segmencie rynku może też dotknąć wszystkie papiery dłużne – także spółek zupełnie niezwiązanych z sektorem naftowym. Zarządzający zauważa, że część inwestorów może kompletnie zignorować to zagrożenie dla części składników swojego portfela.



