
Niewygodne spojrzenie na kryzys finansowy

Zastanawialiście się czy doradcy kredytowi, którzy w latach 2007-2008, przy historycznie niskim kursie franka szwajcarskiego, polecali aspirującej polskiej klasie średniej kredyty hipoteczne w CHF sami zaciągali w tym okresie denominowane we franku kredyty?

Chciałbym poznać odpowiedź na to pytanie i mam nadzieję, że jakiś zdolny badacz znajdzie sposób na przeprowadzenie takiej analizy. Być może ktoś inny ustali czy doradcy klienta w bankach polecający w latach 2006-2007 fundusze małych i średnich (MiŚ) spółek sami w tym okresie inwestowali w tym segmencie rynku. A czy pracownicy Amber Gold albo ich znajomi i rodziny powierzali swoje oszczędności tej spółce?

Trzech amerykańskich badaczy – Ing-Haw Cheng, Sahil Raina, i Wei Xiong (CRX) – przeprowadziło analizę zainspirowaną ideą wspomnianą w powyższych akapitach. CRX zbadali jak zachowywali się na amerykańskim rynku nieruchomości pracownicy sektora sekurytyzacji kredytów hipotecznych. Rozwój sekurytyzacji kredytów hipotecznych podawany jest często jako jedna z istotnych przyczyn bańki na rynku nieruchomości, a pośrednio kryzysu finansowego. Cheng, Raina i Xiong próbowali sprawdzić czy managerowie średniego szczebla z sektora sekurytyzacji kredytów hipotecznych (SKH) zdawali sobie sprawę z bańki na rynku nieruchomości i czy ta świadomość wpłynęła na ich decyzje inwestycyjne. Mimo istotnych ograniczeń badania CRX wnoszą interesujące informacje do dyskusji o bańkach spekulacyjnych.
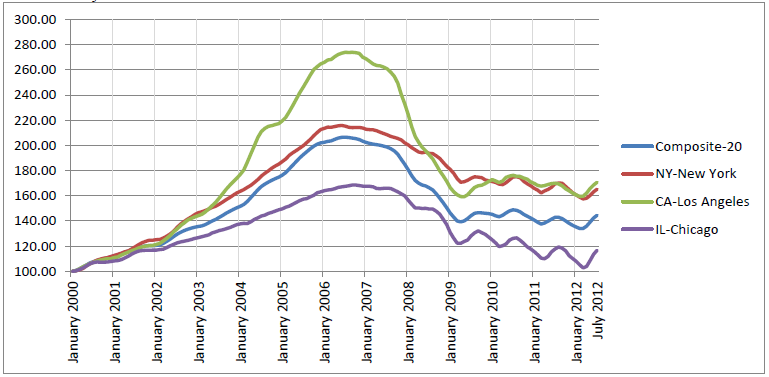
Case-Shiller Index za CRX

CRX zdobyli informacje o uczestnikach konferencji sektorowej z 2006 roku (konferencji Amerykańskiego Forum Sekurytyzacji) a następnie, korzystając z rozległej bazy danych, dokonali analizy transakcji zawieranych przez uczestników tej konferencji (związanych z sektorem SKH) na amerykańskim rynku nieruchomości w latach 2000-2010. Co więcej, badacze zestawili tę grupę z dwoma podobnymi grupami kontrolnymi – analitykami rynku akcji (nie zajmującymi się sektorem nieruchomości) oraz prawnikami (nie zajmującymi się rynkiem nieruchomości). Pod względem demograficznym i ekonomicznym wszystkie trzy grupy są podobne, przede wszystkim podobnie zamożne (analitycy rynku akcji doświadczyli nawet podobnego szoku dochodowego w okresie boomu). Jednak tylko pracownicy sektora SKH dysponowali wewnętrznymi, sektorowymi informacjami o rynku nieruchomości.

Następnie badacze sprawdzili czy transakcje managerów średniego szczebla z sektora SKH zdradzają oznaki:

  • prób wyczucia rynku (wzrost popularności dezinwestycji, czyli wychodzenia z rynku, w okresie przed załamaniem rynku)
  • ostrożności na rynku w okresie końcowej fazy boomu, w latach 2004-2006 (relatywnie mniejszej popularności transakcji zakupów drugich nieruchomości i związanych z przenoszeniem się do większych domów)
  • konserwatywnego podejścia w okresie końcowej fazy boomu (czyli kupowania relatywnie tańszych w stosunku do wysokości dochodów nieruchomości)

Co się okazało? Badacze nie znaleźli przekonywujących dowodów na to, że zachowanie managerów średniego szczebla z sektora SKH na rynku nieruchomości sugerowało, że byli oni świadomi bańki spekulacyjnej na rynku nieruchomości. CRX nie zauważyli wzrostu popularności wychodzenia z rynku nieruchomości przed kryzysem ani oznak ostrożności w końcowej fazie boomu. Jeśli już, zdaniem CRX pracownicy sektora SKH bardziej agresywnie niż analitycy rynku akcji zwiększali ekspozycję na rynek nieruchomości w tym okresie. W podsumowaniu badacze napisali, że nie znaleźli dowodów, że pracownicy sektora SKH swoimi transakcjami na rynku nieruchomości zdradzali świadomość narastających problemów na rynku nieruchomości i przewidzieli nadchodzące załamanie.

Wspomniałem wcześniej, że analiza CRX ma istotne ograniczenia. Zwrócę uwagę na dwa – moim zdaniem najważniejsze. Po pierwsze, zakup nieruchomości (zwłaszcza zakup pierwszego domu) nie jest nigdy decyzją czysto inwestycyjną. W transakcjach na rynku nieruchomości dużą rolę odgrywają czynniki niefinansowe. Zakup nieruchomości posiada silny aspekt konsumpcyjny. Często zakup domu posiada też aspekt sygnalizacyjny, związany z reputacją, statusem społecznym. Po drugie, badani przez CRX pracownicy sektora sekurytyzacyjnego należeli do zamożnego segmentu kupujących – mediana ich dochodów wynosiła około 200 tysięcy dolarów co lokowało ich wśród 5% najlepiej zarabiających Amerykanów i sprawiało, że operowali na rynku nieruchomości przeznaczonym dla zamożnych klientów (przeciętna cena kupowanych nieruchomości wynosiła około 760 tysięcy dolarów). Ten segment rynku istotnie różnił się od segmentu związanego z kredytami hipotetycznymi typu subprime.

Mimo tych ograniczeń, badania CRX zachęcają do niewygodnego spojrzenia na ostatni kryzys finansowy, na naturę baniek spekulacyjnych i epizodów niskich standardów etycznych w sektorze finansowym (takich jak masowe sprzedawanie aktywów finansowych, na przykład funduszy MiŚ, na szczycie koniunktury). Napisałem niewygodnego bo naturalną potrzebą wielu ludzi jest widzieć takie wydarzenia w konwencji zorganizowanych machinacji, manipulacji. Idea, że wydarzenia o fatalnych konsekwencjach są następstwem nagromadzenia się wielu prostych błędów, że nie stoi za nimi zorganizowana siła, wydaje się naruszać jakieś wewnętrzne poczucie sensu, wyobrażenie o funkcjonowaniu świata.

CRX sugerują, że ludzie znajdujący się w centrum bańki na amerykańskim rynku nieruchomości mogli nie wiedzieć o jej istnieniu albo nie zdawać sobie sprawę z jej nietrwałości. Ta hipoteza nie wydaje się mi nieprawdopodobna. Także na trzy postawione na początku niniejszego tekstu pytania (o kredyty hipoteczne, fundusze MiŚ i Amber Gold) moja intuicja podpowiada odpowiedź: to całkiem możliwe.

Nie jest to oczywiście dowód, że w sektorze finansowym nie było osób świadomych nadchodzących problemów na rynku nieruchomości i świadomie eksploatujących powiększającą się bańkę spekulacyjną. Jak podkreślają CRX nie jest to także powód by bagatelizować problem złej konstrukcji bodźców i anty-bodźców w sektorze finansowym. Badania CRX wskazują raczej, że obydwa te mechanizmy mogły być wzmacniane przez niedostrzeganie problemów przez osoby znajdujące się w centrum nadchodzącego kryzysu.

Podziel się tym artykułem:

Polecamy

Autorzy

Najnowsze komentarze

  1. to są te frustracje związane z aktywnym inwestowaniem. ratuje przed tym cała strategia, czyli stopy. Ale w ub tygodniu miałem…

  2. I w szerszym spojrzeniu, cyt. z literatury: „Proszę wybaczyć – odezwał się łagodnie obcy – ale by móc czymś kierować,…

  3. Dla mnie to jest przygotowanie pod to, aby zebrać wszystko pod jednym parasolem i powiedzieć obywatelowi, który osiąga wiek emerytalny:…

  4. Wiele jest książek na temat tradingu inwestowania spekulowania ale mało jest tak wartościowej wiedzy jaką tutaj przedstawiacie.Ciekaw jestem jak Pan…

Tagi

akcje analitycy analiza fundamentalna analiza techniczna bańka spekulacyjna bessa bitcoin bossaEdu edukacja emocje ETF FED forex fundusze giełda GPW hossa inwestowanie pasywne inwestycje kontrakty terminowe krach kryptowaluty kryzys książka książki literatura makro media oszustwa porady inwestycyjne prognozowanie prognozy przewaga psychologia psychologia inwestowania recenzja ropa rynek akcji rynek akcyjny ryzyko statystyka w inwestowaniu strategie strategie inwestycyjne straty systemy WIG20 wykres dnia zagranica złoto

Najnowsze wpisy

Komentarze

13 odpowiedzi na “Niewygodne spojrzenie na kryzys finansowy”

  1. Awatar GZalewski
    GZalewski

    „Zastanawialiście się czy doradcy kredytowi, którzy w latach 2007-2008, przy historycznie niskim kursie franka szwajcarskiego, polecali aspirującej polskiej klasie średniej kredyty hipoteczne w CHF sami zaciągali w tym okresie denominowane we franku kredyty?”

    Mając do czynienia z wieloma tzw. doradcami zajmujacymi się sprzedaż roznego rodzaju struktur, polis inwestycyjnych i tego typu cudów jestem przekonany, że tak – w dużej mierze oni sami nabywali produkty, które „oferowali” innym. Sprzedażowe pranie mózgu było naprawde na tyle duże, że wierzyli w swoje własne produkty – nie byli cynicznymi cwaniakami wykorzystującymi ludzkie słabości

  2. Awatar DuzyJot
    DuzyJot

    Ja wiem ze ASE jest bee i wogole slepo wierzacy akolici, ale krazyl swego czasu film gdzie wszyscy analitycy mowili ze banki na nieruchomosciach nie ma, rowniez slepo wierzac w zdanie „ceny zawsze rosna” i polecajac dalsze inwestowanie w nieruchomosci/akcje, wysmiewajac przy okazji teorie zdaje sie Petera Shiffa.

    Owczy ped?

  3. Awatar _dorota
    _dorota

    Warto tu przytoczyć przykład skrajny: sprzedawcy opcji walutowych podobno wymieniali się jakimiś mailami w szyderczo – pogardliwym tonie o „wy…baniu klienta” i „wsadzeniu go na minę”.
    Czyli jednak czasem świadomość sytuacji jest pełna – ale ponieważ sprzedaży towarzyszą prowizje (a sprzedawca też człowiek i to często z kredytem), to hamulców moralnych nie ma.

  4. Awatar Jack

    Wydaje się, że dużą rolę odgrywa tu stopień złożoności całego układu (w tym wypadku skala wszelkich powiązań i zależności na rynku nieruchomości) oraz nadmiar informacji, których człowiek, niezależnie od zajmowanej pozycji zawodowej czy społecznej nie jest w stanie ogarnąć z powodu swoich wrodzonych ograniczeń poznawczych.

  5. Awatar lesserwisser
    lesserwisser

    „CRX sugerują, że ludzie znajdujący się w centrum bańki na amerykańskim rynku nieruchomości mogli nie wiedzieć o jej istnieniu albo nie zdawać sobie sprawę z jej nietrwałości.”

    Jeśli tak, to wiele mówi o ich poziomie intelektualnym, przygotowaniu pachowym i rozpoznaniu rynku. Nie mieli świadomości, trudno uwierzyć?

    Panie chroń nas przed takimi agiętami!

    1. Awatar trystero
      trystero

      @ lesserwisser

      Witaj po wakacjach!

  6. Awatar Hattivat
    Hattivat

    Wspomniany filmik z Schiffem (skądinąd odpychająca postać, choć na tle tępoty pozostałych bohaterów wypada tu pozytywnie) jest szczególnie zabawny przez to, że jedną z osób uwiecznionych na niej z tępym śmiechem na twarzy osób jest Arthur „krzywy” Laffer, czyli bożek domorosłych neoliberałów.

  7. Awatar gzalewski
    gzalewski

    @lesser
    Widzisz to jest kwestia „co jest gorsze, że produkty oferuje:
    – wyrafinowany drań
    – czy naiwny głupiec”

  8. Awatar Mark

    To że grupa pracowników poziomu średniego, do wyższego, wierzyła szczerze w bańkę, nic nie mówi nam o intencjach samej bankowo finansowej wierchuszki.
    Tam swiadomość była pełna. Vide kontrrynkowe inwestycje Goldmana w połowie 2008 r

    1. Awatar trystero
      trystero

      @ Mark

      Weż pod uwagę, że w 2008 było już po wszystkim. Pierwsza wyraźna oznaka problemów nagłośniona medialnie to wywrócenie się dwóch funduszy Merrill Lynch latem 2007 roku. Myślę, że po tym wydarzeniu Wall Street już wiedziała o problemach a różnice zdań dotyczyły ich skali. Na przykład tego czy wyjdą poza subprime i rozleją się na rynek finansowy i gospodarkę.

  9. Awatar lesserwisser
    lesserwisser

    @ gzalewski

    „Widzisz to jest kwestia „co jest gorsze, że produkty oferuje:
    – wyrafinowany drań
    – czy naiwny głupiec”

    Ale zgodzisz się chyba, że jeszcze gorsze (i to duuuużo( jest gdy produkty oferuje wyrafinowany drań, który potem udaje naiwnego głupca.

    A z licznymi takimi przypadkami mieliśmy do czynienia po kryzysie 2008 r.

  10. Awatar ekonom polityczny
    ekonom polityczny

    @ mark

    Vide kontrrynkowe inwestycje Goldmana w połowie 2008 r

    No, niezupełnie tak to było…. Jakoś takoś dziwnym trafem GS z jednej strony rzeczywiście wspierał Paulsona w jego skracaniu rynku nieruchomości, z drugiej strony inna komórka GS-a nie tylko zalecała długie pozycje, ale i sama czynnie uczestniczyła w byciu drugą stroną (counterpart) transakcji Paulsona, gdyż komórka ta, zgodnie z ówczesną mantrą twierdziła, że nie może dojść do totalnego załamania rynku nieruchomości w całym USA, a jedynie regionalnie (czyli „korelacja”, cokolwiek to wtedy znaczyło 🙂 CDO na papiery nieruchomościowe nie miała prawa osiągnąć wartości 1.0 – ewangeliczne „nie wie Lewica, co czyni Prawica” się kłania 🙂
    Poza tym o ile dobrze pamiętam, to GS-owi zostało się zaraz po 2008 r. 64 mld USD (wartości księgowej, nie rynkowej, ta druga moooocno spadła) w totalnie niepłynnych aktywach „poziomu 3” (Level 3 assets), które systematycznie wywala do dziś i ciągle zostało mu ok 40 mld USD
    (strona 4 u dołu):
    http://www.goldmansachs.com/media-relations/press-releases/current/pdfs/2014-q2-results.pdf

    Czyli robienie roboty Boga niezupełnie zwalnia od Bożej Kary za pychę 🙂

  11. Awatar ekonom polityczny
    ekonom polityczny

    @ GZ & Less

    Najzabawniejsze w tym wszystkim jest to, że wielu polskich tzw. „doradców finansowych”, np. tych nieszczęsnych magików od wciskania kredytów CHF/PLN na samym dnie, poniżej 2,0 za 1 CHF to byli tylko naiwne dranie, którzy w swoich oczach widzieli się super wyrafinowanymi, a w oczach przełożonych byli tylko głupcami, którymi się pomiatało.