
W anglojęzycznej prasie finansowej i ekonomicznej blogosferze trwa dyskusja o zaletach i pułapkach inwestowania pasywnego. Staram się przybliżyć tę dyskusję polskim inwestorom ponieważ sądzę, że wielu z nich mogłoby odnieść korzyści z bardziej pasywnego podejścia do inwestowania. Tym bardziej że, coraz większa dostępność ETF-ów (na przykład na platformie Bossa Zagranica) czyni takie podejście praktycznie możliwym nawet dla indywidualnych inwestorów.
Kluczowym punktem spornym w dyskusji o inwestowaniu pasywnym jest sama definicja inwestowania pasywnego. Zbadanie problemu prowadzi do wniosku, że strategie, które uchodzą za pasywne tak naprawdę są raczej „mniej-aktywne” a nie w pełni pasywne. Cliff Asness zauważył, że jeśli w jakimkolwiek stopniu inwestor odchyla się od rynku ważonego kapitalizacją to, czy chce tego czy nie, inwestuje aktywnie.
Problem ten nie występuje tylko w obrębie klas aktywów (na przykład w obrębie rynku akcyjnego) ale także wśród klas aktywów. W pełni pasywny portfel powinien składać się z wielu klas aktywów, których udział w portfelu odpowiadałby ich kapitalizacji w obrębie całego rynku aktywów finansowych.
Wykres dnia pokazuje jak wyglądałby taki zbliżony do pasywnego, tak bardzo jak się to możliwe, globalny portfel inwestycyjny:
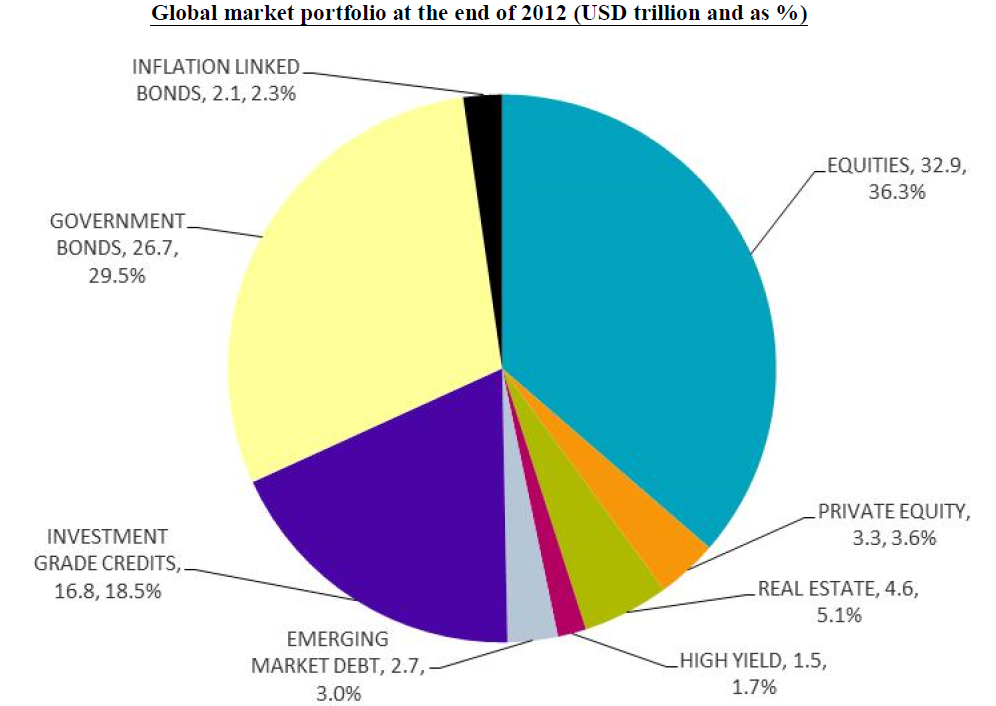
Taki portfel składałby się z:
- 36% akcji
- 3,5% private equity
- 5% nieruchomości komercyjnych
- 2% wysokodochodowych papierów dłużnych
- 3% papierów dłużnych rynków wschodzących
- 19% korporacyjnych papierów dłużnych w klasie inwestycyjnej
- 30% rządowych papierów dłużnych
- 2% papierów dłużnych powiązanych z inflacją
Zapewne część czytelników zwróci uwagę, że w powyższym zestawieniu nie ma surowców, przede wszystkim surowców szlachetnych, przede wszystkich złota. Zakładając, że około 1/3 znajdującego się na powierzchni złota używana jest w celach inwestycyjnych (przez sektor publiczny jako aktywa rezerwowe i sektor prywatny) na świecie jest około 2,5 biliona dolarów inwestycyjnego złota a więc złoto powinno stanowić około 2,7% globalnego pasywnego portfela. Erb i Harvey z pracy z 2013 roku podali wartość 3,5 biliona USD.
Naturalnie, każde takie przybliżenie globalnego portfela inwestycyjnego będzie jedynie… przybliżeniem. Jeśli jednak ktoś zastanawiał się jak taki pasywny globalny portfel mógłby wyglądać to powyższy wykres będzie bardzo pomocny. Ten wykres pokazuje także jak wygląda globalny rynek finansowy, a przynajmniej dostępny dla inwestorów (chciałoby się napisać „inwestowalny”) rynek finansowy. Dla jasności zaznaczę, że zestawienie pomija rynek derywatów.
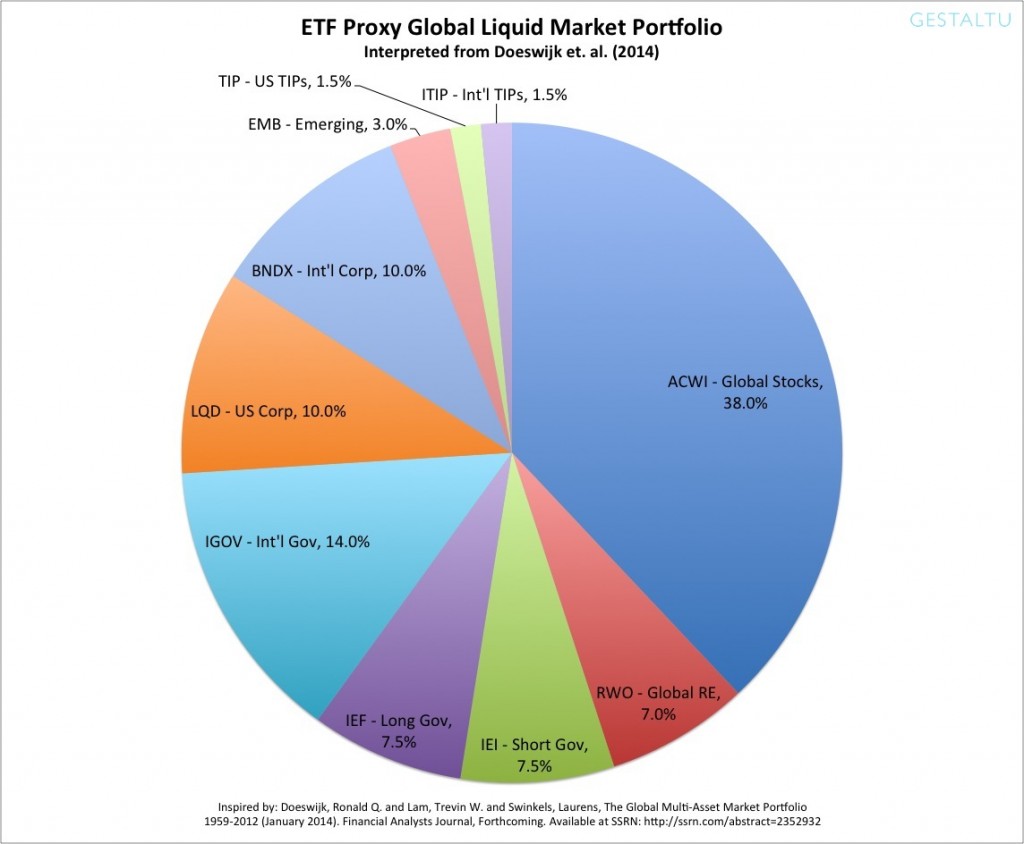
Na stronie Gestaltu pokazano w jaki sposób pasywny globalny portfel można odtworzyć za pomocą ETF-ów. Problemy pojawiły się tylko z private equity, którego udział zamieniono na akcje i nieruchomości komercyjne (po połowie). Tym co może zaskoczyć polskiego czytelnika jest fakt, że roczny koszt takiego portfela (ważony aktywami) nie przekracza 0,3%.
Na sam koniec zostawiłem jednak najprawdopodobniej najważniejsze i najtrudniejsze pytanie: czy zwykły indywidualny inwestor powinien dążyć do posiadania globalnego portfela czy może skoncentrować się na aktywach finansowych z obszaru swojej aktywności ekonomicznej?



