
Jeszcze jeden zestaw użytecznych podpowiedzi z książki T. Bulkowskiego „Podstawy spekulacji”, które skłoniły mnie do głębszego namysłu .
Jak dalece zyskownych ruchów można spodziewać się po wybiciu cen akcji z klasycznych, technicznych formacji odwrócenia trendu? Czyli z wybicia w górę z formacji poprzedzających rynek byka oraz wybicia w dół w wyniku pojawienia się formacji poprzedzających rynek niedźwiedzia.
Teoria A.T. mówi, że w wyniku takiego wybicia można oczekiwać ruchu o zasięgu minimum równym wysokości samej formacji. Jeśli więc np. bessa kończy się formacją podwójnego dna, której najwyższy poziom (podstawa) opiera się na kursie 35 PLN a najniższy punkt sięga 30 PLN, to wysokość jej równa się 35 PLN – 30 PLN =5 PLN. Zatem wybicie ponad poziom 35 PLN może zaprowadzić kurs do minimum 40 PLN. Tyle teoria.
Bulkowski zebrał dane 1283 spółek amerykańskich za lata 1988-2010 i wyszukiwał wszystkie przypadki pojawienia się 45 różnych formacji technicznych, których nazbierało się przez ten okres w sumie 26 873 sztuk. Następnie powyliczał zasięgi wybicia z nich do punktu ekstremalnego. Punktem owym był taki poziom, po którego osiągnięciu spółka zmieniała kierunek, zaliczając ruch przeciwny o wielkości 20%. Dlaczego właśnie o 20%? Tyle bowiem w teorii wystarczy by mówić o zmianie trendu.
//Mała uwaga i ciekawostka, którą przy tej okazji wyłapałem: A.T. uznaje zmianę trendu na nowy jeśli pojawi się ruch przeciwny do dotychczasowego o zasięgu min. 20%; ale jeśli pojawia się formacji odwracająca trend, wówczas wystarcza ona do uznania nowego trendu nawet wówczas gdy nie doszło przy tej okazji do ruchu przeciwnego o wielkości 20%.//
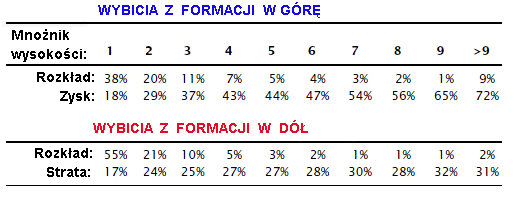
Wyniki obliczeń Bulkowski zebrał w tabeli, którą pozwoliłem sobie zaczerpnąć z książki i po swojemu opisać jak niżej:
źródło: „Podstawy spekulacji”
Dwa słowa o tym jak ją czytać.
Pierwszy rząd od góry to „Mnożnik wysokości”: pokazuje on zasięg wybicia liczony jako wielokrotność wysokości samej formacji. Zatem np. „2” oznacza ruchy wybiciowe jakie doszły do ekstremalnego punktu oddalonego od poziomu wybicia o „2 wysokości formacji”. Dla przykładu podanego przeze mnie wyżej będzie to zatem:
2 x wysokość = 2 x 5 PLN = 10 PLN. Czyli ruch z 35 PLN do poziomu 45 PLN.
Kolejny wiersz wskazuje ile procent wszystkich wybić z formacji doszło do zasięgów wybicia po kolei 1x , 2 x , 3x itd. I widać tam np., że średnio 20% wybić w górę osiągnęło poziom odległy o „2 wysokości formacji”.
Wiersz trzeci – Zysk – pokazuje ile średnio można było zyskać na wszystkich formacjach, z których wybicie doszło do danego zasięgu.
Zatem na przykład:
Wybicia w górę, które osiągały maksymalny zasięg 2-krotności wysokości formacji, skutkowały średnim zyskiem 29% na kapitale.
Analogicznie mamy w przypadku wybić w dół z formacji (2 najniższe wiersze) z tym, że biorąc pod uwagę rynek akcji powodują one straty w portfelu.
Spróbujmy pokusić się o pewne wnioski, i tu posunę się nieco dalej niż zdawkowo zrobił to w książce Bulkowski.
Zasięg wybicia o wielkości maksymalnej 1x wysokości formacji osiąga więcej formacji spadkowych bo aż 55%, podczas gdy tylko 38% dla formacji rynku byka. W takim razie jeśli widzimy formacje spadkowe to zasięg ruchu co drugiej z nich kończy się na poziomie odległym o wysokość samej formacji i średnio powoduje stratę 17% kapitału.
Dodajmy za Bulkowskim, zrobił on bowiem dodatkowe badania w kolejnym paragrafie, że spadki na rynku akcji rzeczywiście następują w szybszym tempie niż wzrosty.
Aż 9% formacji pro-wzrostowych wykonuje ruch większy niż 9-krotność wysokości owych formacji. To dlatego nie warto spieszyć się z zamykaniem zysków zbyt szybko. Co ważne – przynoszą one średnio 72% zysków w portfelu, a więc 4 razy tyle co zamknięcie pozycji na pierwszym zasięgu.
Ale 69% formacji pro-wzrostowych (39%+20%+11%) kończy maksymalnie na zasięgu o wielkości 3-krotności wysokości formacji, a więc mniej więcej ruch co trzeciej podąża dalej.
Najistotniejsze w sensie ryzyka są zakresy spadków. Proszę zobaczyć, że podczas gdy strata na pierwszym zasięgu sięga średnio 17% kapitału to przy zasięgu ponad 9-krotnym owa strata ma wielkość „tylko” 31%. To znaczna dysproporcja w stosunku do tego jak kształtują się te odległości w formacjach wzrostowych. Implikacja jaka wynika z owej niewielkiej różnicy w zasięgach spadków może być następująca:
Jeśli widzimy spadek z formacji „niedźwiedziej” sięgający 2-krotności jej wysokości, to o ile kupimy w tym miejscu spółkę, wówczas w najgorszym wypadku dalszy spadek rynku sięgać może średnio 7 %. Wynika to z różnicy średnich strat, a więc 31% – 24%. Być może to ułatwi nawigację na wykresach w czasie spadków. Choć trzeba zaznaczyć, że są to wielkości średnie, a ponadto dla rynku polskiego mogą przybierać inne parametry. Pomoże to jednak w jakimś stopniu w ulepszeniu procesu inwestowania przynajmniej tym, którzy zechcą się wyprawić na poszukiwanie okazji za pomocą bossa zagranica.
Minimalny zasięg wybicia o 1x wysokość formacji, jaki często pojawia się w literaturze, to konstrukcja typowo teoretyczna. Jak widać z powyższych wyliczeń, ma ona niewielkie znaczenie w perspektywie zysków, które – jak można wyczytać z tabeli – „rosną na drzewie cierpliwości”. To podkreśla wagę problemu, którego w przypadku formacji w podręcznikach nie porusza się niemal w ogóle: jak zarządzać w nich ryzykiem? Czy zabezpieczać zyski stopem podążającym (trailing stop) i w jakiej odległości? Czy może jednak ustawiać take-profity i na jakich poziomach? W przypadku Bulkowskiego mamy stop podążający, który zabezpiecza zyski i tnie straty w odległości 20% od aktualnego maksimum cen. To nie mało wprawdzie, ale w zgodzie z techniczną teorią, logiką i zdrowym rozsądkiem. Każdy inny stop zmieni liczby pokazane w tabeli diametralnie, tak więc to wola inwestora jest ostatecznym wyznacznikiem zasięgów.
Można się zżymać na aptekarskie podejście autora do problemu, ale nie można nie docenić tego jak systematyzuje on myślenie w kategoriach A.T. Trzeba jednak dodać, że powyższe wyliczenia pokazują skalę oczekiwań, czyli potencjalnych zysków w proporcji do wysokości formacji (takie było założenie problemu). Nie pokazują jednak całości zagadnienia czyli trafności wybić.
Faktem jest, że trendy ulegają zmianom. Czy formacje, które inwestorzy w tych newralgicznych momentach odkrywają to rzeczywiście zjawisko tkwiące w naturze kursów giełdowych czy tylko wymysł wyobraźni analityków? Nie znamy prawdy, aczkolwiek nieco się do niej zbliżyliśmy…
—kat—



