
Kilkanaście dni temu, w związku w pięćdziesiątą rocznicą śmierci prezydenta Kennedy’ego, Eddy Elfenbein przypomniał jak zachował się amerykański rynek akcyjny w obliczu tak istotnego wydarzenia jak udany zamach na urzędującego prezydenta USA.
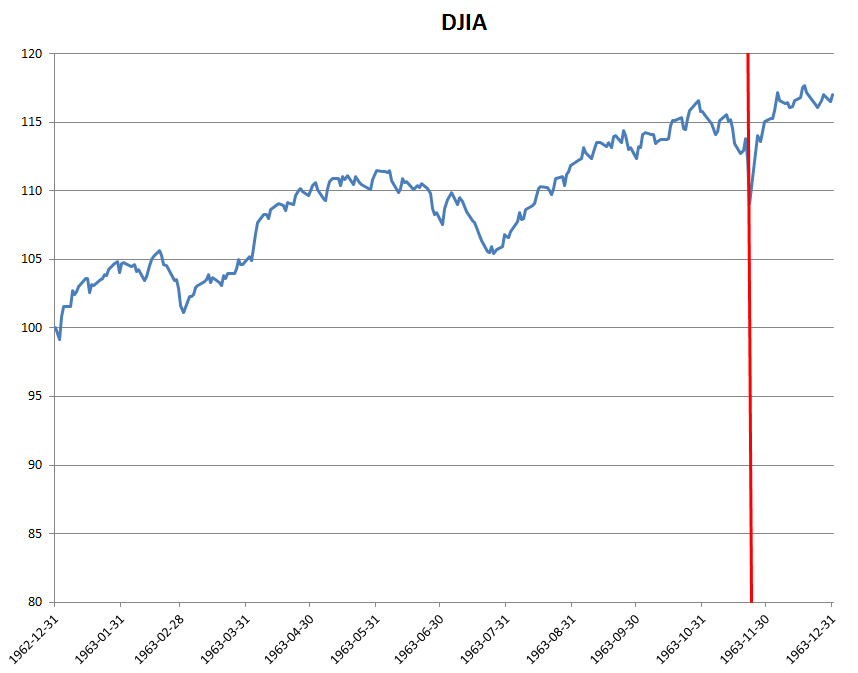
Notowania giełdowe zostały zawieszone po informacji o śmierci prezydenta, w piątek 22 listopada. W tym czasie, DJIA spadał 2,9% ale był to częściowo efekt rynkowych reperkusji bankructwa Crude Vegetable Oil Refining Corporation sprzed trzech dni. To wspomniane bankructwo, ujawnione oszustwo i ich konsekwencje dla brokerów na rynku kontraktów terminowych zdominowało informacje biznesowe.
Rynek był zamknięty w poniedziałek – w dniu pogrzebu prezydenta. W pierwszą pełną sesję po zamachu rynek zyskał 4.5%, a w następne dwie sesje dodał kolejne 1%, po czym zyskał niemal 2% w grudniu by zakończyć rok na rocznych maksimach. Zachowanie DJIA w 1963 roku pokazuje poniższy wykres (wszystkie wykresy znormalizowane do 100 na początku okresu i pokazujące wartości nominalne):
Zastanawiam się czy takiej właśnie reakcji rynku spodziewaliby się współcześni inwestorzy gdyby ich zapytano jak rynek akcyjny zareagował na udany zamach na Kennedy’ego.
Media biznesowe a z nimi sektor rynkowych ekspertów i komentatorów stara się znaleźć rozsądnie wyglądającą przyczynę dla każdego ruchu rynku. Inwestorzy funkcjonują więc w otoczeniu, w którym nawet nieznacznie gorszy od prognoz odczyt nieistotnych danych makroekonomicznych potrafi być odpowiedzialny za jednoprocentowe ruchy rynku. To może ich skłonić do oczekiwania, że intuicyjnie ważne wydarzenia, takie jak udany zamach na prezydenta, muszą odbijać wyraźne piętno na rynku akcyjnym. Rzeczywistość jest zdecydowanie bardziej skomplikowana.
Posłużę się innym przykładem. Poniższy wykres pokazuje zachowanie indeksu DJIA w 1939 roku, z zaznaczonym początkiem II wojny światowej:
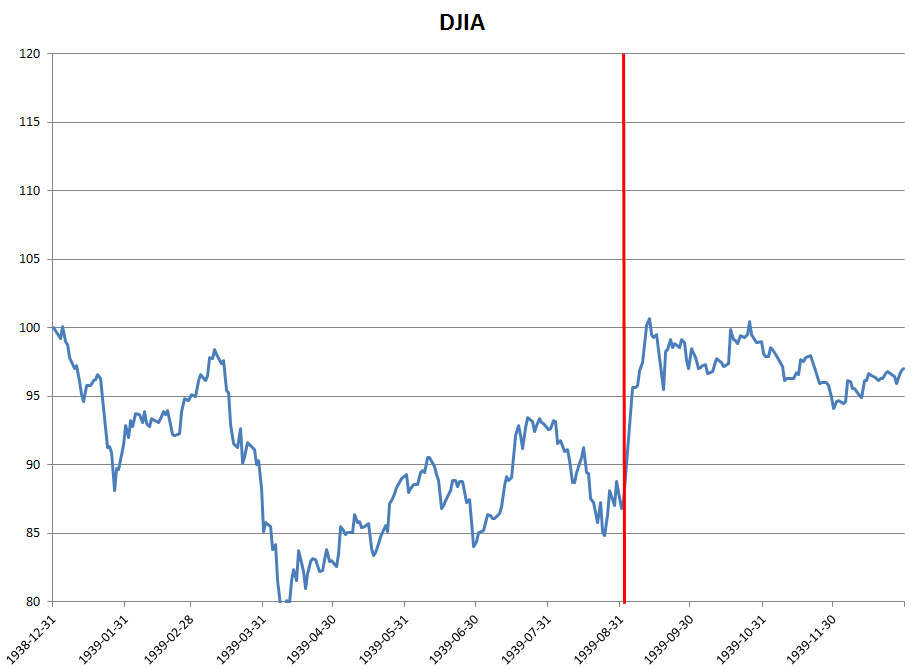
Okazuje się, że w 9 sesji po niemieckiej inwazji na Polskę, DJIA zyskał niemal 16%. Myślę, że powodem, dla którego to zachowanie DJIA może zaskakiwać współczesnych ludzi jest efekt pewności wstecznej. W 2013 roku wiemy, że we wrześniu 1939 zaczęła się wojna światowa – inwestorzy, we wrześniu 1939 roku mogli inaczej interpretować to wydarzenie.
Powyższa uwaga skłania jednak do jeszcze większej ostrożności w prognozowaniu wpływu pojedynczych wydarzeń na zachowanie rynku. W 2013 roku wielu inwestorów i obserwatorów spodziewało się na przykład istotnych negatywnych konsekwencji cypryjskiego bailoutu i zmian w polskim systemie emerytalnym. Zachowanie rynku nie potwierdziło tych obaw.
Rozważania te zakończę wykresem DJIA w okresie trwania drugiej wojny światowej (od 31 sierpnia 1939 do 17 sierpnia 1945). Zaznaczyłem kolejno: inwazję na Francję, atak na Pearl Harbor, koniec bitwy o Midway i lądowanie w Normandii.
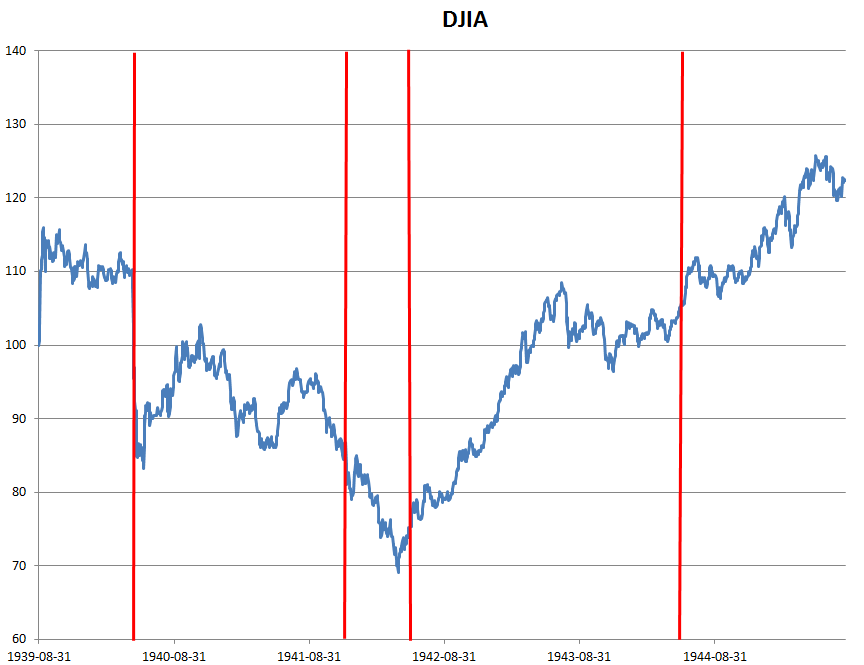
Jak widać amerykański rynek akcyjny całkiem nieźle sobie poradził w czasie największego kataklizmu, który przytrafił się ludzkości w XX wieku.* A przecież amerykański rynek akcyjny nie był jedynym, który w czasie II wojny światowej zachowywał się wbre intuicji wielu współczesnych inwestorów o czym można się przekonać z tabeli 2 z artykułu Stock Market Booms in Economies Damaged during World War II
* Wyniki są zawyżone przez ujęcie nominalne. Zgodnie z danymi Shillera, syntetyczny wykres realnego S&P 500 zakończył II wojnę światową na poziomach zbliżonych do tych z jej rozpoczęcia.



