
Prawdziwe przyczyny końca QE3

Zgoda, tytuł jest przesadzony. Trudno jednak nie dostrzec przepaści, jaka dzieli dyskusję o zbliżającym się finale luzowania ilościowego w USA w mainstreamie a sygnałami, które wysyłają mniej zaangażowani w rynkową gorączkę analitycy.

Fakty są takie, iż w ramach trzeciej rundy luzowania ilościowego w każdym miesiącu Fed skupuje z rynku około 45 mld obligacji i za resztę papierów powiązanych z hipotekami (MBS). Każdy powie, że w tych liczbach nie ma żadnej tajemnicy. Jednak, jak odnotował to kilka tygodni wcześniej amerykański Barron’s proste uzupełnienie blisko 500 mld dolarów lokowanych w amerykański dług rocznie z projektowanym na przyszłe lata deficytem budżetowym USA (Tabela 1.1) oznacza, iż podtrzymanie programu w obecnej postaci równałoby się banalnemu faktowi – Fed niemal w całości finansowałby amerykański deficyt. Inaczej rzecz ujmując amerykański bank centralny kupowałby wszystko to, czego nie może sfinansować amerykański rząd własnymi przychodami.

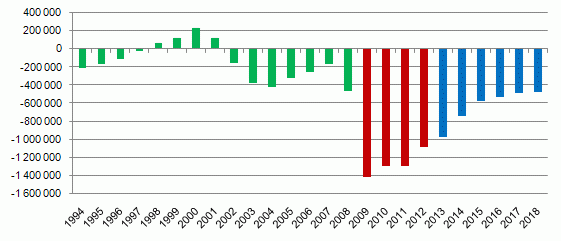
Już tylko powyższy fakt wskazuje, iż QE3 w obecnej postaci zwyczajnie przerodziłoby się w coś tak absurdalnego, iż utrzymanie programu byłoby kuriozum, przy którym europejskie pomysły na umarzanie długów Grecji czy kradzież lokat w cypryjskich bankach byłyby wytłumaczalne i logiczne. Naprawdę kluczem do końca QE3 nie będzie wcale to, czy rynek pracy ulegnie poprawie a dane ułożą się tak a nie inaczej, ale brak przestrzeni i potrzeby luzowania ilościowego, gdy projektowany deficyt budżetowy będzie zachowywał się, jak na wykresie poniżej. W skrócie rzecz ujmując amerykański rząd zaczął lepiej czy gorzej sprzątać w swoich księgach po dynamicznym skoku deficytu w czasie kryzysu 2008-2013 i program QE3 staje się zbędny.
deficytUS

Powyższy wykres pokazuje również, iż bieżący rok może być ostatnim, w którym walka polityczna pomiędzy Republikanami a Demokratami o podnoszenie limitów zadłużenia będzie miała wysoką temperaturę. W kolejnych latach deficyt będzie mniejszy z każdym rokiem i władze zasadnie mogą argumentować, iż lepsze dla ożywienia gospodarczego jest spokojne redukowanie deficytu niż skokowe zacieśnienie wydatków. W sumie w perspektywie kilku lat amerykański deficyt zbliży się do poziomów niewiele różnych od tego, jak kształtował się, gdy władzę dzierżył republikański prezydent George W. Bush. Można tylko popuścić wodze wyobraźni i pomyśleć sobie, jak będą kształtowały się powyższe słupki, gdy USA nie zaplączą się w kolejną wojnę.

Bawiąc się pastiszem można i należy zadać retoryczne pytanie: dlaczego USA nie wpadnie na europejski pomysł umarzania sobie długów i nie skasuje długu, który posiada wobec Fed? Po pierwszym szoku przyszłaby refleksja, że nikt na tym nic nie straci. Wszak federalni pożyczyli federalnym, więc wszystko zostałoby w rodzinie. Idąc dalej tym tokiem myślenia można sobie pomyśleć świat, w którym Fed przedłuża skup długu z rynku na kolejne kilka lat, po czym rząd federalny przesuwa dług z ksiąg Fed do budżetu i dokonuje likwidacji swojego długu, który sam posiada. Brzmi znajomo? Oczywiście coś takiego wymagałoby nowego języka, którego świat jeszcze nie zna, ale to tylko kwestia wdrożenia słownika, który w Europie już testujemy.

Podziel się tym artykułem:

Polecamy

Autorzy

Najnowsze komentarze

  1. to są te frustracje związane z aktywnym inwestowaniem. ratuje przed tym cała strategia, czyli stopy. Ale w ub tygodniu miałem…

  2. I w szerszym spojrzeniu, cyt. z literatury: „Proszę wybaczyć – odezwał się łagodnie obcy – ale by móc czymś kierować,…

  3. Dla mnie to jest przygotowanie pod to, aby zebrać wszystko pod jednym parasolem i powiedzieć obywatelowi, który osiąga wiek emerytalny:…

  4. Wiele jest książek na temat tradingu inwestowania spekulowania ale mało jest tak wartościowej wiedzy jaką tutaj przedstawiacie.Ciekaw jestem jak Pan…

Tagi

akcje analitycy analiza fundamentalna analiza techniczna bańka spekulacyjna bessa bitcoin bossaEdu edukacja emocje ETF FED forex fundusze giełda GPW hossa inwestowanie pasywne inwestycje kontrakty terminowe krach kryptowaluty kryzys książka książki literatura makro media oszustwa porady inwestycyjne prognozowanie prognozy przewaga psychologia psychologia inwestowania recenzja ropa rynek akcji rynek akcyjny ryzyko statystyka w inwestowaniu strategie strategie inwestycyjne straty systemy WIG20 wykres dnia zagranica złoto

Najnowsze wpisy

Komentarze

7 odpowiedzi na “Prawdziwe przyczyny końca QE3”

  1. Awatar Deo Gratias
    Deo Gratias

    Ładny obrazek, budujące jest to, iż tak jak obecnie zmniejszają się czerwone słupki, tak zmniejszały się zielone w latach 2004-2007r. Ciekawe jaki trend wtedy sobie ekonomiści ekstrapolowali…

    Ale koniec marudzenia, będzie dobrze, ładujemy kredytowane L na SP500 póki jeszcze jakieś dołki są na tym indeksie, gdyż ostatnio z tym coraz gorzej, nie ma jak się zapakować na dalsze wzrosty. Metoda na przebicie szczytów też odpada, bo już wszystko przebite.

  2. Awatar _dorota
    _dorota

    A najfajniejsze jest to, że już nikt nie mówi o inflacji w kontekście QE3 (czy ja napisałam: inflacja; jaka inflacja? 😉 ). Tylko wola polityczna jest limitem (procz tego, oczywiście, że sky is the limit).

  3. Awatar astanczak
    astanczak

    @ _dorota

    Problem inflacji wróci, jak trzeba będzie wyjaśnić jakąś zwyżkę cen złota czy ropy lub słabość dolara. Na dziś przestała być modna.

  4. Awatar _dorota
    _dorota

    „Na dziś przestała być modna”
    Jest coś symptomatycznego w tej nieobecności problemu inflacji w dyskusji na blogach finansowych (a może tylko tak mi się zdaje). Kilka lat temu Shedlock i Ritholtz (również Mauldin) bombardowali nas apokaliptycznymi wizjami weimarskimi. Temat był nośny, wznowiono „Kiedy pieniądz umiera”.

    Teraz jakby wszyscy przyjmują milcząco, że gospodarka amerykańska z uproczywie niezbijalnym bezrobociem wchłonie każdy dodruk.

  5. Awatar kajet

    Te prognozy spadającego deficytu są warte tyle co przewidywania Rostowskiego. Idę o zakład, że CBO przyjmuje na przykład permanentnie niskie stopy procentowe (–> bardzo powolny przyrost kosztów obsługi długu), zakłada odbicie PKB i wzrost inflacji (wzrost PKB i cen jakoś z niskimi stopami nie idzie w parze), spadek wydatków na zasiłki dla bezrobotnych, spowolnienie wzrostu kosztów opieki zdrowotnej – czy wręcz ich spadek (Medicare/Medicaid to potężne pozycje w budżecie) itp.

  6. Awatar astanczak
    astanczak

    @ kajet

    Każde przewidywania na 5 lat mają swoje granice. Kluczem jest to, że w kolejnych latach deficyt nie będzie tak rekordowy, jak ostatnio i Fed nie może być kupującym całej dziury budżetowej. Jeśli deficyt wyniósłby powiedzmy 500 mld USD, to skupowania 45 mld długu miesięcznie dałoby 540 mld interwencji na rynku. Nawet potrzymanie QE3 w obecnej postaci do połowy przyszłego roku spowoduje, że Fed „kupi” pewnie połowę deficytu w 2014.

  7. Awatar mzpriv
    mzpriv

    zgadzam się z autorem. FED dzięki QE pomógł kolegom politykom i ordynarnie zmonetyzował sporo długu rządu USA w czasach, gdy nikt inny za takie odsetki kupić go nie chciał. i zrobili to tak zgrabnie, ze prawie cały świat jest zachwycony dualnym mandatem FED i tym, jak pięknie kreuje miejsca pracy 😉
    teraz gdy sytuacja trochę się unormowała, a przepychanki w kongresie zmusiły Obamę do ograniczenia wydatków, mogą już nie pracować tak ciężko i ograniczyć QE. bo trzeba zając się innymi problemami: spuszczaniem powietrza z kilku za bardzo nadętych baloników (akcje, obligacje śmieciowe i rządowe), tak delikatnie aby nie pękły…
    no i trzeba już zacząć dbać o dolara, aby za bardzo nie osłabł. bo USA ciągle mają duże deficyty budżetowy i w handlu zagranicznym, które ktoś musi sfinansować. a tym kimś jest zagranica, która nie kupi długu USA za tak małe odsetki i perspektywą kompletnego zepsucia dolara…

    cokolwiek więc dziś zrobi FED, to raczej nie będzie to wynikało z ich oceny stanu amerykańskiej gospodarki 😉