Zgodnie z zapowiedzią opiszę krótko jednodniowe zależności statystyczne na GPW (indeks WIG20), wyprowadzone zgodnie ze schematem użytym w poprzednim wpisie.
Tak jak poprzednio – uporządkowałem jednodniowe zmiany wszystkich sesji (od ich otwarcia do zamknięcia) w szeregu od najgorszej (sesja 17.02.2008, spadek 9,44%) z lewej strony do najlepszej z prawej (sesja 8.04.2009, wzrost 6,72%). Nazwijmy to szeregiem T. Następnie policzyłem wielkość jednodniowej zmiany na kolejnej sesji (T+1) oraz drugiej sesji z kolei (T+2). I obie wartości dzień po dniu doliczałem lub odliczałem od kapitału inwestycyjnego (jego umowa wartość początkowa wynosiła 1).
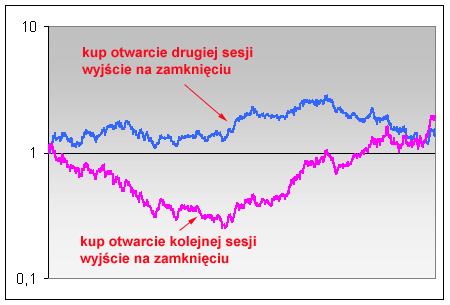
Zmiany pokazuje poniższy wykres:

Generalnie nie widać tutaj tych tendencji, które wykazał test robiony na danych indeksu spółek amerykańskich S&P500.
Krzywa fioletowa składa się ze zmian na sesji kolejnej czyli T+1. Nie wykazuje wyraźnych trendów. Może co najwyżej wart wzmianki może być fakt, że kupno po sesjach o dużym spadku kończyło się stratami, kupno po sesjach o dużych wzrostach kończyło się wzrostami.
Linia niebieska składa się ze zmian na sesji drugiej czyli T+2. Zaczyna się ona i kończy niemal w tym samym miejscu co fioletowa gdyż uwzględnia te same zmiany ale ich rozkład jest już nieco inny. Tutaj tendencja jest już bardziej zauważalna – w przypadku niewielkich zmian na sesji T (w okolicy zera i nieco większych od zera, sesja o zerowej zmianie to mniej więcej środek wykresu) zakup dwie sesje później kończył się sumarycznie zyskami. Natomiast relatywnie większy wzrost na sesji T kończył się łącznie stratami jeśli dokonać kupna 2 sesje po niej.
Z ciekawości poszedłem nieco dalej i zamiast jednodniowych zmian na sesji policzyłem dodatkowo lukę nocną. Tak wygląda wykres zrobiony tą samą metodologią co wcześniej:

Krzywa niebieska T+2 jest identyczna jak na wykresie pierwszym, krzywa fioletowa T+1 ma już bardzo wyraźną tendencję i wskazuje, że rynek posiada jakąś namiastkę „pamięci”. Można ją opisać w następujący sposób:
Kupno akcji (indeksu WIG20) na zamknięciu sesji spadkowych, przytrzymanie ich przez noc i sprzedanie na zamknięciu sesji kolejnego dnia kończyło się do tej pory stratami sumarycznymi.
Kupno akcji (indeksu WIG20) na zamknięciu sesji wzrostowych, przytrzymanie ich przez noc i sprzedanie na zamknięciu sesji kolejnego dnia kończyło się do tej pory zyskami sumarycznymi.
Oczywiście tendencja ta nie musi wcale powtórzyć się w przyszłości ale warto ją mieć w pamięci przy konstruowaniu własnych strategii.
—*Kat*—