
Prezentacje wyników wielu systemów transakcyjnych zawierają w sobie element ryzyka, które w rzeczywistości nie istnieje.
Poruszam temat dlatego, że, jak się przekonałem, wielu traderów nie zdaje sobie sprawy z tego faktu a implikacje są dość istotne.
Jak zwykle graficzna forma wyjaśnienia sprawdzi się najlepiej więc od razu wklejam plan bitwy na rysunku poniżej. Mamy oto wykres kursu zamknięcia jednej z akcji (okres 1999-2002), na której została zajęta pozycja długa:
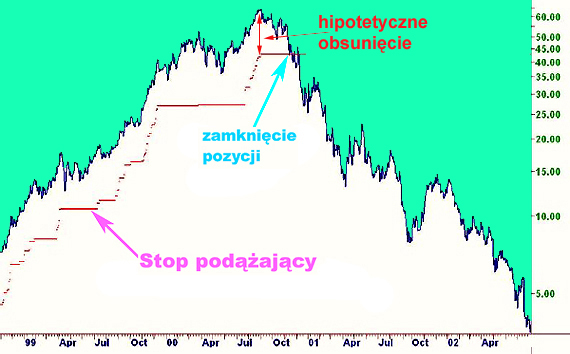
Od lewej strony poczynając widać stop chroniący pozycję, biegnący poniżej kursu (brązowe kropki i kreski). To oczywiście stop podążający (trailing stop), który przesuwa się wyżej tylko wówczas gdy spółka zalicza nowe maksima cenowe. Bessa rozpoczęta pod koniec 2000 roku spowodowała obsunięcie ceny papieru i realizację stopa, wskazuje ów moment strzałka „zamknięcie pozycji”.
W programach testujących systemy prezentacja całej tej transakcji wygląda częstokroć w ten sposób, że od punktu zajęcia nowej pozycji rysowana jest rosnąca linia kapitału (equity), łącząca dzień po dniu kolejne kursy zamknięcia danego instrumentu (w tym przypadku akcji) i kończąca się spadkiem do poziomu ceny wyjścia z pozycji (czyli poziomu stopa zabezpieczającego).
To końcowe obsunięcie (drawdown) ma w tym przypadku wielkość ok. 35% a jego rozpiętość wskazują na szczycie wykresu 2 pionowe, połączone strzałki o przeciwnych kierunkach i napis „hipotetyczne obsunięcie”. Nie bez powodu używam nazwy „hipotetyczne” ponieważ nie ma ono nic wspólnego ze spadkiem, który określa ryzyko systemu.
Mamy bowiem oto 2 wartości, według których możemy ocenić przebieg transakcji (a jednocześnie linię kapitału):
1/ Ceny zamknięcia śledzonego instrumentu, które oddają zmiany wartości kapitału na rachunku inwestycyjnym
2/ Poziom stopa czyli miernik zmiany naszego kapitału wg. aktualnego ryzyka
//Jedno zastrzeżenie – jeśli transakcja dotyczy derywatów lub forexu, zmiany wartości kapitału na rachunku są naliczane przez brokera co dzień, w przypadku akcji – zmiana następuje tylko przy otwarciu i zamknięciu transakcji. I choć właśnie w przypadku akcji mamy dosłownie ‘hipotetyczną’ zmianę wartości rachunku to nie jest to akurat istotne w tym rozważaniu.//
Owa różnica między wartością kapitału liczoną wg. cen zamknięcia a wartością naszego kapitału liczoną poziomem stopa (jak na rysunku) jest właśnie owym „nieistniejącym” ryzykiem. Dlaczego? Ano dlatego, że wartość kapitału liczona po cenach zamknięcia nie ma nic wspólnego z jakością i efektywnością naszego systemu. Nie przewiduje on bowiem dokonywania transakcji po chwilowo notowanych cenach zamknięcia, nie ma takiej możliwości ze względu na konstrukcję kodu. Wartość codziennych zamknięć w trakcie trwania transakcji nie jest dla systemu poziomem ryzyka ani poziomem wyjścia z pozycji, jest co najwyżej przejściową wartością dla liczenia odniesień.
Tak naprawdę mamy więc do czynienia ze złudnym obrazem „hipotetycznego” zysku, którego nigdy nie skasujemy, a który pozostaje bez znaczenia dla samego systemu w takim kształcie w jakim został zbudowany. Obsunięcia (drawdowns) są w zasadzie jedynie zjazdami owego nierealnego zysku. W powyższym przykładzie wyniosły one „wirtualne” 35%, a te realne, liczone poziomem ryzyka – zero. Oczywiście w trakcie trwania transakcji mogą zdarzyć się drawdowns dużo większe niż ten końcowy to jednak nie zmienia powyższego podejścia.
Obsunięcia już w samej nazwie mają zakodowane pejoratywne znaczenie. To mogłoby wskazywać na jakiś „błąd” w systemie. Tak naprawdę jednak system zadziałał dokładnie tak jak został zaprojektowany. Ów wirtualny zysk stanowi jedynie bufor kontroli ryzyka, jest swego rodzajem chwilowym „kredytem”, ale odbierany jako systemowa „usterka” pociąga za sobą dwie dość istotne implikacje w zakresie:
1/ Psychologii
Oglądając wynik testów hipotetycznych i realnych bardzo mocno sugerujemy się obsunięciami jako jednym z doniosłych wyznaczników „grywalności” danej strategii. Drawdown jest przy tym księgowany w umyśle jako strata, negatywna właściwość systemu, trudny emocjonalnie proces. Ważne jest więc właściwe do niego podejście, prawidłowa wizualizacja w świadomości i podświadomości.
W powyższym przykładzie 35% zjazdu na linii equity może dla inwestora stanowić barierę do gry, tymczasem system zadziałał przecież dokładnie tak jak w projekcie. Może jeszcze bardziej ważne jest to dla sumarycznego ujęcia największych obsunięć czyli tak zwanego ‘maximum drawdown” (max DD). I tu może się okazać, że jest on jedynie wirtualny, nie mający nic wspólnego z rzeczywistym ryzykiem, przewidzianym dla danego systemu. Jeśli owe obsunięcia mimo to stanowią istotny problem w zachowaniu konsekwencji, należałoby po prostu zmienić rodzaj stopa.
2/ Wielkości pozycji
Jeśli otwieramy dodatkowe pozycje, których wielkość zależy proporcjonalnie od aktualnej wielkości kapitału, to liczenie ich z uwzględnieniem wirtualnego zysku powoduje zawyżenie siły nabywczej systemu. To nie przesądza jeszcze o wadliwym podejściu lecz powinno wypełniać świadomość tradera i stanowić podstawę ewentualnych działań poprawy efektywności lub obniżenia ryzyka.
Moja rada: rysować linię equity według aktualnego poziomu stopa. Albo wraz z linią prowadzoną według cen zamknięcia, albo zamiast niej żeby nie tworzyć złudzeń.
—***Kat***—



