
Czy OFE są aż tak nieefektywne, że permanentnie zbierają ostre cięgi od swoich klientów?
Minister Vincent-Rostowski uspakaja, że nasze składki emerytalne ucięte ewentualnie z puli OFE i dopisywane na specjalnym subkoncie w ZUS , mogą zyskiwać więcej niż gdyby opiekowały się nimi same OFE. Jedna z dwóch zasadniczych naszych obaw, o których wspominałem w poprzednim wpisie, dotyczyła właśnie kwestii zyskowności naszych środków po planowanej rewolucji. Czy to co twierdzi Minister jest możliwe? I owszem. Wszystko jednak zawiera się właśnie w słowie „możliwe”, wobec którego wszelkie symulacje, każdej ze stron, są jedynie przybliżeniami, jakimi przez chwilę chcę się zająć poniżej.
Proponowana stopa waloryzacji owej składki na owym dodatkowym subkoncie ma być równa nominalnej wielkości zmiany polskiego PKB, co liczyć się jako procentowy jego przyrost plus wielkość inflacji. Jeśli więc np. PKB wzrośnie o 1,5% a inflacja o 3%, wówczas zapis na naszym subkoncie powiększony zostanie przez ZUS o 4,5%. W innym wariancie to wielkość odsetek od obligacji zadecyduje o stopie waloryzacji, tak więc w zależności od tego, które serie zostaną wybrane, przyrost składki wyniósłby szacunkowo 4 – 5% (obecne stopy ich zwrotu).
Gdyby owe sporne 5% składki leżało nadal na rachunku w OFE wówczas obliczenia wyglądałyby następująco:
– do 60% aktywów fundusze lokują w obligacje wszelkiego rodzaju czy papiery skarbowe, mamy więc dla tej części kapitału stopę zwrotu mniej więcej jak w przypadku ZUS; faktem jest, że obligacje mogą przynieść wyższy zysk niż nominalny PKB ale trzeba odjąć prowizję funduszy oraz wziąć pod uwagę, że OFE nie trzymają pełnego limitu w bezpiecznych papierach (zwykle oscyluje to w okolicy +/- 50%)
– do 40% aktywów mogą inwestować w akcje; ponownie – nigdy nie dopełniają rachunków do limitu, udział spółek polskich i zagranicznych waha się od dwudziestu kilku do trzydziestu kilku procent.
Zatem aby dorównać planowanej waloryzacji subkonta w ZUS w naszym przykładzie, OFE musiałyby zarabiać na giełdzie nieco więcej niż 4,5% rocznie. Możliwe? Oczywiście, przy dobrej koniunkturze giełdowej nawet więcej. Pod warunkiem, że koniunktura na giełdach utrzyma się przez kolejne dziesięciolecia. Na to jednak nie ma ani gwarancji ani nawet obietnic. Parafrazując: dla wielu lepsze byłoby 4,5% w garści (bez ryzyka, w ZUS) niż niewiadomo_ile_procent na dachu (w OFE, z ryzykiem spadków podczas bess).
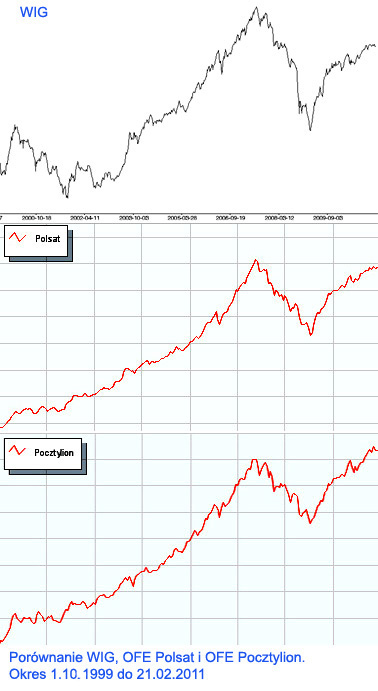
Poglądowo, dla porównania i oszacowania, poniżej kilka cyferek i obrazków odnośnie dotychczasowych dokonań OFE.
Od początku działania funduszy emerytalnych do dziś najwięcej zarobił:
POLSAT – 234, 30%
To daje około 11,3 % średniorocznie (procent składany – CAGR)
W tym samym okresie najmniej zyskał:
POCZTYLION – 186,10%
To zaś daje 9, 79% średniorocznie (znów CAGR)
W tym samym okresie WIG urósł ok. 11,06% (CAGR ponownie).
Jak wyglądały zmiany wszystkich trzech pokazują poniższe wykresy:
Źródło danych dla OFE: money.pl
Lata ekstra premii za różne wydarzenia, o których wspominałem w poprzednim wpisie, oraz całkiem spore odsetki od obligacji w początkowym okresie, złożyły się na zmianę naszych aktywów w tempie nieco mniejszym niż średnia zmiana szerokiego rynku na GPW. Proszę zauważyć, że OFE nie dotknęła niemal bessa internetowa z przełomu stuleci. Prawdopodobnie dzięki temu, że wysokie odsetki od obligacji pokryły straty w akcjach. Niestety ostatnią bessę już widać w wynikach (Polsat jeszcze się z niej nie wydobył, Pocztylion wskoczył na nowy szczyt krzywej kapitału). Zjazdy na wartości sięgały podczas bessy 25-30% ale gdyby odjąć odsetki od obligacji wówczas strata na akcjach wychodzi większa.
Czy nasze OFE generują więc tzw. alfa? Gdzie alfa to wskaźnik aktywnego zarządzania, jeden w wyróżników umiejętności menadżera zarządzającego kapitałami, najprościej rzecz ujmując pokazujący ile ów zarobił więcej niż średnia rynkowa mierzona indeksem.
Najpierw należy sobie uświadomić, że powyższe zyski i wykresy dotyczą jednie zmiany wartości jednostek inwestycyjnych OFE, liczonych przez KNF. Mówiąc najprościej – pokazują przyrost składki wpłaconej pierwszego dnia istnienia funduszy. Nie jest to równoznaczne z zyskami rzeczywistymi naszych kapitałów gdyż nie wpłaciliśmy całości naszych środków pierwszego dnia ale robimy to w ratach co miesiąc. Portal money.pl podaje co jakiś czas zmiany realne w postaci skumulowanej stopy zwrotu czyli takiej zmiany kapitałów, jaka zachodzi po comiesięcznych wpłatach. Ostatni taki raport w zeszłym roku podawał, że najlepszy OFE w przeciągu 10 lat uzyskał dla swoich klientów niecałe…50%.
Trudno powiedzieć, nie mając danych cząstkowych, jak rosła sama część akcyjna OFE (a może ktoś dokopał się do takich danych?). Szacunki KNF i raporty rządowe mówią, że zyski z tej części oscylują w pobliżu zmiany WIG, często poniżej, ale wyżej niż przyrost WIG20.
OFE mają w portfelu papiery ok. 60% ze spółek notowanych na GPW. Ponieważ klasyczny timing takim kapitałem jest niemożliwy więc ich jedyną bronią są zmiany zaangażowania w poszczególne akcje (niedoważanie lub nadważanie) oraz ‘stock selection’ (wybór potencjalnie najlepszych spółek). Pewnie 10 lat zostawiło w ich doświadczeniach i umiejętnościach jakieś (oby!) pozytywne zmiany ale nie łudźmy się, że przy braku alternatyw dla alokacji środków, ich zyski z akcji będą drastycznie różne od zmian samego WIG a zjazdy kapitałów podczas bess nie wystąpią. Ta część składek jest więc w ogromnym stopniu zależna od nieprzewidywalnej w żadnym stopniu koniunktury ale dalsze 11% zmian rocznych WIG to raczej tylko marzenie. Tym bardziej, jeśli nasz budżet narodowy się nie skompensuje…
Jedynym słowem podsumowania- zmiany rynku giełdowego wyższe niż PKB+inflacja pozwoliłyby uzyskać OFE wyższe zyski niż rewaloryzacja subkonta w ZUS co jest możliwe ale niepewne. Do czasu ostatniej bessy przyrost naszych kapitałów w OFE był wyższy niż zmiany naszych zapisów w ZUS, krach na świecie zmienił ową tendencję, a dziś oba strumienie zysków niemal się wyrównały. Ale nie o to przecież chodziło twórcom reform ponad dekadę temu. Konkurencja nie przyniosła ani ekstra zysków ani naturalnego spadku prowizji…
Na otarcie naszych i funduszowych łez minister Boni proponuje podnieść funduszom emerytalnym limity inwestycyjne w akcje do bodajże 60% z obecnych 40%. To wcale nie jest dla funduszy dobra wiadomość bo wyższe zaangażowanie to nie tylko większy potencjalny zysk ale też zmienność, a co za tym idzie – możliwość wypadnięcia poniżej minimalnej stopy zwrotu i konieczność dopłaty! Mieliśmy już przecież precedensy.
Mam uzasadnione obawy, że gdyby chodziło tylko o matematykę, wielu Polaków bez wahania wybrałoby wariant „ZUS”.
—*Kat*—



